Você pediu crédito, enviou os documentos e recebeu uma negativa sem explicação clara. Os 6 motivos para banco recusar uma proposta quase nunca aparecem por inteiro na tela do aplicativo. O banco diz apenas que a análise não foi aprovada, mas cruza informações que vão muito além de ter ou não uma dívida no Serasa.
Isso frustra quem precisa financiar um carro, comprar um imóvel, conseguir cartão, reorganizar a vida ou manter a empresa funcionando. Mas uma recusa não precisa virar sentença. Quando você entende o que está travando seu CPF ou CNPJ, deixa de fazer pedidos no escuro e começa a corrigir o que realmente pesa na análise.
6 motivos para banco recusar seu crédito
1. Nome negativado ou restrição ainda ativa
Este é o motivo mais conhecido, mas também o mais mal compreendido. Uma negativação no Serasa, SPC, Boa Vista ou Cenprot mostra ao mercado que houve uma pendência sem solução. Para o banco, isso aumenta o risco de não pagamento.
🚨 Seu nome ainda está sujo no Serasa ou SPC?
Enquanto você lê este artigo, seu nome continua te impedindo de crédito e oportunidades. A ArrudaCred resolve isso.
O problema é que muita gente acredita que quitou a dívida e já está pronta para solicitar crédito. Nem sempre. A baixa da restrição precisa aparecer corretamente nos cadastros, e uma anotação mantida de forma indevida pode continuar fechando portas. Também existem casos em que a dívida está paga, mas outros apontamentos continuam ativos e passam despercebidos.
Se o seu nome está restrito, insistir em propostas costuma piorar o cenário. Primeiro, descubra exatamente onde está a pendência, se ela é legítima e qual caminho pode ser usado para regularizar a situação.
2. Score baixo e histórico de atrasos
O score é uma nota que tenta prever seu comportamento de pagamento. Ele não decide tudo sozinho, mas influencia bastante, principalmente em análises automatizadas para cartão, empréstimo e financiamento.
🚨 Seu nome ainda está sujo no Serasa ou SPC?
Enquanto você lê este artigo, seu nome continua te impedindo de crédito e oportunidades. A ArrudaCred resolve isso.
Atrasos frequentes, contas em aberto, uso excessivo do limite e pouca movimentação financeira podem derrubar essa nota. Mesmo uma pessoa com nome limpo pode ter score baixo. É por isso que ouvir “mas eu não tenho dívida” nem sempre resolve a negativa.
Na nossa experiência com mais de 5.000 clientes, vemos muitos casos de pessoas que saíram da negativação, mas ainda enfrentam recusa porque o mercado não atualizou a percepção de risco na velocidade que elas esperavam. Recuperar crédito envolve limpar pendências e reconstruir confiança financeira.
3. Informações negativas no Registrato ou SCR
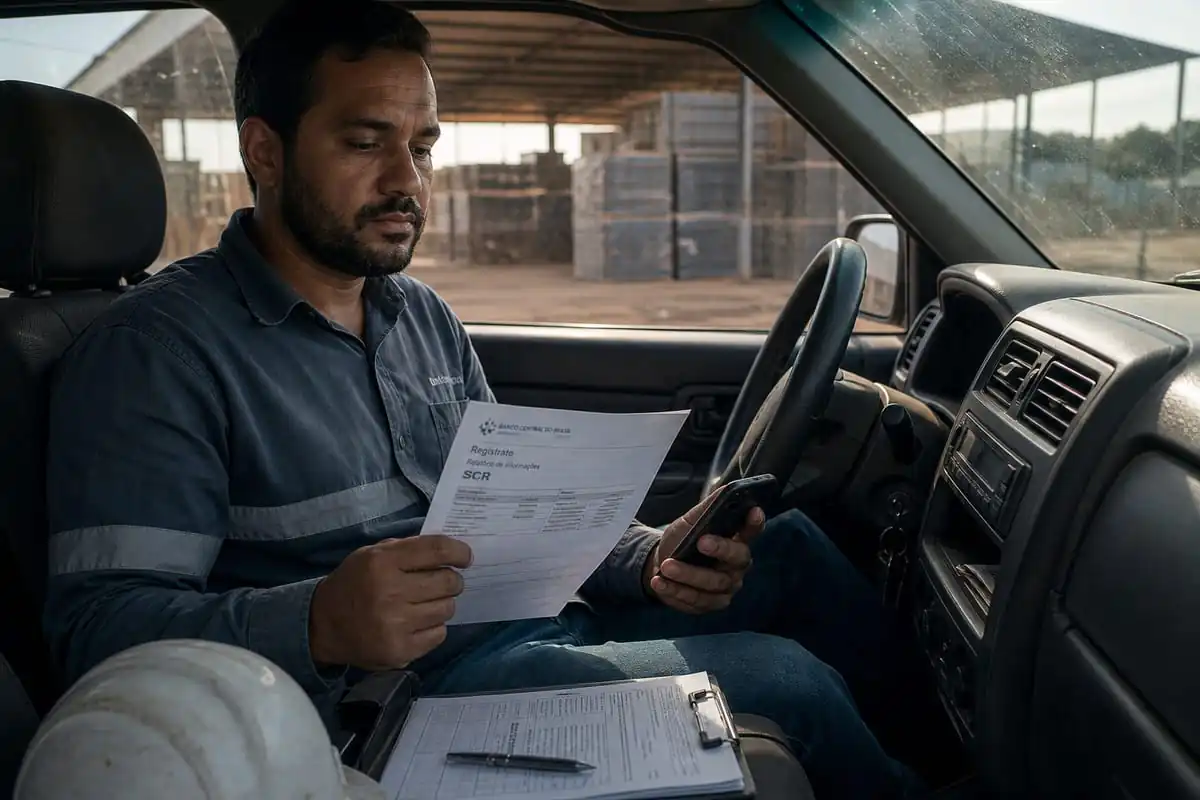
Aqui está um dos bastidores que mais surpreendem quem recebe negativa com o nome aparentemente limpo. O Registrato é um sistema do Banco Central que permite consultar informações financeiras vinculadas ao seu CPF ou CNPJ. Dentro dele, o SCR reúne dados sobre operações de crédito, como empréstimos, financiamentos e atrasos reportados pelas instituições.
🚨 Seu nome ainda está sujo no Serasa ou SPC?
Enquanto você lê este artigo, seu nome continua te impedindo de crédito e oportunidades. A ArrudaCred resolve isso.
Isso não significa que qualquer anotação no sistema seja uma condenação. Ter financiamento ou empréstimo registrado é normal. O alerta surge quando existem operações em atraso, prejuízo reportado, renegociações recorrentes ou um histórico que faz o banco entender que você já teve dificuldade para honrar crédito.
Muitos bancos usam esses dados em conjunto com o score e os bureaus de crédito. Por isso, apenas tirar uma restrição do Serasa pode não ser suficiente para aprovar a proposta. Você precisa saber o que o sistema está mostrando e avaliar se existem informações desatualizadas, inconsistentes ou que exigem uma estratégia de regularização.
4. Renda incompatível com o valor solicitado
O banco não analisa apenas quanto você ganha. Ele observa quanto da sua renda já está comprometida e se a parcela cabe no seu orçamento. Se você pede R$ 50 mil, mas declara uma renda baixa ou sem comprovação, a instituição pode enxergar risco mesmo que seu CPF esteja limpo.
Para autônomos, MEIs e empresários, esse ponto costuma ser mais sensível. A renda existe, mas nem sempre aparece de forma organizada no extrato, na declaração de imposto de renda, no pró-labore ou na movimentação da conta. Quando o dinheiro entra misturado entre conta pessoal e empresarial, a análise pode ficar ainda mais difícil.
🚨 Seu nome ainda está sujo no Serasa ou SPC?
Enquanto você lê este artigo, seu nome continua te impedindo de crédito e oportunidades. A ArrudaCred resolve isso.
Não adianta inflar informação ou enviar documento improvisado. Dados inconsistentes geram desconfiança e podem causar nova recusa. O melhor caminho é organizar comprovantes reais, movimentação e documentos que sustentem o valor solicitado.
5. Muitas consultas e pedidos de crédito em pouco tempo
Quando você recebe uma negativa, a reação natural é tentar outro banco, outra financeira e mais um aplicativo. Só que fazer vários pedidos em poucos dias pode transmitir desespero financeiro para os sistemas de análise.
Cada instituição tem critérios próprios, então comparar opções faz sentido. O erro é disparar propostas sem saber por que a primeira foi recusada. Dependendo da modalidade e da consulta realizada, esse movimento pode aparecer como busca intensa por crédito e reduzir sua chance de aprovação no curto prazo.
Antes de pedir de novo, pare e faça um diagnóstico. Veja se há restrições, analise seu score, confira sua situação no Registrato e entenda se a parcela pretendida combina com sua renda. Um pedido bem preparado vale mais do que dez tentativas feitas no impulso.
6. Cadastro desatualizado, conta parada ou movimentação suspeita
Banco gosta de previsibilidade. Cadastro com endereço antigo, profissão incompatível com a renda, telefone desatualizado ou dados diferentes entre documentos já pode criar uma trava. Parece detalhe, mas sistemas automatizados não costumam ignorar divergências.
A movimentação bancária também pesa. Uma conta sem uso, entradas incompatíveis com o perfil informado ou transferências que não fazem sentido para a atividade declarada podem levar a uma análise mais restritiva. Para empresas, CNPJ com faturamento baixo, ausência de movimentação e pendências cadastrais diminuem a força na busca por capital de giro.
Isso não quer dizer que o banco esteja certo em toda negativa. Quer dizer que você precisa apresentar um perfil coerente, organizado e fácil de validar. Quanto menos ruído houver nos seus dados, maior a chance de a análise enxergar sua realidade.
O que fazer depois que o banco recusar crédito
Não aceite uma resposta genérica como se ela definisse sua capacidade financeira para sempre. Comece levantando as informações que estão fora do seu campo de visão: restrições em órgãos de proteção ao crédito, protestos, dados no Registrato, histórico de cheques sem fundo no CCF e pendências ligadas ao CPF ou CNPJ.
Depois, separe o que é dívida legítima, o que já foi pago, o que pode estar prescrito e o que parece erro cadastral. Cada situação pede uma ação diferente. Pagar uma pendência pode resolver um caso, mas não corrige automaticamente dados antigos, restrições indevidas ou uma imagem bancária prejudicada por informações que ainda circulam no sistema.
Também ajuste sua estratégia de crédito. Talvez o valor solicitado esteja alto para seu momento atual. Talvez seja melhor reconstruir relacionamento com uma instituição, concentrar movimentação, comprovar renda por alguns meses ou começar com um produto menor antes de partir para um financiamento maior.
Para quem tem empresa, não misture a saúde do CPF com a do CNPJ. Um CNPJ restrito, com protestos ou apontamentos na chamada lista negra do Banco Central, pode travar fornecedores, maquininhas, conta empresarial e capital de giro. Tratar isso cedo evita que um problema financeiro vire problema operacional.
Nome limpo não é o mesmo que crédito aprovado
Essa é uma verdade que os bancos raramente explicam com clareza. Limpar o nome remove uma barreira relevante, mas a aprovação depende da soma entre histórico, renda, comportamento bancário, dados cadastrais e risco calculado pela instituição.
A boa notícia é que muita coisa pode ser revisada. Se você está cansado de receber negativas sem entender o motivo, busque uma análise séria antes de fazer outro pedido. A ArrudaCred atua justamente na identificação e regularização de restrições que impedem pessoas e empresas de retomar o acesso ao crédito.
Você não precisa carregar vergonha por uma fase difícil nem aceitar que uma pendência antiga controle seus próximos planos. Descubra o que está aparecendo sobre você, corrija o que for possível e só então volte ao banco com uma situação mais forte para defender.
✅ Pronto para resolver sua situação de crédito?
Mais de 5.000 clientes já transformaram suas vidas com a ArrudaCred. Nota 9,5 no Reclame Aqui. Consulta gratuita.