Para melhorar score depois de quitar uma dívida negativada, o primeiro prazo que importa não é seu, é do credor: depois do pagamento, ele tem 5 dias úteis para pedir a baixa da negativação, pela Súmula 548 do STJ. Enquanto o registro não sai dos birôs de crédito, ele continua sendo considerado no cálculo. Conferir essa baixa, corrigir o que ficou para trás e preparar o pedido de crédito com calma são os passos que dependem de você.
Quem pagou tudo o que devia, às vezes durante anos, costuma esperar que a pontuação reaja na hora. Nem sempre reage, e a frustração é compreensível: o esforço foi feito, os comprovantes estão guardados, e mesmo assim a consulta mostra uma nota que não conta essa história. Este texto organiza o que acontece nesse intervalo, o que fazer se o prazo já passou e o que deixar pronto antes de pedir crédito para o próximo passo, seja um equipamento para o negócio, seja um financiamento.
Qual é o prazo para a negativação sair depois do pagamento?
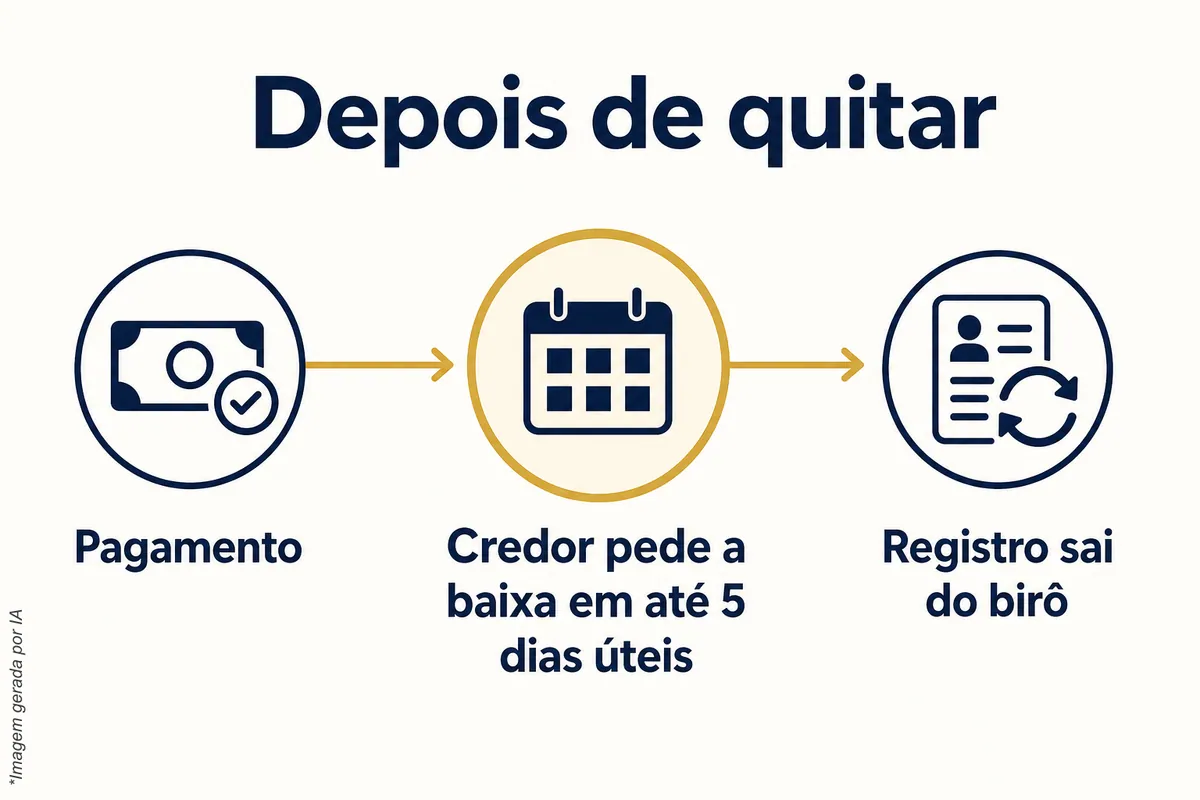
Depois do pagamento, o credor tem 5 dias úteis para pedir a baixa da negativação nos birôs de crédito, conforme a Súmula 548 do STJ. A obrigação é de quem negativou, não de quem pagou. Por isso, o primeiro movimento depois de quitar é conferir, em cada birô, se o registro realmente saiu.
Na prática, a negativação é um registro de cobrança feito nos birôs de crédito, como Serasa, SPC Brasil e Boa Vista SCPC. Cada credor informa a dívida ao birô com que trabalha, e é ao mesmo credor que cabe avisar que ela foi paga. Se a dívida estava registrada em mais de um birô, a baixa precisa aparecer em todos eles.
Vale lembrar o que a negativação é e o que ela não é. Ela não extingue a dívida: enquanto não é paga, a dívida continua existindo e pode ser cobrada pelos meios legais. E ela tem limite de tempo: o art. 43 do CDC limita as informações negativas a cinco anos, contados do vencimento, conforme a Súmula 323 do STJ. Quem quitou recentemente uma dívida que ainda estava dentro desse prazo é exatamente quem precisa olhar para os 5 dias úteis da baixa.
Por que a baixa vem antes de qualquer outra ação?
Porque o score é uma nota estatística calculada com o que o birô tem registrado. Enquanto a restrição continua lá, ela segue pesando no cálculo. Com a restrição removida, a tendência normal é a pontuação melhorar aos poucos, mas o ritmo e o resultado dependem do modelo de cada birô e do resto do histórico.
Cada birô tem o próprio score, e os modelos mudam com o tempo. A Serasa, por exemplo, descreve seis fatores de cálculo, com pesos distintos, entre eles pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos, segundo a página sobre o cálculo do Score. A mesma página lembra que a decisão de conceder crédito pertence ao credor. Ou seja: a pontuação é uma das informações que o banco olha, não a decisão em si.
O Score 5.0 PF da Serasa Experian, usado para pessoas físicas, atribui pontuação de zero a mil para estimar a inadimplência do consumidor em seis meses. Para quem tem MEI ou outra empresa, existe também a nota do CNPJ: o Score 4.0 PJ atribui notas de zero a mil para estimar a inadimplência de CNPJs nos próximos seis meses, usa dados do Cadastro Positivo e, segundo a documentação, dados negativos continuam influenciando a pontuação. Quem empreende, portanto, tem pelo menos duas notas para acompanhar: a do CPF e a do CNPJ.
O que nenhum modelo faz é apagar o passado de uma vez. O pagamento resolve a dívida, a baixa tira a restrição, e a partir daí o que passa a contar é o comportamento que vem depois. É por isso que a ordem importa: sem a baixa confirmada, qualquer outro cuidado fica pela metade.
E se os 5 dias úteis já passaram e o registro continua lá?
Então existe um registro que não deveria estar ali, e você tem direito de pedir a correção. O CDC assegura acesso aos seus registros e às fontes deles, exige informações claras e verdadeiras e permite exigir a correção de inexatidões. O caminho começa pelo credor, com o comprovante de pagamento em mãos.
Uma sequência que respeita as etapas:
- Fale com o credor. Informe a data do pagamento, envie o comprovante e peça a baixa, guardando o protocolo do atendimento.
- Registre a reclamação, se ele não resolver. No Consumidor.gov.br, a empresa participante tem dez dias para responder, e depois da resposta você tem vinte dias para comentar e avaliar a solução. A adesão das empresas é voluntária, e a plataforma não substitui Procons, Defensorias Públicas ou Juizados Especiais.
- Se o credor for banco ou instituição financeira, o Banco Central tem um canal para reclamar contra instituições supervisionadas. A página recomenda falar antes com o atendimento ou a ouvidoria da instituição e deixa claro que o Banco Central não intervém para resolver o contrato individual.
Há um caso parecido que confunde muita gente: o SCR, consultado pelo Registrato do Banco Central. Ali, pagar atualiza a situação da operação, mas o histórico dos meses anteriores continua registrado. Discordar de uma informação abre uma revisão com a instituição, mas não apaga o registro. Se a sua dúvida está no Registrato, vale entender esse funcionamento antes de cobrar uma “baixa” que, nesse sistema, não existe do mesmo jeito; a ArrudaCred explica esse ponto na página sobre o Registrato Bacen.
E se a quitação foi há muito tempo? A conferência é a mesma. Pagamento antigo com registro ainda ativo é inexatidão do mesmo jeito, e o comprovante continua valendo como prova. Por isso os comprovantes de quitação merecem ficar guardados por bastante tempo, organizados por credor.
O que fazer agora, antes de pedir crédito?
Com a baixa confirmada, o trabalho passa a ser de base: conferir os dados em cada birô, acompanhar o Cadastro Positivo, manter as contas atuais em dia e evitar pedidos de crédito em sequência. Nenhum desses cuidados tem efeito imediato garantido, mas todos entram nos fatores que os modelos de score consideram.
Consulte cada birô, não só um
Serasa, SPC Brasil e Boa Vista SCPC têm bases e notas próprias. Uma consulta limpa em um deles não prova que os outros estão iguais. Faça a conferência no CPF e, se você tem empresa, também no CNPJ.
Acompanhe o Cadastro Positivo
A Lei do Cadastro Positivo assegura a consulta gratuita ao histórico e à pontuação, o cancelamento ou a reabertura do cadastro e a contestação de informações. É ali que aparecem os pagamentos feitos em dia, inclusive os que vieram depois da quitação. Quem pede para sair do Cadastro Positivo deixa de ter esse histórico de bom pagador usado. Antes de tomar essa decisão, vale pesar o que se perde.
Peça esclarecimento sobre o que foi considerado
A Súmula 550 do STJ trata o credit scoring como método estatístico de avaliação de risco e assegura ao consumidor esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas. Se a nota parece não conversar com o seu histórico, você pode pedir ao birô que informe quais dados foram usados.
Atualize os dados cadastrais
Endereço, telefone, renda e atividade desatualizados atrapalham a leitura do seu perfil. Informações cadastrais estão entre os fatores que a Serasa descreve no cálculo. Confira também se o CPF está regular na Receita: o serviço para consultar o CPF mostra a situação cadastral e permite emitir o comprovante.
Evite pedir crédito em vários lugares ao mesmo tempo
A busca por crédito é um dos fatores do cálculo descrito pela Serasa. Sair pedindo cartão, empréstimo e financiamento em várias instituições na mesma semana, só para “testar”, deixa rastro. Melhor escolher onde pedir, depois de organizar a documentação.
Mantenha as contas atuais sem atraso novo
Depois de quitar uma dívida antiga, o cuidado precisa continuar nas contas do dia a dia. Um atraso novo, mesmo pequeno, conta como comportamento recente. Débito automático nas contas fixas é um cuidado simples que evita esse tropeço.
Comprovante de quitação é passado; histórico em dia é o que vem depois
Quitar uma dívida grande é uma conquista que nenhuma nota de birô registra por inteiro. Os comprovantes provam que o passado foi resolvido, e isso tem valor: são eles que sustentam qualquer pedido de correção. Mas, para o mercado de crédito, eles mostram o que foi consertado, não o que está sendo construído agora.
É aqui que muita gente se sente injustiçada, e com razão de sentir: pagou tudo e continua com a nota de quem não pagou. O que os modelos conseguem ler daqui para a frente não é um atalho, é histórico novo, em nome próprio. Contas no seu nome, pagas em dia; relacionamento com o banco onde o dinheiro do negócio circula; movimentação do CNPJ separada da pessoa física; cadastro atualizado. Cada um desses pontos é uma informação que os modelos conseguem ler, ao contrário do esforço do passado, que eles enxergam só pela ausência da restrição.
Score e rating também não são a mesma coisa, e isso pesa para quem empreende. O score é a nota de cada birô. O rating bancário é a avaliação que a própria instituição faz do cliente, com critérios internos como renda e relacionamento. Produtos como o Credit Rating da Serasa Experian, voltado a empresas, reúnem dados cadastrais, financeiros e comportamentais para classificar a probabilidade de inadimplência de uma empresa nos próximos doze meses. Trabalhar um não garante o outro, e nenhum dos dois decide sozinho: a decisão de conceder crédito é sempre do credor.
O que deixar pronto para não atrasar o pedido de crédito?
Deixe reunidos os comprovantes de quitação, as consultas dos birôs com a baixa confirmada, o comprovante de situação do CPF, o Registrato e, para o negócio, os documentos que mostram faturamento e movimentação. Documentação organizada evita idas e voltas, embora não determine prazo nem resultado da análise.
- Comprovantes de quitação, separados por credor, com data e valor pago, e o termo de quitação quando o credor tiver emitido.
- Consultas recentes do CPF e do CNPJ nos birôs, mostrando que a restrição saiu.
- Protocolos de qualquer pedido de baixa ou de correção, com as respostas recebidas.
- Relatório do Registrato, para saber o que os bancos enxergam no SCR antes de conversar com eles.
- Comprovante de situação cadastral do CPF, emitido no serviço da Receita.
- Documentos do negócio: registro do MEI ou contrato social, notas emitidas, extratos da conta da empresa e, se for o caso, o orçamento do equipamento ou do bem que você pretende financiar.
Um exemplo hipotético ajuda a ver a utilidade disso. Imagine alguém que quitou uma dívida de R$ 20.000 e quer financiar um equipamento de R$ 30.000 para o negócio. Se chega ao banco com a baixa confirmada nos birôs, o Registrato em mãos e o faturamento do CNPJ documentado, a conversa começa pelo projeto. Se chega sem nada disso, começa por explicar uma restrição que talvez nem exista mais. O resultado da análise continua sendo decisão do banco nos dois casos; o que muda é a qualidade da conversa.
Como a ArrudaCred trabalha o seu perfil de crédito
A ArrudaCred tem um serviço de aumento de score e rating que analisa o seu perfil de crédito: os registros em cada birô, a situação cadastral, o histórico de pagamentos, o Registrato e os fatores ligados ao score e ao rating bancário, para buscar uma avaliação cadastral e financeira mais fiel à sua realidade perante o mercado. É um serviço de meio: a pontuação é calculada por cada birô, e a decisão de conceder crédito é sempre da instituição. Se quiser entender o que se aplica ao seu caso, converse com calma com a equipe pelo WhatsApp da ArrudaCred.
Perguntas frequentes
Quanto tempo o score demora para mudar depois de quitar a dívida?
Não existe prazo fixo. Depois do pagamento, o credor tem 5 dias úteis para pedir a baixa. Com a restrição removida, a tendência normal é a pontuação melhorar aos poucos, mas o ritmo e o resultado dependem do modelo de cada birô e do resto do seu histórico.
Quem tem de pedir a baixa da negativação depois do pagamento?
O credor. Pela Súmula 548 do STJ, ele tem 5 dias úteis depois do pagamento para pedir a baixa. Se o registro continuar, procure o credor com o comprovante e, se não resolver, use canais como o Consumidor.gov.br ou, no caso de bancos, o Banco Central.
O Cadastro Positivo ajuda quem acabou de quitar?
Ele registra os pagamentos em dia, e a Lei do Cadastro Positivo garante consulta gratuita ao histórico e à pontuação, além da contestação de informações. Modelos como o Score 4.0 PJ usam esses dados. Quem pede para sair deixa de ter o histórico de bom pagador usado.
Score alto garante aprovação de crédito?
Não. O score é uma das informações que o credor consulta. A Serasa informa que a decisão de conceder crédito pertence ao credor, que também usa critérios próprios, como renda, rating interno e relacionamento com o cliente.
Score e rating bancário são a mesma coisa?
Não. O score é a nota estatística de cada birô de crédito. O rating é a avaliação feita pela instituição ou por produtos voltados a empresas, com dados cadastrais, financeiros e comportamentais. Trabalhar um não garante o outro, nem a aprovação de crédito.