Se a empresa está com nome sujo, o primeiro passo não é negociar nem contratar ninguém: é saber exatamente o que está registrado, onde e em nome de quem. Este guia mostra como levantar as restrições do CNPJ e dos sócios nos birôs de crédito (Serasa, SPC Brasil e Boa Vista SCPC), nos cartórios de protesto e no Registrato do Banco Central, e como organizar tudo numa planilha única para decidir o próximo movimento com base em fato, não em suposição.
Quem toca uma empresa de transporte conhece a rotina: o dia é da operação, e o que é papelada vai ficando para a noite, para o domingo, para depois. O problema é que o cadastro negativado não espera. Ele aparece quando um cliente grande faz a homologação de fornecedores, quando o banco analisa a troca de veículos, quando a concessionária puxa a ficha. Fazer o levantamento uma vez, direito e com método, evita repetir a mesma busca toda vez que alguém pergunta como está o CNPJ.
Para que serve este guia
Ao final, você terá feito quatro coisas: consultado cada fonte de restrição que pesa sobre a empresa e sobre quem assina por ela; separado o que é negativação nos birôs, o que é protesto em cartório e o que é histórico bancário; conferido datas e valores de cada registro; e montado uma lista organizada do que existe. Não é um guia para apagar nada. É um guia para enxergar o tamanho real do problema.
Essa diferença importa. Muita empresa com o nome sujo gasta energia tentando resolver uma dívida que nem é a que mais pesa, ou paga um registro antigo achando que isso destrava tudo, e só depois descobre que havia um protesto em outro cartório ou uma restrição no CPF de um sócio que ninguém tinha olhado. Um mapa completo evita esse tipo de surpresa e encurta as conversas com credor, banco ou assessoria, porque você chega com os dados na mão e não depende da memória de ninguém.
O que separar antes de começar
Reserve um bloco de tempo sem interrupção. Uma noite inteira focada rende mais do que várias tentativas de poucos minutos entre um telefonema e outro, porque cada consulta pede login, código de confirmação e atenção aos detalhes. Antes de abrir o primeiro site, tenha à mão:
- CNPJ da empresa e o cartão CNPJ atualizado, para conferir a razão social e o endereço que aparecem nos registros.
- CPF de cada sócio, principalmente de quem assinou como avalista, fiador ou devedor solidário em financiamento, limite de conta empresarial ou contrato com fornecedor.
- Conta gov.br ou certificado digital, que vários serviços públicos pedem para liberar dados financeiros.
- E-mail e celular de acesso que você realmente acompanha, porque os códigos de confirmação chegam por ali.
- Contratos, boletos e comprovantes das dívidas que você já conhece, inclusive acordos antigos e quitações, para comparar com o que aparecer nos cadastros.
- Uma planilha em branco com as colunas: fonte, credor, documento (CNPJ ou CPF), valor, data de vencimento, data da inclusão, situação e observação.
Se a contabilidade é terceirizada, vale pedir ao escritório a relação de pendências que ele já acompanha. Ela não substitui a consulta nos birôs, mas ajuda a reconhecer credores quando o nome aparece abreviado ou diferente do que você usa no dia a dia. Peça também cópia de qualquer notificação de cobrança que tenha chegado ao endereço da empresa: ela costuma trazer o nome exato do credor e o número do título.
Passo a passo para levantar as restrições do CNPJ e dos sócios
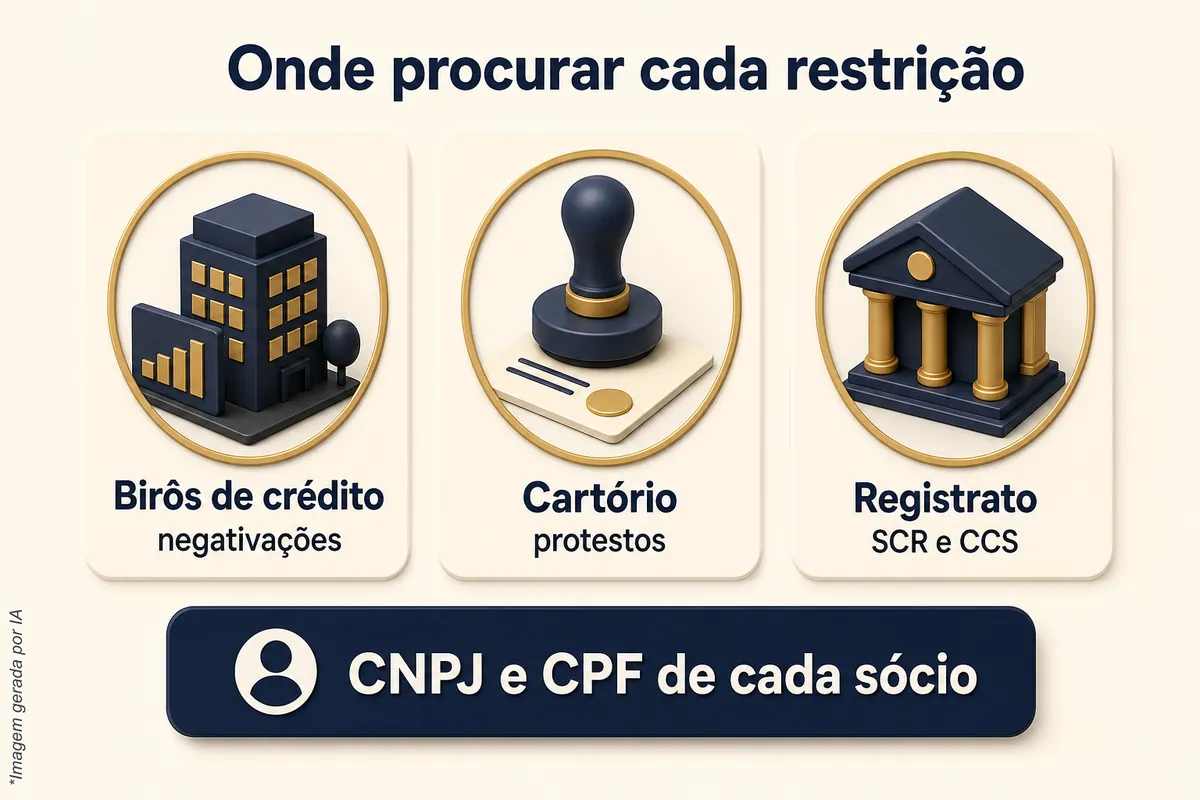
Passo 1: consulte o SPC Brasil
O portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar o CPF, verificar pendências, acompanhar a pontuação e conhecer as consultas feitas ao documento. Faça a consulta do CPF de cada sócio e verifique, nos canais do próprio SPC, a forma de consulta disponível para o CNPJ. Anote cada pendência numa linha da planilha, com credor, valor e datas exatamente como aparecem na tela.
Repare também na lista de consultas ao documento. Ela mostra quem andou puxando a ficha, o que ajuda a entender por que uma proposta foi recusada ou por que um cliente pediu garantia extra antes de fechar contrato.
Passo 2: repita a consulta no Serasa e na Boa Vista SCPC
Cada birô de crédito tem a própria base. Um credor pode ter negativado só em um deles, e o score também é calculado de forma diferente em cada um. Por isso, consultar só um birô e concluir que está tudo ali é um dos erros mais comuns. Entre nos canais de consulta do Serasa e da Boa Vista SCPC, faça o mesmo levantamento para o CNPJ e para cada CPF de sócio, e lance tudo na mesma planilha, com a coluna “fonte” preenchida.
É normal o mesmo débito aparecer em mais de um birô. Não apague a linha repetida: marque como “duplicado” e mantenha, porque cada registro tem a sua data de inclusão e, na hora de conferir as baixas, você vai precisar checar um por um.
Passo 3: levante os protestos em cartório
Protesto é outra coisa. Ele é lavrado no tabelionato de protesto, a partir de um título como duplicata, cheque ou nota promissória, e a informação costuma chegar também aos birôs. A central de protestos de São Paulo, por exemplo, orienta consultar os protestos pelo CPF ou CNPJ e distingue a consulta indicativa gratuita da certidão de protesto. Faça a consulta pelo CNPJ e pelos CPFs dos sócios e, se aparecer algum título, anote o cartório, o credor, o valor e a data.
Essa separação é decisiva para o resto do processo. Pagar não basta para o protesto sair do cartório: a Lei 9.492/1997 prevê o pedido de cancelamento ao tabelionato com o documento protestado ou a declaração de anuência do credor, e ordem judicial quando o motivo é outro que não o pagamento. Saber desde já quais registros são protesto evita pagar e continuar com o apontamento ativo por falta de um papel.
Passo 4: confira o Registrato do Banco Central
O Registrato reúne relatórios do Banco Central sobre o relacionamento da empresa e dos sócios com o sistema financeiro. Dois deles interessam aqui. O primeiro é o de empréstimos e financiamentos (SCR), que mostra as operações de crédito informadas pelas instituições e a situação de cada uma. O segundo é o Relatório de Contas e Relacionamentos (CCS), que informa as instituições com as quais o documento mantém ou manteve contas, investimentos ou outros relacionamentos, com as datas de início e encerramento.
O CCS não mostra saldo, número de conta nem movimentação, e nem precisa: a utilidade dele é lembrar de bancos e cooperativas com que a empresa teve relação e que talvez estejam esquecidos, como uma conta antiga que ficou aberta. Já no SCR, lembre que pagar atualiza a situação da operação, mas o histórico dos meses anteriores continua lá. É por isso que o banco pode enxergar meses de atraso mesmo depois de a dívida ser paga.
Passo 5: separe o que é da empresa e o que é do sócio
Com tudo lançado, filtre a planilha pela coluna “documento”. Em empresa pequena, é comum a dívida da operação acabar também no CPF de quem assinou como avalista ou devedor solidário. Na prática, isso significa que o CNPJ pode ser tratado e o sócio continuar travado, ou o contrário. Marque, em cada linha, se a restrição está só no CNPJ, só no CPF ou nos dois, e qual sócio está envolvido.
Esse passo costuma mudar a conversa entre os sócios. Fica claro quem está assumindo qual risco, e a discussão sai do “acho que” para o que está registrado. Também afasta a solução improvisada de colocar bem ou financiamento em nome de terceiro, que cria um problema novo em vez de resolver o antigo.
Passo 6: confira datas e prazos de cada registro
Para cada negativação nos birôs, olhe a data de vencimento da dívida. O Código de Defesa do Consumidor, no art. 43, limita as informações negativas a cinco anos, e a Súmula 323 do STJ permite manter a inscrição por, no máximo, cinco anos, independentemente da prescrição da execução. Passado esse prazo, o registro sai do cadastro, mas a dívida não deixa de existir: ela pode continuar sendo cobrada pelos meios legais.
Confira também se houve aviso antes da inclusão. A Súmula 359 do STJ atribui ao órgão mantenedor do cadastro a responsabilidade de notificar o devedor antes da inscrição. Se você não reconhece um registro, ou não lembra de ter recebido comunicado, anote na coluna de observação. O art. 43 do CDC assegura acesso aos registros e às suas fontes e permite exigir a correção de informação inexata.
Por fim, para dívidas já pagas, confira a data do pagamento. A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. Proposta ou acordo assinado sem a quitação completa não é esse marco. Se o pagamento integral já foi feito e o registro continua lá depois do prazo, marque a linha como “pago e não baixado”.
Passo 7: classifique e priorize
Com o mapa completo, dê a cada linha uma situação: dívida reconhecida e em aberto; dívida paga e não baixada; registro não reconhecido ou com dado errado; protesto em cartório; operação no SCR. Depois, ordene pelo que mais trava a operação agora. Em geral, pesam mais os registros que aparecem em mais de um birô, os protestos, que costumam surgir quando um banco ou um cliente grande pede certidões, e as restrições no CPF de quem precisa assinar novos contratos.
Essa ordem não é regra fixa. Ela depende do objetivo do momento: homologação em um cliente novo, renovação de veículos, capital de giro. O ponto é que, a partir daqui, cada decisão parte de uma lista concreta, com valores e datas, e não de uma lembrança aproximada.
Erros comuns em cada etapa
- Na preparação: começar sem os CPFs dos sócios. Parte do quadro fica de fora, e a surpresa aparece justo quando um deles vai assinar um contrato.
- Nos birôs: consultar só um e tomar o resultado como completo. Cada birô tem base própria.
- Nos birôs: confundir o score com a lista de restrições. O score é uma nota estatística de cada birô; a lista de pendências é o que de fato está registrado. Um não substitui o outro.
- Nos protestos: achar que pagar o credor encerra o assunto no cartório. Sem o pedido de cancelamento com o documento, a anuência ou a ordem judicial, o protesto continua lavrado.
- No Registrato: esperar que o histórico de atrasos desapareça depois de pagar. A situação da operação é atualizada; o histórico dos meses anteriores fica.
- Na conferência de prazos: contar os cinco anos a partir da data em que o registro apareceu, e não do vencimento da dívida.
- Na priorização: pagar primeiro a dívida menor só porque é mais fácil, sem olhar qual registro realmente está travando o objetivo.
- Em todas as etapas: confiar em quem promete prazo certo para a restrição sair ou score garantido. Ninguém controla a decisão do credor nem o modelo de score de cada birô.
Depois de concluir o levantamento
Guarde a planilha com a data da consulta no nome do arquivo e salve os comprovantes de cada tela, em print ou PDF. Os cadastros mudam: um registro novo pode entrar e um antigo pode sair por prazo. Repetir a consulta de tempos em tempos, com a mesma planilha, mostra o que mudou sem refazer tudo do zero.
Em seguida, defina o caminho para cada grupo de linhas. Para dívidas reconhecidas, a negociação direta com o credor é um caminho legítimo, lembrando que a negativação não apaga a dívida. Para registros pagos e não baixados, cobre a baixa do credor com o comprovante de quitação. Para dados que você não reconhece, peça a revisão no próprio birô: o SPC Brasil, por exemplo, informa que é possível pedir revisão de dados desatualizados. Se a divergência é com um banco, o canal de reclamações do Banco Central recebe demandas contra instituições supervisionadas, depois do contato com o atendimento ou a ouvidoria, e a resposta não garante solução do caso individual.
Para protestos, o caminho passa pelo tabelionato, com o documento ou a anuência do credor. E para o conjunto das restrições nos birôs de crédito, existe também a opção de contar com um serviço especializado, que é o assunto da próxima seção.
Uma recomendação prática: não deixe o mapa virar mais uma pasta esquecida. Escolha uma pessoa responsável por ele, nem que seja você mesmo, e um dia fixo no mês para revisar. O tempo investido uma vez, com método, tira essa busca da lista de coisas que voltam toda semana e costumam roubar as noites e os fins de semana.
Quer ajuda para tratar as restrições que apareceram?
A ArrudaCred analisa as restrições do CNPJ e dos sócios nos órgãos de proteção ao crédito, Serasa, SPC Brasil e Boa Vista SCPC, inclusive o apontamento de protesto nesses órgãos, conforme o escopo contratado. Com o seu mapa em mãos, a conversa fica objetiva: você mostra o que encontrou e a equipe explica como o serviço funciona.
O serviço é de meio: ele trata os registros nos birôs, não cancela o protesto no cartório nem extingue a dívida, e a decisão de dar crédito continua sendo de cada credor. As condições são apresentadas no atendimento, com o contrato à vista. Conheça o Limpa Nome Serasa/SPC da ArrudaCred ou chame a equipe pelo WhatsApp da ArrudaCred.
Perguntas frequentes sobre nome sujo no CNPJ
Como saber se o CNPJ está com nome sujo?
Consulte o CNPJ nos três birôs de crédito, Serasa, SPC Brasil e Boa Vista SCPC, porque cada um tem base própria. Depois, consulte os protestos pelo CNPJ na central de protestos e confira o Registrato do Banco Central. Repita tudo para o CPF de cada sócio e lance os resultados numa planilha única.
A restrição do CNPJ passa para o CPF do sócio?
Não automaticamente. O CNPJ e o CPF são documentos diferentes, cada um com o próprio registro. Mas, quando o sócio assina como avalista, fiador ou devedor solidário, a mesma dívida pode ser negativada nos dois. Por isso o levantamento precisa cobrir a empresa e cada sócio que assinou contratos em nome dela.
Quanto tempo uma negativação pode ficar no cadastro?
No máximo cinco anos, segundo o art. 43 do CDC e a Súmula 323 do STJ. O prazo corre a partir do vencimento da dívida e, passado esse período, o registro sai do cadastro mesmo sem pagamento. A dívida, porém, continua existindo e pode ser cobrada pelos meios legais. Confira a data de vencimento de cada linha da planilha.
Pagar a dívida tira o protesto do cartório?
Não por si só. A Lei 9.492/1997 prevê que o cancelamento seja pedido ao tabelionato, com o documento protestado ou a declaração de anuência do credor, ou por ordem judicial quando o motivo é diverso do pagamento. O serviço da ArrudaCred trata o apontamento nos birôs e não cancela o protesto no cartório.
Depois de pagar, em quanto tempo o registro deve sair dos birôs?
A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. Uma proposta ou um acordo apenas assinado não conta como esse marco. Se o prazo passou e o registro continua, guarde o comprovante e cobre a baixa do credor.
Posts relacionados
- Remover processo do Google apaga o processo na Justiça?
- Limpar Nome Serasa Sozinha: Existe Atalho ou É Golpe?
- Nome Limpo no Birô Garante Quitação no SCR? Veja a Verdade
- Processo no Google prejudica imagem do franqueador
- Tirar nome do SPC: o que é analisado
- Melhorar rating: cadastro ou garantia real