Quem quer melhorar score de crédito e não tem dívida nenhuma costuma achar que o problema está no comportamento: pagar mais rápido, pedir mais cartões, esperar. Muitas vezes, o ponto de partida é outro. O score é calculado a partir de informações, e quando elas estão incompletas, desatualizadas ou erradas, o cálculo trabalha com um retrato pobre de quem você é. Esta lista reúne sete dados e registros que vale conferir antes de qualquer outra providência, onde consultar cada um e o que fazer quando algo não bate.
Conferir não garante que a nota mude. Cada birô tem o próprio modelo, e a decisão de dar crédito é sempre de quem empresta. Mas é o passo que evita gastar meses mudando hábitos enquanto um cadastro errado continua pesando contra, com a sensação de que tudo fica parado enquanto os planos dos outros andam.
Por que o score fica baixo mesmo sem dívida?
Porque o score não mede só dívidas. Ele estima o risco de inadimplência a partir de vários fatores, como histórico de pagamentos, tempo de relacionamento com o mercado, busca por crédito e dados cadastrais. Quem tem pouco histórico registrado oferece pouca informação para esses fatores, e o cálculo fica com pouco material para trabalhar.
A Serasa, por exemplo, descreve seis fatores de cálculo, com pesos distintos: pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos. Não ter dívidas resolve um desses fatores. Os outros cinco dependem de informação que precisa existir e estar correta. O Score 5.0 PF da Serasa Experian usa uma escala de zero a mil para estimar a inadimplência do consumidor em seis meses. É uma estimativa estatística, não um julgamento sobre a pessoa.
Isso explica uma frustração comum: a pessoa que sempre pagou tudo em dia, nunca atrasou nada e mesmo assim recebe uma nota baixa. Pagamento à vista, sem registro em cadastro, não deixa rastro que o modelo consiga ler. O caminho começa por entender o que está registrado hoje.
Os 7 dados para conferir antes de tentar melhorar score de crédito
1. A situação do CPF na Receita Federal
Antes de olhar qualquer birô, confira o documento que sustenta todos os outros cadastros. O serviço de consulta de CPF da Receita Federal mostra a situação cadastral, permite emitir o comprovante e conferir a autenticidade dele. A mesma página orienta como regularizar a pendência que vem de declaração de Imposto de Renda não entregue.
Essa consulta não é um relatório de dívidas, nem tem relação direta com a pontuação de birô. Ela responde a uma pergunta anterior: o seu CPF está regular para a Receita? Se não estiver, a análise de crédito pode esbarrar nisso antes de chegar ao score. Resolver primeiro o que é cadastral evita surpresa na hora de abrir conta ou pedir um cartão.
2. Os dados cadastrais em cada birô
Endereço antigo, telefone que não existe mais, renda nunca informada, nome escrito de outro jeito. Informação cadastral é um dos fatores que a Serasa lista no cálculo, e cada birô (Serasa, SPC Brasil e Boa Vista SCPC) tem a própria base. Um cadastro atualizado em um deles não atualiza os outros.
O Código de Defesa do Consumidor, no art. 43, assegura o acesso aos registros sobre você e às fontes deles, exige que as informações sejam claras e verdadeiras e permite exigir a correção de inexatidões. Na prática: entre na área do consumidor de cada birô, confira campo por campo e corrija o que estiver errado ou faltando. É a base de todo o resto.
3. O Cadastro Positivo: ativo ou cancelado
O Cadastro Positivo é o registro do histórico de pagamentos, ou seja, das contas e parcelas pagas. A Lei do Cadastro Positivo assegura a consulta gratuita ao histórico e à pontuação, o cancelamento ou a reabertura do cadastro e a contestação de informações.
O ponto que mais passa despercebido: quem pede para sair do Cadastro Positivo deixa de ter o histórico de bom pagador usado. Há quem tenha cancelado anos atrás, por desconfiança ou num momento de dúvida, e nunca mais lembrou disso. Confira se o seu está ativo e se as informações registradas correspondem às contas que você paga.
4. As operações no Registrato (SCR)
O Registrato é o canal do Banco Central em que você consulta o SCR, o sistema que reúne as operações de crédito em seu nome nos bancos e financeiras. Para quem usa pouco crédito, a consulta costuma mostrar pouco, e justamente por isso vale conferir: uma operação que você não reconhece é sinal de alerta.
Dois detalhes ajudam a ler o relatório. Pagar uma operação atualiza a situação dela, mas o histórico dos meses anteriores continua lá. E discordar de uma informação abre uma revisão com a instituição que a enviou, mas não apaga o registro. Há mais detalhes na nossa página sobre o Registrato do Bacen.
5. Os relacionamentos registrados no CCS
O Relatório de Contas e Relacionamentos (CCS), também do Banco Central, informa com quais instituições você mantém ou manteve contas, investimentos ou outros relacionamentos, incluindo as datas de início e de encerramento registradas. Ele não mostra número de conta, agência, saldo nem movimentação.
Por que olhar isso? Porque ajuda a enxergar o seu histórico de relacionamento com o sistema financeiro. Também serve para achar uma conta aberta em seu nome que você desconhece, ou uma conta antiga que você achava ativa e foi encerrada. Ter o mapa à mão ajuda a decidir onde concentrar o relacionamento daqui para a frente.
6. O que o modelo considera sobre você
O score não é uma caixa-preta sem dono. A Súmula 550 do STJ trata o credit scoring como método estatístico de avaliação de risco, dispensa o consentimento para o uso dele e assegura ao consumidor esclarecimentos sobre as informações pessoais consideradas e as fontes usadas. A Lei do Cadastro Positivo, por sua vez, proíbe determinados dados e critérios na composição da nota.
Ou seja, você pode pedir ao birô que explique quais informações suas entraram na avaliação e de onde vieram. O esclarecimento é sobre as informações e as fontes, não sobre a fórmula, mas mostra o que está sendo lido. É ali que pode aparecer o dado desatualizado que nenhuma tela de consulta deixava claro.
7. Os pedidos de crédito que você fez
A busca por crédito é outro dos fatores que a Serasa descreve. Quem está tentando sair de uma nota baixa às vezes faz o contrário do que ajuda: pede cartão em vários lugares na mesma semana, simula empréstimo em todo aplicativo que aparece, e cada recusa aumenta a ansiedade de tentar de novo.
A recomendação aqui é do site, não de um birô: antes de pedir, organize. Faça os itens anteriores, escolha uma ou duas instituições com as quais você já tem relação e peça com objetivo claro. Assim, cada pedido tem um motivo, e não é só mais uma tentativa.
O item mais crítico: o Cadastro Positivo
Dos sete, o terceiro é o que mais passa despercebido por quem não tem dívida. Quem paga tudo em dia, mas está fora do Cadastro Positivo ou tem lá um histórico incompleto, fica com a parte boa da própria vida financeira invisível para o cálculo. É o perfil que mais sente a injustiça: anos sem atraso que não contam para nada.
O item 2 vem logo depois. Cadastro errado em um birô pode passar anos sem ninguém perceber, porque a pessoa consulta a nota e não os dados que a sustentam. Os dois juntos custam pouco tempo e respondem à pergunta que vem antes de qualquer estratégia: o que o mercado sabe de você hoje?
Score e rating bancário: qual a diferença?
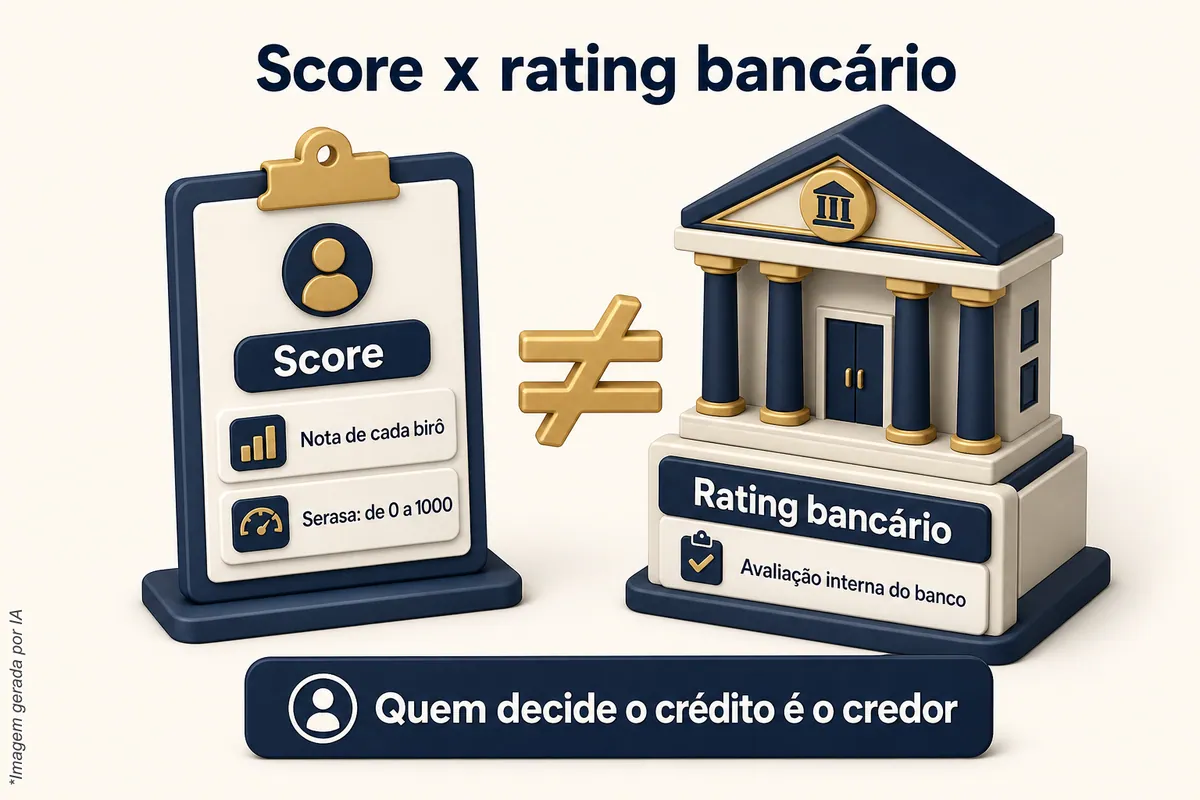
O score é uma nota estatística calculada por cada birô de crédito, e cada um tem o seu. O rating bancário é a avaliação interna que cada banco faz do cliente, com critérios próprios, como renda e relacionamento. São indicadores diferentes: melhorar um não significa melhorar o outro.
Isso importa porque muita gente aposta tudo no score e se surpreende com uma recusa no próprio banco, ou o contrário. Quando as restrições são removidas, a tendência normal do score é melhorar aos poucos, mas o ritmo depende do modelo de cada birô e do resto do histórico. E a decisão final, em qualquer caso, é do credor.
Quando a correção não anda
Se você pediu a correção de um dado e nada mudou, o primeiro passo é insistir no próprio canal da empresa, guardando protocolo. Persistindo, o Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder. A adesão é voluntária, então nem toda empresa está lá.
Se o problema é com banco ou financeira, o Banco Central tem um canal de reclamação contra instituições supervisionadas. A página recomenda falar antes com o atendimento ou a ouvidoria da instituição e deixa claro que o Banco Central não intervém no contrato individual: a reclamação contribui para a supervisão, mas não garante solução.
Checklist rápido
- CPF regular na Receita Federal, com comprovante emitido.
- Dados cadastrais conferidos e corrigidos na Serasa, no SPC Brasil e na Boa Vista SCPC.
- Cadastro Positivo ativo, com o histórico conferido.
- Registrato consultado, sem operação desconhecida.
- CCS consultado, com o mapa das contas e relacionamentos.
- Pedido de esclarecimento ao birô sobre as informações usadas, se algo não fizer sentido.
- Pedidos de crédito organizados, sem tentativa em série.
Feito isso, você tem o retrato real do que o mercado enxerga. Daí em diante, cada decisão sobre crédito passa a ser sua, com informação, e não um palpite repetido a cada recusa.
Fale com a ArrudaCred
Se você conferiu tudo e ainda não entende o que trava a sua avaliação, a ArrudaCred pode olhar o seu caso. O serviço analisa e trabalha os fatores ligados ao score e ao rating bancário, olhando a sua avaliação cadastral e financeira perante o mercado, sem promessa de nota nem de aprovação. Conheça o serviço de Aumento de Score e Rating ou chame a equipe no WhatsApp da ArrudaCred.
Perguntas frequentes
Dá para melhorar score de crédito sem ter dívida nenhuma?
O score depende de vários fatores além das dívidas, como pagamentos registrados, cadastro e tempo de relacionamento. Conferir e completar essas informações dá ao modelo mais dados para ler. Nada garante que a nota suba: cada birô tem o próprio modelo, e o resultado depende do histórico inteiro.
Atualizar o cadastro no birô aumenta o score?
Não há garantia. Informação cadastral é um dos fatores que a Serasa descreve no cálculo, ao lado de pagamentos, dívidas, busca por crédito e contratos. Atualizar o cadastro corrige o que o birô lê sobre você, mas a nota depende do modelo de cada birô e do histórico inteiro.
Consultar o Cadastro Positivo custa alguma coisa?
Não. A Lei do Cadastro Positivo assegura a consulta gratuita ao histórico e à pontuação. A mesma lei garante o cancelamento ou a reabertura do cadastro e a contestação de informações. Quem sai do cadastro deixa de ter o histórico de bom pagador usado na avaliação.
Posso pedir para o birô explicar a minha nota?
Sim. A Súmula 550 do STJ assegura esclarecimentos sobre as informações pessoais consideradas e as fontes usadas no credit scoring. A súmula não trata de fórmula nem de pontuação individual: o que ela assegura é saber quais informações foram levadas em conta e de onde vieram.
Score alto garante aprovação de crédito?
Não. O score é uma estimativa estatística de risco, e a decisão de conceder crédito pertence ao credor, que usa critérios próprios, como renda, relacionamento e rating interno. Uma nota melhor pode ajudar na análise, mas não substitui essa avaliação.