Quem recebe o salário no mesmo banco há anos costuma achar que esse histórico basta para o crédito sair. Nem sempre basta. Para aumentar chances de crédito no banco do salário, o caminho é organizar o que o banco consegue ler: cadastro atualizado, renda comprovada, finalidade clara, parcela que cabe no orçamento e o uso que você faz da conta hoje. Este guia mostra essa preparação em 8 passos, na ordem, sem promessa de aprovação: a decisão é sempre do banco, com critérios próprios.
A ideia é que o banco entenda a sua situação sem precisar adivinhar. Cada passo tem uma ação só: avance quando o anterior estiver resolvido.
Para que serve este guia
Ao final, você vai saber:
- conferir se os seus dados estão corretos na Receita Federal e no próprio banco;
- montar a pasta de comprovantes que o gerente vai analisar;
- definir valor e parcela antes de ouvir qualquer oferta;
- escolher a linha de crédito que combina com a finalidade do dinheiro;
- fazer o pedido de um jeito organizado e saber o que fazer se a resposta for não.
O guia não promete aprovação, limite nem taxa. Ele organiza a parte que depende de você. A outra parte, a análise, é do banco. A própria Serasa, ao explicar o cálculo do Score, informa que a decisão de conceder crédito pertence ao credor.
O que o banco olha quando você já é cliente?
Cada banco decide com critérios próprios. Além do score dos birôs de crédito, entram a renda informada e comprovada, o rating interno que o banco atribui a cada cliente e o relacionamento com o banco, como o tempo de conta e a movimentação dela. Score e rating são indicadores diferentes, e nenhum dos dois decide sozinho.
Quem tem o salário no mesmo banco há muito tempo já parte com informação na mão do banco. O que costuma faltar é essa informação estar atualizada, coerente e acompanhada de um pedido que faça sentido.
O que separar antes de começar
Antes do primeiro passo, reúna numa pasta (física ou no celular):
- documento de identidade e número do CPF;
- comprovante de residência recente;
- os holerites mais recentes;
- a carteira de trabalho digital ou outro comprovante do vínculo de emprego;
- a última declaração do Imposto de Renda, se você declara;
- os extratos dos últimos meses da conta onde cai o salário;
- uma lista das parcelas que você já paga hoje, com valor mensal e quantas faltam;
- uma frase escrita dizendo para que é o dinheiro.
Passo a passo para aumentar as chances de crédito no banco do salário
Passo 1: confira a situação do CPF na Receita Federal
Consulte a situação cadastral do CPF no serviço de consulta de CPF da Receita. O serviço mostra a situação, emite o comprovante e orienta como regularizar a pendência que vem de declaração de Imposto de Renda não entregue. Pendência no CPF é um problema de cadastro, não de pagamento, e é melhor descobri-la agora do que no meio de uma análise. Guarde o comprovante na pasta.
Passo 2: atualize o cadastro no próprio banco
Abra o aplicativo ou vá à agência e confira o que o banco tem registrado: renda, profissão, empregador, endereço, telefone e e-mail. Cadastro antigo é comum em quem nunca precisou pedir nada: a renda informada anos atrás continua lá, mesmo depois de aumentos e mudanças de cargo. Se a renda mudou, atualize e anexe o comprovante, em vez de só digitar o novo valor.
A Serasa inclui as informações cadastrais entre os fatores do cálculo do score dela. No banco, cadastro desatualizado faz o gerente começar a conversa por um retrato antigo de você.
Passo 3: monte a comprovação de renda e de vínculo
Junte os holerites mais recentes, o comprovante do vínculo e, se declara, o Imposto de Renda. Se parte da renda é variável (comissões, horas extras), separe o que é fixo do que oscila e mostre a média de alguns meses, não o melhor mês. Renda que se confere em documento é mais fácil de analisar do que renda só descrita.
Confira se os documentos contam a mesma história: o empregador do holerite é o do cadastro? O salário do extrato bate com o líquido do holerite? Diferença sem explicação vira pergunta na análise.
Passo 4: defina finalidade, valor e parcela que cabe
Escreva para que é o dinheiro e quanto, exatamente, você precisa. A nossa recomendação é chegar com finalidade e valor definidos, em vez de perguntar quanto o banco libera: assim você compara propostas pelo que precisa, não pelo que é oferecido.
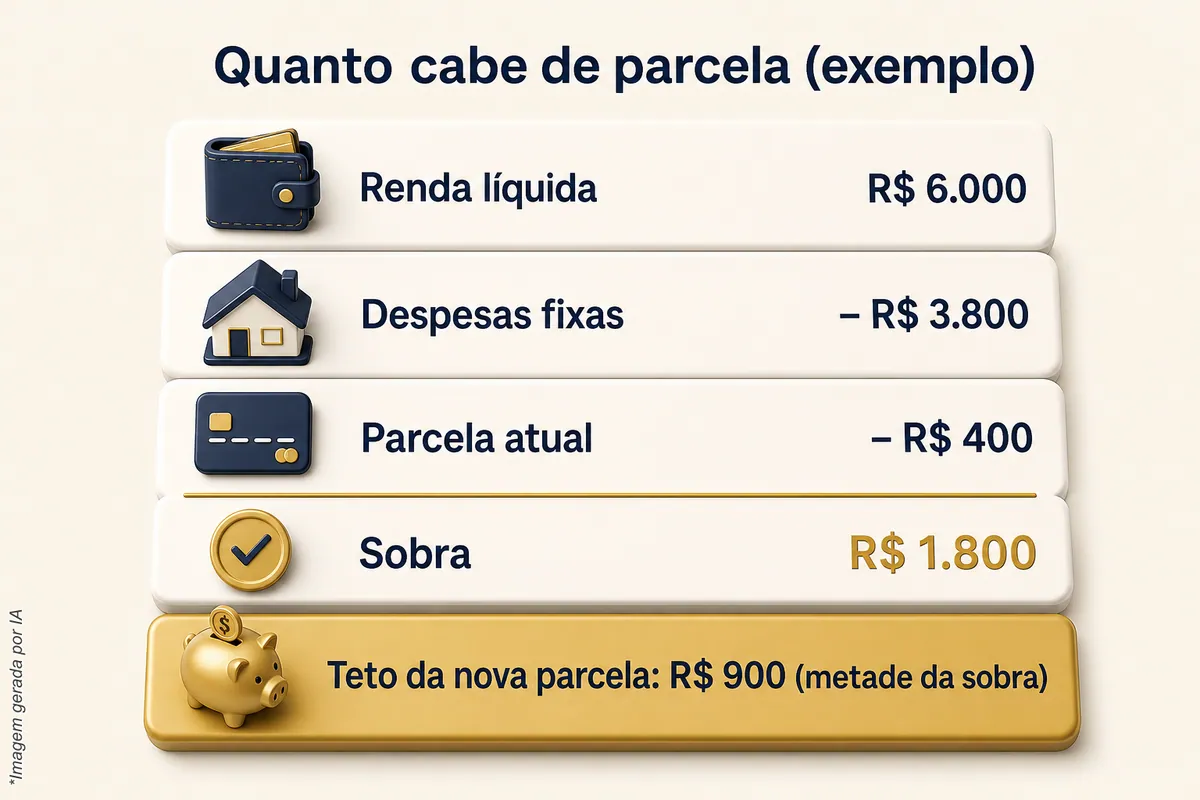
Exemplo hipotético, só para mostrar a conta: renda líquida de R$ 6.000 por mês, despesas fixas de R$ 3.800 e uma parcela de outro empréstimo de R$ 400. Sobram R$ 1.800 (6.000 − 3.800 − 400). Se você decide que a nova parcela não deve passar da metade dessa sobra, o teto é R$ 900 (1.800 ÷ 2). O critério de “metade da sobra” é uma escolha de prudência sua, não uma regra do banco. O que importa é decidir o teto antes de ver a proposta.
Passo 5: olhe a sua conta como o banco olha
O banco onde cai o salário já vê a movimentação da conta. Faça o mesmo exercício com os extratos dos últimos meses:
- o salário entra sempre no mesmo período do mês?
- o cheque especial é usado com frequência?
- a fatura do cartão é paga inteira?
- houve débito automático recusado por falta de saldo?
Nenhuma dessas perguntas tem uma resposta que garanta crédito. Elas servem para você saber explicar o que aparece na conta e corrigir antes do pedido o que estiver ao seu alcance.
Passo 6: confira o que aparece fora do banco
Algumas fontes externas você pode olhar antes do banco. A Lei do Cadastro Positivo assegura a consulta gratuita do histórico e da pontuação, a contestação de informações e também o cancelamento ou a reabertura do cadastro. Se você saiu do Cadastro Positivo no passado, saiba que o histórico de bom pagador deixa de ser usado, e que a lei permite reabrir.
Vale olhar também o Registrato do Banco Central, que mostra as operações de crédito informadas pelas instituições ao SCR. Pagar atualiza a situação da operação, mas o histórico dos meses anteriores continua lá. Se aparecer algo que você não reconhece, peça a correção a quem informou: o art. 43 do CDC permite exigir a correção de inexatidões nos cadastros.
Passo 7: escolha a linha que combina com a finalidade
Crédito pessoal, crédito consignado, empréstimo com garantia e financiamento são produtos diferentes, com análises diferentes. No consignado, a parcela é descontada da folha; no crédito com garantia, um bem fica vinculado ao contrato; no financiamento, o próprio bem comprado costuma ficar como garantia. Como o risco para quem empresta muda de uma linha para outra, a análise também muda.
Se a finalidade é reorganizar parcelas que você já paga, diga isso com clareza: é uma finalidade legítima e ajuda o gerente a indicar a linha certa.
Passo 8: faça um pedido só, com tudo na mão
Com a pasta pronta, faça o pedido pelo canal em que alguém analisa o caso: o gerente da conta ou o atendimento do aplicativo. Apresente finalidade, valor, parcela, comprovantes e o tempo de relacionamento com o banco. Se houver proposta, peça-a completa e por escrito.
Evite espalhar pedidos em vários bancos ao mesmo tempo antes de ter a resposta deste. A Serasa lista a busca por crédito entre os fatores do cálculo do score dela; quanto isso pesa depende do modelo. A nossa recomendação é um pedido por vez, bem montado.
Erros comuns em cada etapa
- Passo 1: pular a consulta do CPF por achar que nunca houve problema.
- Passo 2: atualizar a renda no aplicativo sem anexar o comprovante.
- Passo 3: apresentar o melhor mês como se fosse a renda de sempre.
- Passo 4: pedir “o máximo que der” e só pensar na parcela depois de assinar.
- Passo 5: não saber explicar um uso frequente de limite que aparece no extrato.
- Passo 6: achar que pagar apaga o que está no Registrato: a situação da operação se atualiza, mas o histórico dos meses anteriores continua.
- Passo 7: aceitar a primeira linha oferecida sem comparar o custo efetivo total.
- Passo 8: fazer vários pedidos em sequência e receber um “não” sem perguntar o que pesou.
Depois de concluir
Se vier uma proposta, compare o custo efetivo total, o número de parcelas e o valor final pago com o teto que você definiu no passo 4. Se a parcela passar do teto, a proposta não serve, mesmo que tenha sido aprovada. Guarde o contrato e o cronograma de pagamento na mesma pasta.
Se a resposta for não, pergunte quais informações pesaram. A Súmula 550 do STJ assegura esclarecimentos sobre as informações pessoais valoradas no credit scoring e as fontes consideradas. Se o atendimento não responder, procure a ouvidoria do banco. Persistindo o problema, o Banco Central tem um canal para reclamar contra instituições, que recomenda o contato prévio com o atendimento ou a ouvidoria; o Banco Central, porém, não intervém para resolver o contrato individual. Outra via é o Consumidor.gov.br, onde as empresas participantes têm dez dias para responder.
Em qualquer resultado, mantenha a pasta viva: a cada aumento de renda, troca de endereço ou mudança de emprego, atualize o cadastro no banco no mesmo mês.
Quando faz sentido pedir ajuda
Se você seguiu os passos e ainda não entende como o banco está lendo o seu perfil, a ArrudaCred analisa os fatores ligados ao score e ao rating bancário, mostra o que aparece nos registros e explica o que pode ser trabalhado em cada um. O serviço é de meio: analisa e organiza, e a decisão de crédito continua sendo do banco. Conheça o serviço de rating bancário da ArrudaCred ou fale com a equipe pelo WhatsApp da ArrudaCred.
Perguntas frequentes
Receber o salário no banco garante crédito nele?
Não. Receber o salário no mesmo banco dá a ele informação sobre a sua renda e o seu relacionamento, mas a decisão continua sendo do banco, com critérios próprios, como renda comprovada, rating interno e relacionamento. O que você controla é deixar essas informações atualizadas e coerentes antes de pedir.
Atualizar a renda no cadastro do banco ajuda?
Ajuda o banco a analisar a sua situação atual em vez de um retrato antigo. A Serasa, por exemplo, inclui informações cadastrais entre os fatores do cálculo do score dela. Atualizar não garante aprovação nem limite maior: é uma condição para que a análise parta de dados corretos, com comprovante anexado.
Score alto basta para o banco aprovar o crédito?
Não. Score e rating são indicadores diferentes, e a Serasa informa que a decisão de conceder crédito pertence ao credor. O banco cruza o score com renda, rating interno e relacionamento. Um score alto ajuda a compor o quadro, mas não substitui renda comprovada nem uma parcela que caiba no orçamento.
Pedir crédito em vários bancos ao mesmo tempo atrapalha?
A Serasa lista a busca por crédito entre os fatores do cálculo do score dela, e quanto isso pesa depende do modelo. Além disso, pedidos simultâneos dificultam comparar propostas com calma. A nossa recomendação é um pedido por vez, com a pasta de comprovantes pronta e a parcela máxima definida antes.
O banco negou o crédito. Posso saber por quê?
Você pode pedir esclarecimentos. A Súmula 550 do STJ assegura esclarecimentos sobre as informações pessoais valoradas no credit scoring e as fontes consideradas. Comece pelo atendimento e pela ouvidoria do banco. Se não houver resposta, há o canal de reclamação do Banco Central e o Consumidor.gov.br.