Depois de quitar uma dívida, muita gente acredita que tirar nome do Serasa após pagamento é tarefa sua: abrir pedido no birô, mandar comprovante, esperar e cobrar. A resposta curta é que, segundo a Súmula 548 do STJ, a exclusão do registro cabe ao credor, no prazo de cinco dias úteis contados do pagamento integral e efetivo. A você cabe conferir se isso aconteceu.
Este post separa o que é mito do que é verdade nessa história, mostra o que a súmula diz (e o que ela não diz), explica por que o registro pode continuar aparecendo e lista o que fazer se o prazo passar. A conta pesa para quem toca uma empresa: uma restrição de dívida já paga pode levar um fornecedor a negar prazo, e a decisão de dar crédito é sempre dele, com critérios próprios.
O mito: “Paguei a dívida, agora sou eu quem precisa correr atrás para tirar o nome do Serasa”
É assim que a crença costuma ser dita: “paguei, mas o nome continua lá, então tenho que ir ao Serasa pedir para sair”. Na versão de quem tem empresa, soa como “quitei com o fornecedor, só falta resolver a parte do birô”. Nas duas, o devedor assume que o trabalho de baixar o registro é dele e que, se não fizer nada, o nome fica negativado para sempre.
Há uma parte de verdade escondida aí: acompanhar o que aconteceu depois do pagamento é com você. Pedir a exclusão do registro, em regra, não é. O mito mistura as duas coisas, e a mistura custa tempo, dinheiro e, muitas vezes, a paciência de quem já pagou o que devia.
Por que esse mito se espalha?
Porque o birô é o lugar onde a pessoa vê a restrição, então parece ser o lugar onde ela se resolve. Somam-se atendentes que mandam “procurar o Serasa”, boletos que levam dias para compensar e acordos assinados que ainda não viraram pagamento efetivo. Quem passa por isso conclui que o trabalho de baixar o registro é seu.
Vale olhar cada origem da crença, porque cada uma tem um pedaço de lógica:
- O birô é a vitrine. É nele que o nome aparece, então parece que é nele que se pede para sair. Mas o birô mostra o que o credor informou; quem registrou a dívida é quem responde por informar que ela foi paga.
- O atendimento terceiriza. Ao ligar para o credor, ouve-se “a baixa é automática, aguarde” ou “procure o órgão de proteção ao crédito”. Nenhuma das duas respostas explica o prazo nem quem responde por ele.
- O pagamento não é um momento só. Boleto compensa depois, acordo tem parcelas, entrada não é quitação. Quando a baixa não sai no dia seguinte, parece que algo foi esquecido.
- Há muita conversa de atalho. Quem promete “tirar o nome em 24 horas” alimenta a ideia de que existe um pedido especial a fazer, quando muitas vezes o que existe é um prazo legal a acompanhar.
É natural achar que o credor, tendo recebido, tira o nome na hora. Quando isso não acontece, a desconfiança vira a sensação de que é preciso brigar sozinho. Ajuda saber que existe um prazo escrito e um responsável por ele.
A verdade técnica: de quem é a obrigação de baixar o registro depois do pagamento?
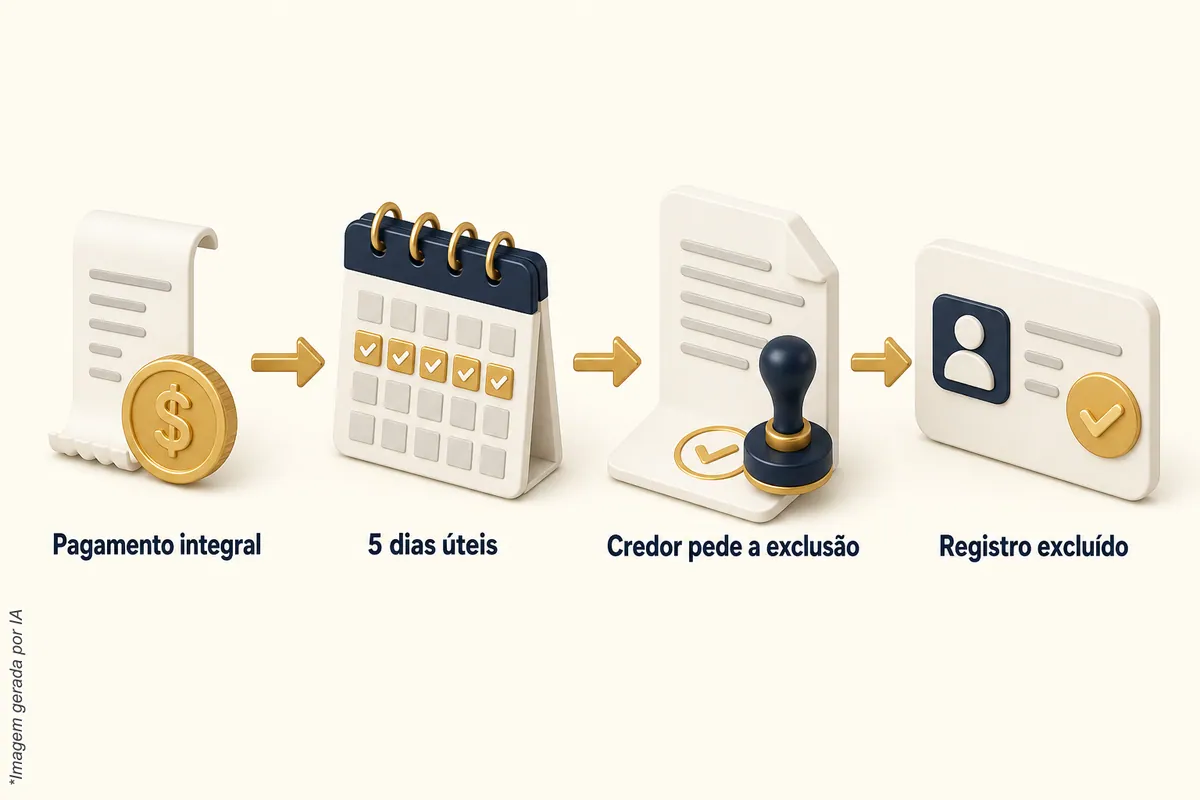
É do credor. A Súmula 548 do STJ atribui a ele a exclusão do registro da dívida no cadastro de inadimplentes em cinco dias úteis, contados do pagamento integral e efetivo do débito. O marco é o pagamento, não a promessa nem a assinatura de um acordo.
Isso responde a pergunta que mais aparece em busca do tipo “prazo para tirar nome do Serasa”: o prazo existe, tem número e tem responsável. Vale separar essa obrigação de outra que costuma ser confundida com ela. A Súmula 359 do STJ trata da notificação antes da inscrição e atribui essa responsabilidade ao órgão mantenedor do cadastro de proteção ao crédito. Notificar antes de negativar é de um sujeito; excluir depois de pago é de outro.
O art. 43 do CDC completa o quadro do lado do consumidor: assegura o acesso aos registros e às suas fontes, exige informações claras e verdadeiras e permite exigir a correção de inexatidões. Ou seja, se o registro continua lá com a dívida paga, trata-se de informação a corrigir, e você tem direito de saber de onde ela vem.
Duas ressalvas mantêm o texto honesto. Primeira: a súmula fala do pagamento integral e efetivo e não diz que o birô, sozinho, resolve tudo no quinto dia; ela diz de quem é o dever. Segunda: a decisão de dar crédito depois disso é do credor, que olha renda, histórico, relacionamento e rating interno. Registro baixado não é crédito aprovado.
O que conta como pagamento integral e efetivo?
É o pagamento do débito inteiro que de fato chegou ao credor: Pix concluído, boleto compensado, transferência confirmada. Proposta de acordo, acordo assinado ou comprovante de agendamento ainda não é esse marco. O enunciado fala em pagamento integral e efetivo, e é a partir dele que os cinco dias úteis começam a correr.
Na prática, o que costuma atrasar a contagem é o que acontece entre a vontade de pagar e o dinheiro entrar:
- Boleto pago fora do horário pode compensar só no dia útil seguinte. A data que vale é a da compensação, não a do aplicativo.
- Acordo parcelado costuma ter condições próprias. Pagar a entrada ou algumas parcelas não é quitar o débito inteiro; confirme por escrito com o credor em que momento o acordo é tratado como pagamento integral e a baixa é feita.
- Valor menor que o devido, mesmo que por poucos reais, deixa o débito em aberto e pode manter o registro. Peça o valor atualizado antes de pagar.
- Cobrança por terceiros exige atenção: pague a quem tem autorização para receber e guarde o comprovante em nome do credor ou da assessoria que o representa.
Um exemplo hipotético, só para a conta ficar à vista: uma empresa quita um débito numa segunda-feira, e o pagamento é compensado nesse mesmo dia. Sem feriado no meio, cinco dias úteis depois chega-se à segunda-feira seguinte. Se houver feriado, ou se a contagem for feita de outro modo, a data muda por um ou dois dias. Por isso vale anotar a data da compensação e conferir o registro a partir daí, sem esperar até o último minuto para perguntar.
E se a dívida também estava protestada?
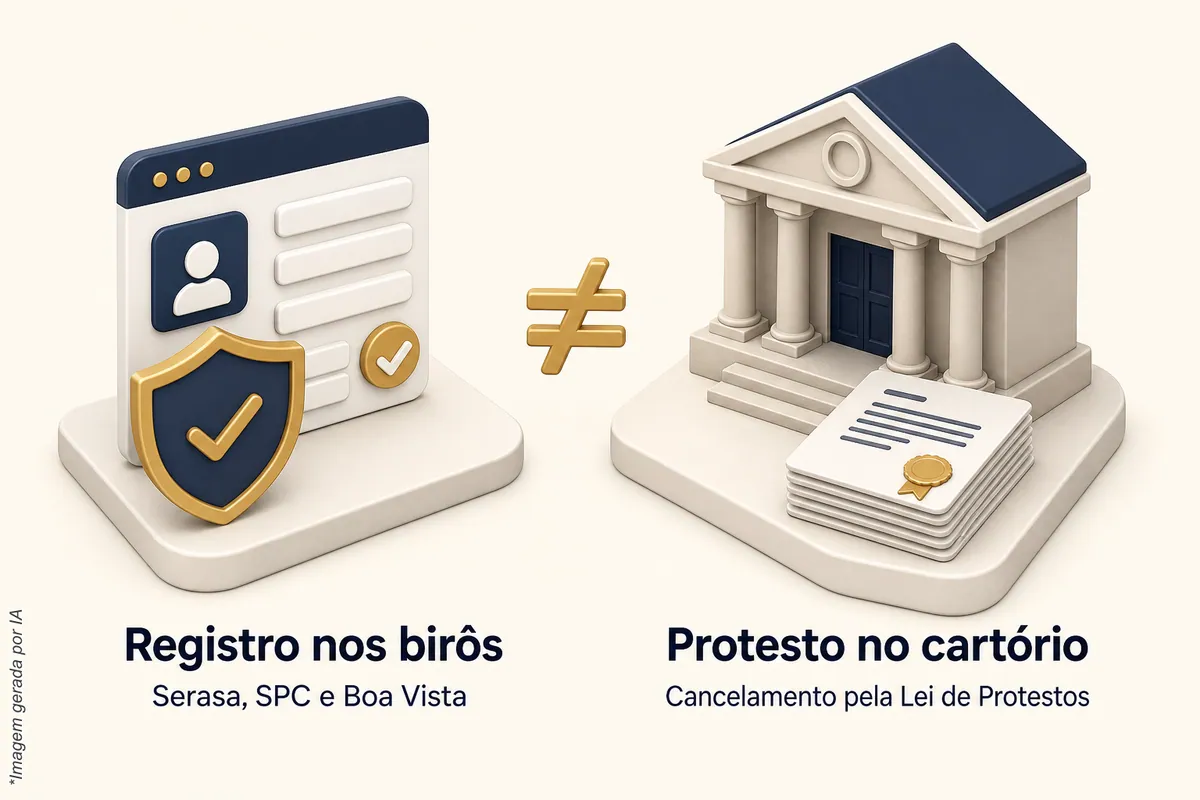
O protesto é outro registro, feito em cartório, e pagar a dívida não o cancela sozinho. Pela Lei de Protestos (art. 26), o cancelamento é requerido ao tabelionato, com o documento protestado ou a declaração de anuência, e a lei distingue pagamento, anuência e ordem judicial.
Em São Paulo, a central de protestos paulista orienta consultar os protestos pelo CPF ou CNPJ e permite solicitar o cancelamento eletrônico quando o credor já disponibilizou a autorização no sistema. A consulta indicativa é gratuita e a certidão de protesto é outra coisa, então confira qual dos dois você precisa.
Há uma distinção que costuma gerar confusão. O apontamento do protesto também aparece nos órgãos de proteção ao crédito, como Serasa, SPC Brasil e SCPC Boa Vista, e esse apontamento é uma coisa; o protesto em si, no cartório e na central de protestos, é outra. A ArrudaCred atua no apontamento nos órgãos de proteção ao crédito, conforme o escopo contratado. Ela não cancela o protesto no cartório nem na central de protestos, que não é órgão de proteção ao crédito. Esse cancelamento segue o caminho da lei.
Dívida antiga: esperar cinco anos resolve?
Não resolve a dívida; resolve, no máximo, o tempo do registro. A Súmula 323 do STJ permite manter a inscrição por no máximo cinco anos, independentemente da prescrição da execução. Ela não declara extinta a dívida pelo simples passar do tempo.
Isso desmonta uma versão paralela do mito: “não paguei, esperei, o nome saiu, então estou quite”. A negativação é um registro de cobrança nos birôs de crédito e não extingue a dívida; ela continua existindo e pode ser cobrada pelos meios legais, mesmo depois de o registro sair. O prazo de cinco anos conta do vencimento, e a pergunta certa para quem tem uma dívida antiga é qual é a situação dela hoje e o que é mais sensato fazer com ela, não apenas quando o nome sai.
Qual é o risco de acreditar no mito?
O principal risco é esperar parado enquanto o prazo corre sem que ninguém cobre o credor. Se o registro de uma dívida já paga continua ativo, cada semana pode ser um fornecedor que nega prazo, uma proposta de financiamento que trava ou uma conversa com o banco que fica mais difícil do que precisava ser.
Os efeitos práticos de acreditar que a baixa é tarefa sua são vários:
- Tempo perdido. Ir de birô em birô pedir uma exclusão que o birô não decide, porque quem informa que a dívida foi paga é o credor.
- Pagar duas vezes. Quem acha que o pagamento “não pegou” às vezes paga de novo, ou paga a terceiros que prometem acelerar a baixa. Antes disso, leia o alerta sobre os feirões de limpa nome.
- Perder o rastro. Quanto mais tempo passa sem cobrar, mais difícil fica reconstituir comprovantes, protocolos e conversas.
- Misturar cadastros diferentes. O registro no birô e a informação no Registrato do Banco Central (SCR) são coisas distintas. Pagar atualiza a situação da operação no SCR, mas o histórico dos meses anteriores fica; discordar de uma informação abre revisão com a instituição, mas não apaga o registro. Veja mais sobre o Registrato do Banco Central.
- Confundir baixa com crédito. Mesmo com o registro excluído, o score muda segundo o modelo de cada birô, e o crédito segue dependendo do credor.
Para quem toca uma empresa com folha para fechar e fornecedor para pagar, o impacto é imediato. Para quem tem o próprio CPF em jogo, é a aprovação do cartão ou do financiamento. Em ambos os casos, o custo de acreditar no mito é pago em dias.
O que fazer depois de pagar, passo a passo
A resposta prática é tratar a baixa como um prazo a acompanhar, não como um pedido a fazer. Os passos abaixo valem para pessoa física e para empresa, e o ponto central é registrar tudo por escrito:
- Guarde o comprovante do pagamento integral e anote o dia em que ele foi compensado. Se foi acordo, guarde também o documento que mostra que a dívida foi quitada por inteiro.
- Peça ao credor, por escrito, a confirmação da quitação e da baixa do registro. Um e-mail ou uma mensagem com protocolo basta para provar depois que você pediu.
- Conte cinco dias úteis a partir do pagamento, considerando feriados, e anote a data final.
- Consulte o registro depois do prazo. O portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar o CPF e verificar pendências. Para CNPJ e para os demais birôs, use os canais de consulta de cada um.
- Se o registro continuar, cobre o credor por escrito, anexando comprovante e protocolo anterior, e cite que o prazo de cinco dias úteis da Súmula 548 já passou.
- Use os canais de reclamação. O Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder; a adesão é voluntária e a plataforma não substitui Procon, Defensoria Pública ou Juizado Especial.
- Peça revisão de dado desatualizado. O SPC Brasil informa que é possível pedir revisão de dados desatualizados; ela depende de identificação e não é decisão judicial.
- Se o caso for de dano ou de cobrança indevida, procure orientação jurídica. Vale lembrar que a Súmula 385 do STJ afasta indenização por dano moral em anotação irregular quando já existe inscrição legítima anterior, mas ressalva o direito ao cancelamento da anotação irregular.
Se você tem várias dívidas, vale montar uma planilha simples com credor, valor pago, data de compensação, data-limite da baixa e situação de cada registro. É um trabalho de meia hora que evita meses de dúvida, e dá segurança para decidir o próximo passo sem depender de palpite.
Quando faz sentido contar com a ArrudaCred
Há quem prefira acompanhar sozinho, e este post dá o caminho. Há quem não tenha tempo, tenha muitos registros em mais de um birô ou queira que alguém confira o que é de cada órgão. Para esses casos, a ArrudaCred oferece o serviço Limpa Nome Serasa/SPC, uma regularização cadastral voltada à retirada de restrições e negativações em órgãos de proteção ao crédito, como Serasa, SPC Brasil e Boa Vista/SCPC, inclusive o apontamento de protesto nesses órgãos, conforme o escopo contratado.
O que o serviço faz é analisar as restrições cadastradas nos órgãos de proteção ao crédito, conforme o escopo contratado. É um serviço de meio, e não de resultado, e não substitui o acompanhamento que você mesmo pode fazer com o credor. As condições são tratadas no atendimento, com o contrato à vista.
Se quiser conversar sobre o seu caso, fale com a ArrudaCred no WhatsApp ou conheça a página do serviço. Leve o comprovante do pagamento, a data em que ele foi compensado e uma foto da tela que mostra o registro.
Perguntas frequentes sobre tirar nome do Serasa após pagamento
Quanto tempo leva para o nome sair do Serasa depois de pagar?
A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. Em um caso concreto, o dia da compensação, feriados e a forma como o credor informa o birô podem alterar a data. Por isso, anote o dia em que o pagamento foi compensado.
Quem pede a baixa do registro depois do pagamento, eu ou o credor?
Segundo a Súmula 548, a exclusão do registro é incumbência do credor. A você cabe guardar os comprovantes, pedir a confirmação da quitação por escrito e conferir o registro depois do prazo. Se ele continuar, você pode cobrar o credor, reclamar nos canais de atendimento e pedir revisão de dado desatualizado.
Acordo assinado já conta como pagamento?
Não. O marco descrito pela súmula é o pagamento integral e efetivo, e não a proposta de acordo nem a sua assinatura. Em acordo parcelado, confirme por escrito com o credor quando o débito passa a ser tratado como quitado, e guarde os comprovantes de cada parcela.
Pagar a dívida cancela o protesto no cartório?
Não automaticamente. O protesto é um registro de cartório, e o cancelamento é requerido ao tabelionato, com o documento protestado ou a declaração de anuência, nas condições da Lei de Protestos. Já o apontamento do protesto nos órgãos de proteção ao crédito é outro registro, tratado à parte.
Depois que o nome sai, o score sobe e o crédito é liberado?
Não há garantia. O score é uma nota estatística de cada birô, que muda com o tempo. Com as restrições removidas, a tendência normal é o score melhorar aos poucos, porque o birô deixa de pesar aquele registro, mas o ritmo depende do modelo de cada um e do resto do histórico. A decisão de dar crédito é sempre do credor.
Nota: a ArrudaCred presta serviço de meio, não de resultado. Este conteúdo é informativo e não garante a retirada de nenhum registro, a aprovação de crédito nem a melhora de score.