Esta história é baseada em situações que nossos clientes vivem todos os dias. Nomes, cidades e detalhes foram alterados para preservar a privacidade. Se você se reconhece aqui, fale com a gente.
Cláudia, projetista numa empresa de engenharia, levou uma tarde inteira para entender por que dois bancos responderam de forma oposta ao mesmo pedido, no mesmo dia, com o mesmo CPF. Por trás da diferença estava o rating de crédito, a classificação que cada instituição faz de seus clientes. Ela tinha as contas em dia, o nome sem restrição e nenhuma explicação para o tratamento desigual. Esta é a história de como ela descobriu de onde vinha a diferença e o que passou a fazer com isso.
Duas respostas para a mesma pessoa
Cláudia queria reformar o apartamento onde mora e decidiu fazer o que qualquer pessoa organizada faria: pedir simulações em mais de um lugar antes de assinar qualquer coisa. Numa terça-feira, abriu o aplicativo do banco onde recebe o salário e, na mesma hora, o de uma segunda instituição, onde tinha uma conta pouco usada.
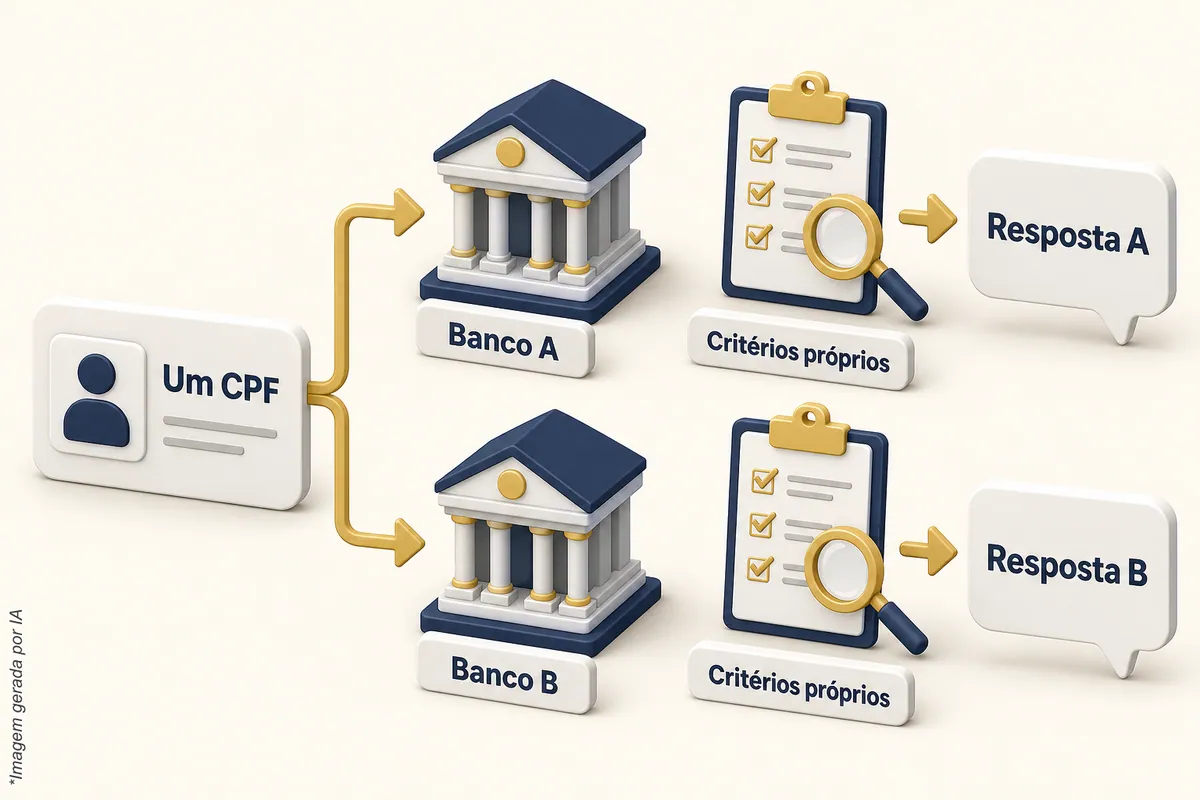
A resposta do primeiro veio em segundos, e foi uma recusa curta: “no momento, não foi possível oferecer crédito”. Sem motivo, sem número de protocolo, sem um caminho. A do segundo veio quase junto, com uma proposta que ela podia ler, comparar e levar para casa.
O que a incomodou não foi só a recusa. Foi a sensação de ser tratada como alguém que o banco não conhece, depois de tanto tempo pagando tudo no vencimento. Ela ficou olhando as duas telas lado a lado, uma fechada e outra aberta, e pensou: se eu sou a mesma pessoa, por que a resposta não é a mesma?
Como ela chegou até aquela tela
A trajetória de Cláudia era, aos olhos dela, a de alguém previsível. Pagava as contas antes do vencimento, usava pouco crédito, mantinha um único cartão e nunca tinha pedido empréstimo. Durante anos, tratou isso como a prova de que estava fazendo tudo como se deve.
O raciocínio dela era simples e, até aquela terça-feira, parecia sólido: quem paga em dia e não deve a ninguém é bem visto por qualquer banco. O que ela não tinha parado para pensar é que “ser bem visto” não é uma nota única, guardada num cofre central, que todos consultam. Cada instituição olha para o cliente com os próprios olhos.
Havia ainda detalhes que ela suspeitava serem fracos, sem ter certeza: o cadastro no primeiro banco tinha sido preenchido há muito tempo, com a renda de uma época anterior, e ela quase nunca movimentava dinheiro naquela conta além do salário que entrava e saía. Nada disso era problema para ela. Podia ser, para o banco.
O que ela fez, etapa por etapa
Cláudia decidiu tratar a recusa como trata uma planta com erro de cota: não com raiva, mas com conferência, item por item.
Primeiro, conferir o básico. Consultou a situação cadastral do próprio CPF no serviço da Receita Federal. A página permite consultar a situação cadastral do CPF e emitir o comprovante. Estava como ela esperava, mas valeu o hábito: o serviço mostra a situação perante a Receita, e não um relatório de dívidas de birô de crédito, então ela anotou que essa conferência era só o ponto de partida.
Segundo, olhar o próprio histórico de pagamento. A Lei do Cadastro Positivo assegura a consulta gratuita ao histórico e à pontuação, além da possibilidade de contestar informações. Cláudia acessou o que a lei garante e leu o histórico como quem lê um extrato: procurando o que estava registrado e o que estava faltando. Entendeu que aquelas informações servem à análise de risco, mas que a lei não fixa uma nota individual.
Terceiro, entender como o score é calculado. Pesquisou e encontrou a explicação da Serasa sobre o cálculo do score, que descreve seis fatores, com pesos distintos: pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos. Ela reparou em duas ressalvas. A primeira: esse é o modelo divulgado por uma empresa, e não uma fórmula obrigatória para todos os bancos e birôs. A segunda: a própria Serasa informa que a decisão de conceder crédito pertence ao credor.
Quarto, pedir o relatório de relacionamentos. O Banco Central oferece o relatório de contas e relacionamentos (CCS), que informa as instituições com as quais a pessoa mantém ou manteve contas, investimentos e outros vínculos, com as datas de início e de encerramento. O relatório não traz saldos, movimentações nem números de conta, e Cláudia gostou dessa clareza. Ao ler a lista, viu que cada banco aparecia só com a existência e as datas do vínculo. Quanto ela usava cada um, e como o banco interpretava isso, não estava ali: ficava dentro da instituição.
Quinto, falar com o banco. Foi até o atendimento da instituição que a tinha recusado e perguntou, sem tom de reclamação, que informações o banco usa para analisar um pedido. Ouviu que a análise é interna e que o banco não detalha o modelo. Mas aproveitou a conversa para atualizar o cadastro, confirmar a renda atual e entender quais documentos o banco aceita para isso.
Sexto, comparar e registrar. Montou uma planilha com as duas respostas, a data de cada consulta, o que ela tinha atualizado e o que ainda dependia de terceiros. O objetivo era separar o que ela podia conferir sozinha do que dependia de terceiros.
A virada: o rating de crédito é de cada banco
A ficha caiu na leitura do material do Banco Central e das próprias páginas dos birôs, quando ela juntou duas ideias que estavam separadas na cabeça dela. A primeira: o score é uma nota estatística calculada por um birô de crédito. A segunda: o banco, ao decidir, não olha só para essa nota.
O rating de crédito, no sentido bancário, é a classificação que a própria instituição faz do risco de cada cliente, usando critérios internos, como renda, relacionamento com o banco e histórico de pagamento, além do que obtém de fontes externas. Por isso ele não é um número único e público: cada banco monta o seu, e cada um decide o que pesa mais. O de Cláudia no banco onde recebia o salário podia estar baseado em um cadastro defasado e em pouca movimentação. O do segundo banco, em outros dados e outros critérios.
Isso explicava a diferença entre as duas telas. Não era uma contradição, era o funcionamento normal: duas instituições, dois modelos, duas leituras da mesma pessoa. E explicava também uma confusão que ela carregava havia anos: nome sem restrição e contas em dia são pontos importantes, mas não são o mesmo que uma classificação favorável. A classificação é do banco, e a decisão de conceder crédito também.
Ela anotou na planilha três diferenças que passaram a guiar suas conversas daqui para a frente:
- Score: nota estatística de cada birô, com modelo próprio. A Súmula 550 do STJ trata o credit scoring como método estatístico e assegura esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas.
- Rating bancário: classificação interna de cada instituição, com critérios próprios. Não existe um único para todo o mercado.
- Decisão de crédito: sempre do credor, que pode considerar score, rating, renda e relacionamento, cada um com o peso que definir.
Duas ressalvas mantiveram a leitura dela honesta. Primeira: entender como o rating funciona não muda, sozinho, a classificação de ninguém. Segunda: parte do que pesa na análise é interna e não aparece para o cliente, então nem tudo é possível conferir.
Depois: o que ela passou a saber e a decidir
Cláudia não saiu dessa história com uma promessa de nada. Saiu com um mapa: a diferença entre score e rating, a lista de fontes que ela mesma pode consultar e o que só o banco enxerga.
Com o mapa na mão, as decisões ficaram mais objetivas. Ela decidiu que:
- antes de qualquer novo pedido, conferiria se o cadastro e a renda informados ao banco estão atualizados, em vez de presumir que o banco “já sabe”;
- faria um pedido de cada vez e guardaria as respostas, já que a busca por crédito é um dos fatores que a Serasa descreve no cálculo do score;
- compararia as propostas pelo custo total, e não só pela parcela, anotando o que cada banco informou;
- repetiria a conferência do Cadastro Positivo e do relatório de relacionamentos de tempos em tempos, e guardaria os registros em ordem;
- se achasse que uma informação estava errada, seguiria o caminho recomendado: primeiro o atendimento ou a ouvidoria da instituição, e só depois, se fosse o caso, o canal do Banco Central para reclamações, sabendo que ele recebe a demanda, mas não resolve o contrato individual.
Ela também entendeu um limite: boa parte do rating é interno, e há quem prefira fazer toda essa conferência sozinho, o que é perfeitamente razoável. Outros não têm tempo de reunir as fontes, ou querem alguém que explique o que é analisado em cada uma. Para esse caso existe o serviço de apoio, que analisa os fatores ligados ao score e ao rating bancário do cliente. Cláudia ponderou os dois caminhos e fez a escolha que cabia a ela.
Um detalhe final: na semana seguinte, quando voltou a abrir os dois aplicativos, ela já não olhava as respostas como um veredito sobre o valor dela. Olhava como a leitura de duas instituições, cada uma com seus critérios, e sabia o que estava ao alcance dela conferir e o que não estava.
Se você se reconhece nessa história
Se você recebeu respostas diferentes de bancos diferentes e não sabe por onde começar a entender o que está sendo analisado, a ArrudaCred pode ajudar. O serviço de rating bancário analisa os fatores relacionados ao score de crédito e ao rating bancário do cliente. O primeiro passo é uma conversa: você conta o que aconteceu, e a equipe explica o que é analisado e como funciona.
Chame a ArrudaCred pelo WhatsApp e leve as respostas que os bancos deram, se tiver guardado.
Perguntas frequentes
O que é rating de crédito?
É a classificação que uma instituição financeira faz do risco de cada cliente, com critérios próprios, como renda, relacionamento e histórico de pagamento. Não é uma nota pública e única: cada banco monta o seu, e a decisão de conceder crédito é sempre do credor.
Rating de crédito e score são a mesma coisa?
Não. O score é uma nota estatística calculada por cada birô de crédito, com modelo próprio. O rating bancário é uma classificação interna da instituição. Um banco pode considerar o score entre outros dados, mas a leitura final é dele.
Onde posso conferir as informações que entram nessa análise?
Algumas estão ao seu alcance: a situação cadastral do CPF na Receita Federal, o histórico e a pontuação do Cadastro Positivo, o relatório de contas e relacionamentos (CCS) do Banco Central e o Registrato. O que cada banco usa por dentro, porém, é interno e nem sempre é divulgado.
E se eu achar que o banco usa uma informação errada?
O Cadastro Positivo prevê a contestação de informações. Em relação ao banco, o caminho recomendado é começar pelo atendimento ou pela ouvidoria da instituição. O Banco Central recebe reclamações contra instituições supervisionadas, mas não intervém no contrato individual, e a resposta não garante solução.
O que o serviço de rating da ArrudaCred faz?
Analisa os fatores ligados ao score e ao rating bancário do cliente. O serviço não garante score, rating nem aprovação de crédito: a decisão é sempre da instituição financeira.
Próximo passo
Entender como cada banco enxerga você é o começo de qualquer decisão de crédito. Se quiser conversar sobre o seu caso, fale com a ArrudaCred pela página do serviço de rating bancário ou direto pelo WhatsApp.
Uma nota importante: o resultado não é garantido. O score depende do modelo de cada birô, o rating é uma classificação interna de cada banco e a decisão de conceder crédito é sempre do credor.