Neste artigo
Quem paga tudo à vista, nunca atrasou uma conta e mesmo assim recebe um limite baixo costuma ouvir que o problema é o rating. Na maioria das vezes, o que falta não é bom comportamento, é dado: o banco não tem como medir o que nunca foi registrado. Para aumentar rating nesse caso, o trabalho é tornar visível o que já existe: renda atualizada no cadastro, relacionamento ativo, Cadastro Positivo aberto e algum histórico de pagamento de crédito. A decisão de conceder crédito continua sendo do credor.
A seguir, o estado "antes" descrito em detalhe, o que muda durante o processo, o que passa a constar no registro depois e a ordem das etapas, sem prazo prometido.
Por que pagar tudo à vista não aparece para o banco?
Porque pagamento à vista e no débito não gera histórico de crédito. O banco avalia risco de inadimplência olhando como a pessoa pagou crédito no passado. Quem nunca teve financiamento, empréstimo ou cartão usado de verdade não tem esse histórico, e a falta de informação é lida como incerteza, não como garantia de bom pagador.
Pense numa máquina que funciona há anos sem quebrar, mas sem nenhuma ficha de manutenção preenchida. Ela pode estar perfeita. Só que quem chega para auditar não tem como atestar isso, porque não há anotação de revisão, troca de peça ou inspeção. A conta corrente de quem só recebe, saca e paga à vista funciona do mesmo jeito: o comportamento é bom, mas o arquivo que o banco consulta está quase vazio.
Qual a diferença entre rating bancário e score?
Score é uma nota estatística calculada por cada birô de crédito, com modelo próprio. Rating bancário é a classificação interna que cada banco faz dos clientes, com critérios dele, como renda, relacionamento e histórico na casa. Um não garante o outro, e nenhum dos dois decide o crédito sozinho: quem decide é o credor.
Segundo a Serasa, o cálculo do score dela considera fatores com pesos distintos, entre eles pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos, e a decisão de conceder crédito pertence ao credor. Esse é o modelo divulgado pela Serasa, não uma fórmula que todos os bancos usam. Ainda assim, ajuda a entender por que quem tem pouca experiência com crédito e cadastro desatualizado aparece com pouca informação para análise.
O STJ, na Súmula 550, trata o credit scoring como método estatístico de avaliação de risco e assegura ao consumidor esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas. Ou seja, a nota não é um julgamento moral sobre a pessoa: é uma conta feita com os dados disponíveis.
O estado "antes": renda estável, nenhum atraso e quase nenhum dado
O retrato típico de quem procura aumentar o rating sem nenhum atraso no histórico costuma se repetir. Vale descrever peça por peça, porque cada uma é um ponto de ajuste diferente:
- Cadastro parado no tempo. A renda informada ao banco é a de quando a conta foi aberta. Aumentos de renda e mudança de endereço nunca foram atualizados.
- Conta que só recebe e esvazia. O salário entra e sai no mesmo dia, para saque ou transferência. O banco vê o dinheiro passar, mas não vê relacionamento.
- Nenhuma operação de crédito em nome próprio. No Registrato, o relatório do SCR do Banco Central, não aparece operação de crédito, ou aparecem pouquíssimas.
- Cartão com limite baixo e pouco uso. Usado raramente, ele gera pouco registro de pagamento.
- Cadastro Positivo cancelado. Algumas pessoas pediram para sair por cautela. Com isso, o histórico de bom pagador deixa de ser usado.
- Pedidos de crédito em sequência. Depois de uma recusa, é comum tentar em outro lugar na mesma semana. A busca por crédito é um dos fatores que a Serasa informa considerar.
Nenhum desses pontos é irregularidade. Não há dívida, protesto nem negativação. O que existe é um conjunto de campos que o banco não consegue preencher, e o limite baixo é a resposta padrão para essa falta de informação. Com o tempo, esse limite deixa de parecer estranho e vira uma referência que a pessoa passa a aceitar como normal, o que é justamente o que vale revisar.
O que muda durante o processo?
Durante o processo, nada é apagado nem inventado. O que muda é a qualidade e a quantidade de informação verdadeira disponível para análise: o cadastro passa a refletir a renda atual, o relacionamento com o banco fica visível e o histórico de pagamentos passa a ser registrado nos sistemas que bancos e birôs consultam.
1. Levantar o que já está registrado
Antes de mexer em qualquer coisa, a etapa é ler o que existe. Três consultas dão a base:
- o Registrato, que mostra as operações de crédito registradas no SCR em seu nome;
- o Relatório de Contas e Relacionamentos (CCS), que, segundo o Banco Central, informa as instituições com as quais você mantém ou manteve contas e relacionamentos, com as datas de início e encerramento;
- o histórico e a pontuação do Cadastro Positivo, cuja consulta gratuita é assegurada pela Lei do Cadastro Positivo.
Com isso em mãos, dá para separar o que é ausência de dado, o que é dado desatualizado e o que é dado errado. Cada caso pede uma ação diferente.
2. Atualizar o cadastro no banco principal
Renda, ocupação, endereço e contatos atualizados, com comprovante. Parece detalhe, mas o cadastro é a primeira peça que o banco usa para dimensionar qualquer oferta. Renda antiga no sistema significa análise feita sobre um número que não existe mais.
3. Dar movimento ao relacionamento
Concentrar a renda e as contas recorrentes no banco onde se quer construir histórico permite que ele observe entrada regular e pagamentos em dia. Não é preciso abrir conta em vários lugares; costuma ser mais útil ter um relacionamento legível do que vários relacionamentos rasos.
4. Reabrir o Cadastro Positivo, se ele foi cancelado
A Lei do Cadastro Positivo assegura o cancelamento e também a reabertura do cadastro, além da contestação de informações. Para quem paga em dia, manter o cadastro aberto permite que esse histórico seja usado na análise de risco.
5. Criar histórico de crédito sem contrair dívida desnecessária
Histórico de pagamento de crédito se forma usando crédito e pagando. Isso não exige empréstimo nem parcelamento longo. Usar o cartão em despesas que já seriam pagas de qualquer forma e quitar a fatura inteira no vencimento gera registro de pagamento sem custo de juros. O objetivo é anotação, não endividamento.
6. Espaçar os pedidos de crédito
Pedir limite ou cartão em várias instituições num curto período multiplica as buscas por crédito, um dos fatores do modelo divulgado pela Serasa. Organizar os pedidos, um de cada vez e depois de o cadastro estar atualizado, evita que a própria pressa vire informação contra.
O estado "depois": o que muda no registro
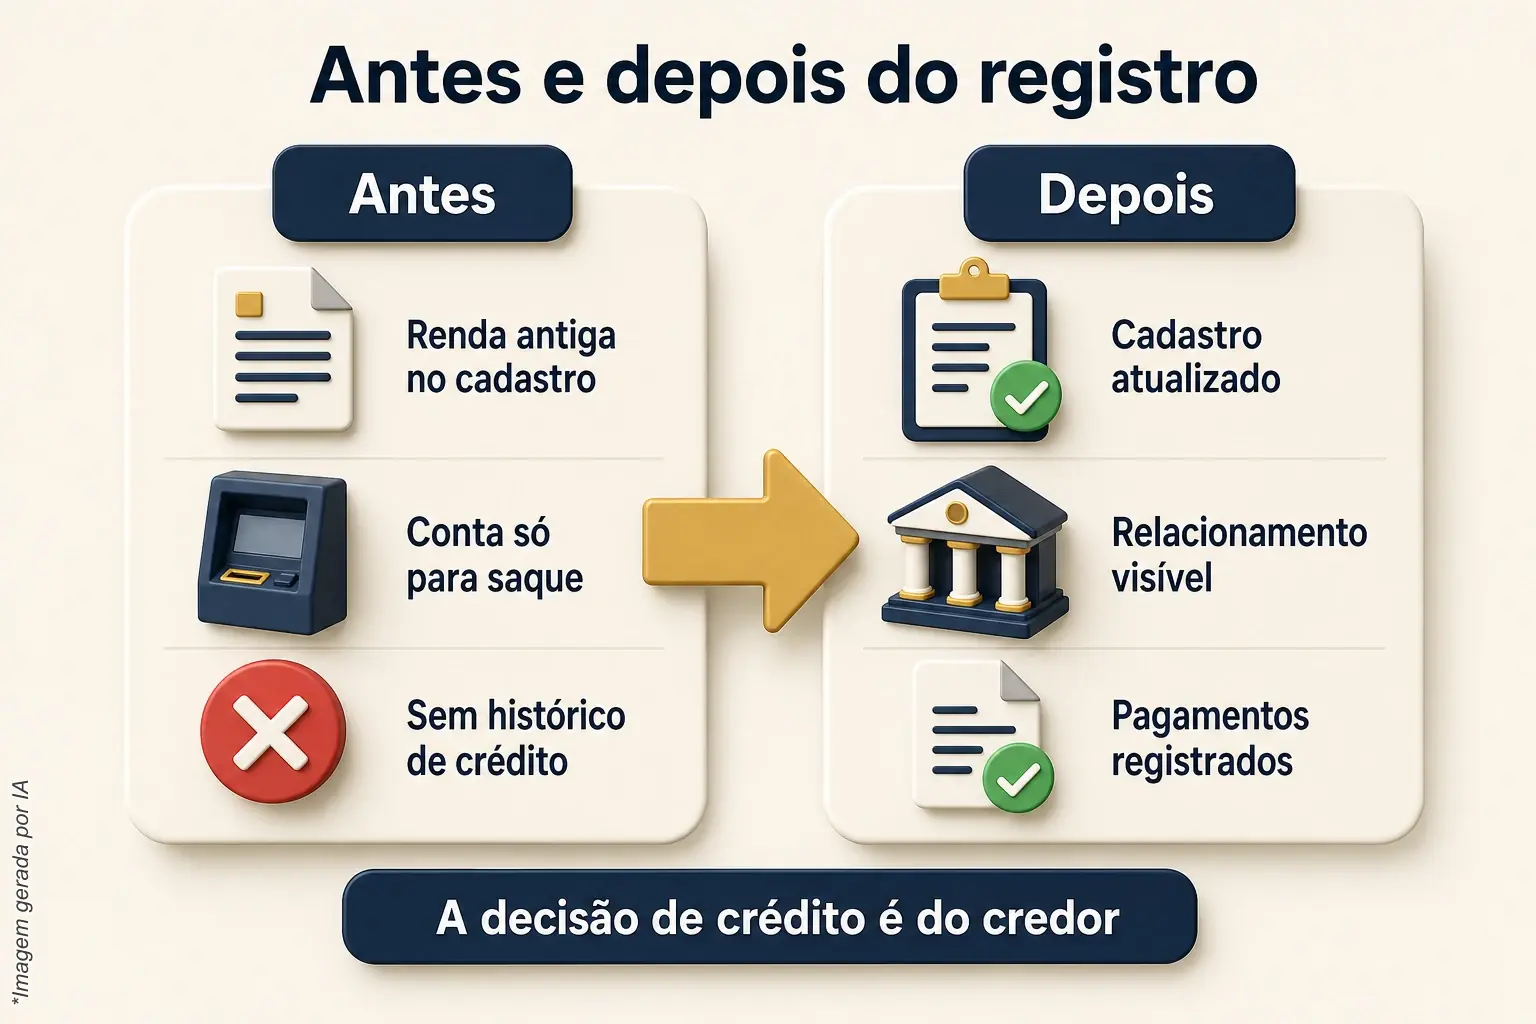
O "depois" é descrito aqui como fato técnico, não como resultado garantido. Ao fim das etapas, o que passa a constar nos sistemas é diferente do retrato inicial:
- o cadastro do banco reflete a renda e os dados atuais;
- a conta mostra entrada regular e pagamentos recorrentes, não só saques;
- o SCR passa a registrar operações em seu nome, com a situação de cada mês;
- o Cadastro Positivo, se reaberto, volta a reunir o histórico de pagamentos;
- as buscas por crédito ficam espaçadas e coerentes com a renda.
O que não muda: cada banco segue com o próprio modelo de rating, cada birô com o próprio score, e a decisão de conceder crédito continua sendo do credor, com critérios que incluem renda, relacionamento e política interna. Nenhum serviço controla essa decisão. O que se controla é a qualidade da informação que chega até ela.
Um cuidado técnico sobre o SCR: pagar atualiza a situação de uma operação, mas os meses anteriores ficam registrados como foram. Isso vale nos dois sentidos. Um atraso não some ao pagar, e um histórico de meses em dia também fica, servindo de base para as análises seguintes.
Linha do tempo: em que ordem as etapas acontecem?
A ordem importa mais que a velocidade. Primeiro vem o diagnóstico, depois a correção do cadastro, em seguida o movimento do relacionamento e o histórico de pagamentos e, por último, o novo pedido de crédito. Inverter essa sequência, pedindo crédito antes de atualizar o cadastro, costuma repetir a mesma análise com os mesmos dados de antes.
- Diagnóstico: Registrato, CCS e Cadastro Positivo consultados e anotados.
- Correção: dado errado contestado; dado desatualizado atualizado no banco.
- Relacionamento: renda e contas recorrentes concentradas no banco escolhido.
- Histórico: uso do cartão com fatura paga integralmente, mês após mês.
- Novo pedido: uma solicitação por vez, com o cadastro já atualizado.
Não existe prazo fixo para cada etapa. O tempo depende de cada banco, de cada birô e de quantos meses de histórico já foram registrados. Quem promete data certa para o rating mudar está prometendo algo que não controla.
E se uma informação registrada estiver errada?
Dado errado se corrige, não se contorna. O Código de Defesa do Consumidor, no art. 43, assegura acesso aos registros e às fontes e permite exigir a correção de inexatidões. A Lei do Cadastro Positivo também prevê a contestação. O caminho começa pela própria instituição que enviou o dado.
Se a instituição supervisionada pelo Banco Central não resolver, existe o canal de reclamação no Banco Central. A própria página recomenda procurar antes o atendimento ou a ouvidoria da instituição e esclarece que o Banco Central não intervém para resolver o contrato individual.
Como a ArrudaCred acompanha esse processo
O serviço de rating da ArrudaCred analisa o que está registrado em seu nome, separa o que é falta de dado, dado desatualizado e dado incorreto, e organiza as etapas na ordem certa, com o que fazer em cada uma. É um serviço de meio: o trabalho é sobre a informação, e a decisão de crédito continua com o banco. Se quiser entender como isso se aplica ao seu caso, conheça o serviço de rating bancário da ArrudaCred ou fale com a equipe pelo WhatsApp.
Perguntas frequentes
Quem nunca atrasou conta pode ter rating baixo?
Pode. O rating mede risco a partir de dados, e quem nunca usou crédito tem poucos dados de pagamento. Sem histórico, cadastro atualizado e relacionamento visível, o banco tende a oferecer pouco limite por falta de informação, não por desconfiança do comportamento.
Pagar tudo no débito ajuda a aumentar o rating?
Ajuda a mostrar movimento na conta, mas não gera histórico de crédito, porque não há crédito sendo pago. Usar o cartão em despesas já previstas e quitar a fatura inteira no vencimento cria esse histórico sem pagar juros.
Preciso pegar um empréstimo para criar histórico?
Não. Empréstimo sem necessidade gera custo e risco. O cartão usado com controle e pago integralmente já registra pagamento de crédito. Qualquer operação maior deve atender a uma necessidade real, não servir só para construir histórico.
Posso pedir explicação sobre a minha nota?
Sim. A Súmula 550 do STJ assegura esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas no credit scoring. A Lei do Cadastro Positivo também garante consulta gratuita ao histórico e à pontuação.
Atualizar o cadastro garante mais limite?
Não. Atualizar o cadastro faz a análise usar dados corretos, mas cada banco tem critérios próprios e a decisão de crédito é sempre dele. O que muda é a informação disponível, não a garantia de aprovação.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.