Neste artigo
Quem encontra uma dívida paga no Registrato ainda listada pode achar que há um erro. Uma explicação possível é o histórico: segundo o blog do Nubank, o pagamento atualiza a situação da operação a partir do mês correspondente, e os meses anteriores continuam registrados. Outras são uma operação diferente da que foi paga, uma informação que a instituição precisa revisar e uma confusão com Serasa e SPC.
Esta lista reúne seis pontos para conferir, na ordem em que vale olhar. Cada um explica o que significa e o que dá para verificar por conta própria, com base no que o Banco Central e as instituições publicam sobre o SCR. A ideia é separar o que é funcionamento normal do registro do que realmente merece questionamento.
Por que a dívida paga ainda aparece no Registrato?
Porque o relatório do SCR mostra a situação de cada operação ao longo do tempo. Pagar atualiza a situação a partir do mês correspondente, mas os meses anteriores continuam registrados. Também pode haver outra operação em aberto, uma informação incorreta que a instituição precisa revisar ou uma confusão com os birôs de crédito.
O Registrato é o serviço do Banco Central por onde o titular emite o relatório do SCR, o Sistema de Informações de Crédito. Segundo o gov.br, o relatório mostra compromissos de crédito com instituições financeiras, com saldo, modalidade e situação em dia ou em atraso. O acesso é confidencial e exige a identificação do titular ou de um representante. E emitir o relatório serve para conferir as informações, não para pedir a exclusão de registros.
6 pontos para conferir antes de concluir que há erro
1. Confundir histórico com dívida em aberto
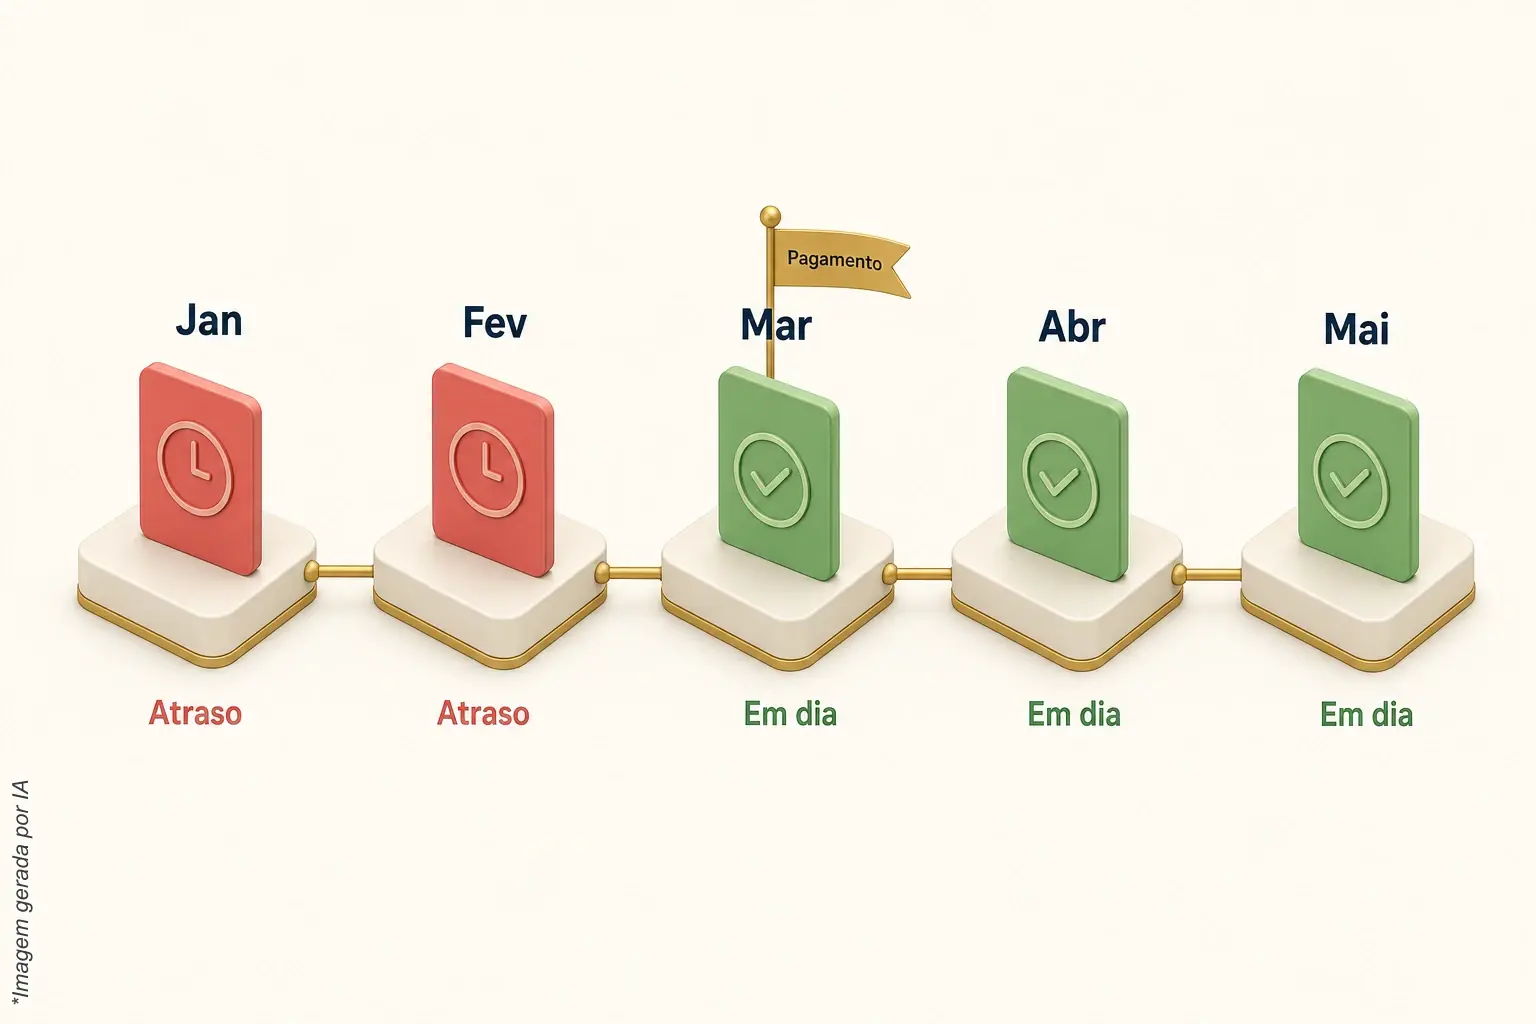
O relatório mostra a situação de cada operação, e o blog do Nubank explica que o pagamento atualiza essa situação a partir do mês correspondente, preservando os meses anteriores. É uma orientação do banco, não uma norma do Banco Central, mas ajuda a ler a tela. Um exemplo hipotético: uma operação ficou em atraso em janeiro e fevereiro e foi paga em março. Nos meses seguintes ela passa a constar em dia, mas janeiro e fevereiro continuam mostrando o atraso daquele período.
Por isso, o primeiro passo é olhar mês a mês, e não só a linha de cima. Se a operação aparece em dia a partir do mês do pagamento, o relatório está refletindo o pagamento, e o que resta é o histórico. Se ela continua em atraso depois de paga, aí existe algo a esclarecer com a instituição.
2. Olhar a operação errada
Quem tem mais de uma operação, na mesma instituição ou em instituições diferentes, vê mais de uma linha no relatório. O relatório do SCR traz, para cada compromisso, saldo, modalidade e situação, e é nesses campos que se confere se a linha em atraso é mesmo a da dívida que foi paga. Compare instituição, modalidade (cartão, cheque especial, empréstimo) e saldo com o comprovante de quitação.
Uma dívida paga e outra parecida, ainda em aberto, podem aparecer em linhas separadas. Deixe o comprovante e o contrato lado a lado com o relatório. Sem essa comparação, é fácil concluir que o pagamento não foi registrado quando, na verdade, a linha que preocupa é outra. O relatório mostra o que está registrado, e o comprovante prova o que foi pago. Quando os dois se cruzam, fica claro se a divergência é de leitura, de operação ou de informação.
3. Não reconhecer uma operação do relatório
O gov.br destaca que o relatório permite identificar operações não reconhecidas. Se aparece um compromisso que ninguém lembra de ter contratado, ele merece atenção própria: anote instituição, modalidade, saldo e situação, e procure a instituição para pedir esclarecimento. A orientação do Nubank vai na mesma direção, que é procurar a instituição responsável por informações incorretas no SCR.
O relatório diz o que consta, mas não explica por que consta. Quem pode esclarecer a origem de uma operação é a instituição, e por isso o contato com ela, por escrito e com protocolo, é o ponto de partida.
4. Achar que a discordância apaga o registro
Quando a informação está incorreta, o caminho descrito é procurar a instituição responsável. O Nubank detalha a manifestação de discordância, que registra o desacordo do cliente sobre a informação. O mesmo texto deixa claro o limite: a manifestação registra o desacordo, mas não apaga nem oculta a operação.
Entender isso evita uma expectativa equivocada: a de que, depois de enviar a manifestação, a linha desaparece. O que acontece depende da análise da instituição e do que ela concluir sobre o caso. A manifestação é um passo de registro e de diálogo, não um botão de exclusão.
5. Reclamar ao Banco Central esperando que ele resolva o contrato
O canal de reclamação do Banco Central recebe queixas contra instituições supervisionadas e recomenda contato prévio com o atendimento ou a ouvidoria da própria instituição. A página informa que as demandas contribuem para a supervisão, mas que o Banco Central não intervém para resolver o contrato individual, e que a resposta não garante solução.
Vale usar o canal, depois de tentar a instituição, sabendo para que ele serve. Guardar protocolos, datas e respostas da instituição ajuda a montar uma reclamação clara e a mostrar o que já foi tentado.
6. Misturar o Registrato com Serasa, SPC e relacionamento bancário
São registros diferentes. A negativação nos birôs, como Serasa e SPC Brasil, é um registro de cobrança, limitado a cinco anos contados do vencimento pelo art. 43 do Código de Defesa do Consumidor. O SCR traz compromissos de crédito com instituições financeiras. Uma consulta limpa nos birôs não mostra o que consta no SCR, e o contrário também vale.
O mesmo cuidado serve para o relacionamento bancário. O credor pode considerá-lo entre seus critérios, junto com renda e rating interno, mas a decisão é sempre dele, e trocar a conta de banco não é o que atualiza a situação de uma operação no SCR. Já o relatório do CCS, também do Banco Central, informa as instituições com as quais a pessoa mantém ou manteve relacionamento, com datas de início e de encerramento, e não traz saldos nem movimentações.
O ponto mais crítico: tratar o histórico como se fosse pendência
Dos seis pontos, o primeiro é o que mais atrapalha, porque ele contamina a leitura de todos os outros. Quem toma o histórico por pendência passa a procurar um problema onde o registro está funcionando como descrito, e deixa de olhar o que realmente pode estar errado: a linha de outra operação, o compromisso desconhecido, a informação que a instituição pode revisar. O tempo vai embora em tentativas que não tocam no ponto certo.
Uma forma prática de organizar a conferência é dividir o relatório em três grupos. No primeiro ficam os meses anteriores ao pagamento, que são histórico e seguem a lógica descrita pelo Nubank. No segundo, as operações ainda em atraso, que podem ser dívidas em aberto de verdade e pedem comparação com o comprovante. No terceiro, o que não bate com os seus documentos, e só esse grupo tem um caminho claro de questionamento junto à instituição.
Com os três grupos separados, a conversa com a instituição fica objetiva. Em vez de dizer apenas que a dívida paga ainda aparece, o titular apresenta a linha, o mês, o comprovante e o que não confere. Esse nível de detalhe facilita a análise do outro lado e deixa registrado o que foi pedido.
Mesmo o histórico pode ser considerado por um credor na análise, e o peso que ele dá é uma decisão dele, com critérios próprios. Por isso entender o que é cada grupo, e não apenas o que aparece na tela, é o que permite saber a quem perguntar e o que perguntar.
Checklist rápido para conferir o Registrato
- Emiti o relatório do SCR e li a situação mês a mês, não só a linha de cima.
- Separei o que é histórico de meses anteriores do que continua em atraso depois do pagamento.
- Comparei instituição, modalidade e saldo de cada linha com o comprovante de quitação.
- Anotei qualquer operação que não reconheço e procurei a instituição por escrito, com protocolo.
- Sei que a manifestação de discordância registra o desacordo, mas não apaga a operação.
- Tentei o atendimento ou a ouvidoria da instituição antes de reclamar ao Banco Central.
- Separei o que consta no SCR do que consta em Serasa, SPC Brasil e Boa Vista SCPC.
- Guardei comprovantes, contratos, protocolos e respostas em uma pasta só.
Se algum item ficou sem resposta, a conferência ainda não terminou.
Como a ArrudaCred trabalha o Registrato
O Limpa Nome no Registrato/BACEN da ArrudaCred começa pela análise do que consta no SCR: quais operações aparecem, em quais instituições, com qual situação. A partir dela, o serviço trata da regularização de registros negativos no histórico bancário, em especial os registrados como operações vencidas, conforme o escopo contratado. Condições e escopo são tratados no atendimento, com o contrato à vista.
Se você quer entender o que aparece no seu relatório e qual caminho faz sentido para o seu caso, fale com a ArrudaCred pela página do Limpa Nome no Registrato ou pelo WhatsApp.
Nota: o serviço é de meio, e o resultado não é garantido. A decisão de conceder crédito é sempre de cada credor.
Perguntas frequentes
Pagar a dívida tira o registro do Registrato?
Pagar atualiza a situação da operação a partir do mês correspondente, segundo o blog do Nubank, mas os meses anteriores continuam registrados. Por isso, uma dívida paga pode deixar de constar em atraso nos meses seguintes e ainda mostrar o atraso do período em que ela estava aberta. É orientação do banco, não norma do Banco Central.
Como emitir o relatório do SCR no Registrato?
O relatório é emitido pelo serviço do Banco Central no portal gov.br. O acesso é confidencial e depende da identificação do titular ou de um representante. Ele mostra compromissos de crédito com saldo, modalidade e situação em dia ou em atraso. Emitir o relatório serve para conferir as informações, e não para pedir a exclusão de registros.
Dá para reclamar ao Banco Central de um registro incorreto?
O Banco Central recebe reclamações contra instituições supervisionadas e recomenda contato prévio com o atendimento ou a ouvidoria da instituição. As demandas contribuem para a supervisão, mas o Banco Central não intervém para resolver o contrato individual, e a resposta não garante solução. Por isso, o contato com a instituição vem primeiro.
O que é a manifestação de discordância no SCR?
É o registro do desacordo do cliente com uma informação do SCR, feito sobre ela. O Nubank explica que a manifestação registra a discordância, mas não apaga nem oculta a operação. Ela é um meio de deixar a divergência anotada e levar o caso à instituição, sem garantia de mudança. A orientação é procurar a instituição responsável pela informação.
Mudar a conta de banco melhora o que aparece no SCR?
Não é isso que atualiza a situação de uma operação no SCR. Segundo o blog do Nubank, o que atualiza é o pagamento, a partir do mês correspondente. O relacionamento com o banco pode entrar nos critérios do credor, junto com renda e rating interno, mas a decisão de dar crédito é sempre dele.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.