Empresa para Limpar Nome: o Antes e Depois do CNPJ que Trava Crédito e Licitação
Quem procura uma empresa para limpar nome geralmente quer entender uma coisa antes de qualquer outra: o que muda, na prática, entre o CNPJ negativado e o CNPJ com a situação cadastral regularizada. A resposta direta é esta: muda a forma como o cadastro aparece nas consultas de crédito, seguro-garantia e licitação — não o resultado dessas análises, que continua dependendo de cada instituição. Este texto mostra o antes, o processo de regularização e o depois, sem prometer o que nenhum serviço de meio pode garantir.
O estado “antes”: o CNPJ travado no crédito, no seguro-garantia e na licitação
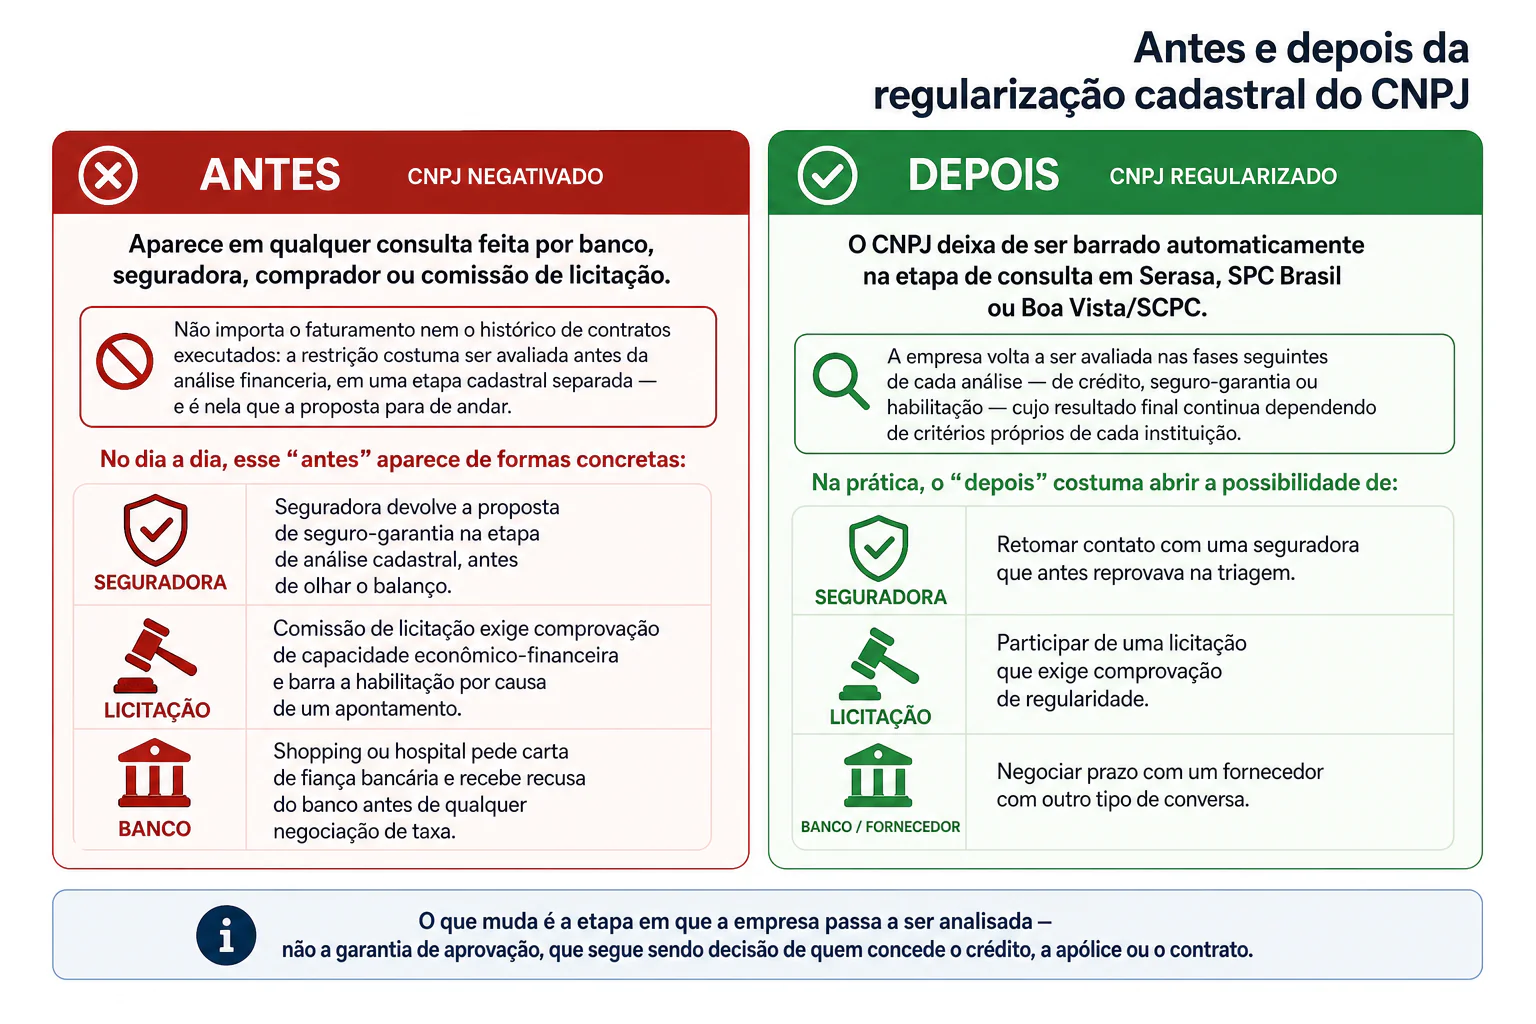
Resposta direta: antes da regularização, um CNPJ negativado aparece em qualquer consulta feita por banco, seguradora, comprador ou comissão de licitação. Não importa o faturamento nem o histórico de contratos executados: a restrição costuma ser avaliada antes da análise financeira, em uma etapa cadastral separada — e é nela que a proposta para de andar.
É uma situação comum a empresas de serviço, comércio e indústria de todos os portes. Em julho de 2025, o Brasil chegou a um patamar recorde de CNPJs em situação de inadimplência, segundo o indicador de inadimplência da Serasa Experian, que aponta que pelo sétimo mês consecutivo, a inadimplência das empresas bateu o recorde da série histórica e chegou, em julho, aos 8 milhões de CNPJs nessa condição. A maior parte desse total é de pequenas e médias empresas — o mesmo perfil que costuma disputar contratos privados, licitações públicas e financiamentos de capital de giro.
No dia a dia, esse “antes” aparece de formas concretas: uma seguradora que devolve a proposta de seguro-garantia na etapa de análise cadastral, antes de olhar o balanço. Uma comissão de licitação que exige comprovação de capacidade econômico-financeira e barra a habilitação por causa de um apontamento. Um shopping ou um hospital que pede carta de fiança bancária e recebe recusa do banco antes de qualquer negociação de taxa. Em nenhum desses casos o problema é necessariamente a operação da empresa — é o registro que ficou aberto em nome do CNPJ depois de uma dívida com banco, fornecedor, locadora ou administradora de cartão.
Esse estado também tem uma origem quase sempre a mesma: um evento pontual — um contrato que atrasou o pagamento, uma antecipação de recebíveis usada para não atrasar folha, um acordo fechado às pressas — que gerou um ou mais apontamentos em Serasa, SPC Brasil ou Boa Vista/SCPC. A dívida pode até ter sido paga ou renegociada depois; o registro, isoladamente, não se atualiza sozinho.
O que muda quando você contrata uma empresa para limpar nome
Resposta direta: o que muda é o tratamento técnico de cada apontamento — mapeamento da origem, identificação do credor responsável e encaminhamento formal de cada caso junto aos órgãos de proteção ao crédito. É um trabalho de regularização cadastral, feito registro por registro, e não uma promessa genérica de “nome limpo”.
O processo de contratar uma empresa para limpar nome costuma começar por um levantamento completo da situação cadastral da empresa — muitas vezes cruzando o que aparece em Serasa e SPC Brasil com o que consta no Registrato, sistema do Banco Central que reúne o relacionamento do CNPJ com o Sistema Financeiro Nacional. Vale reforçar uma diferença importante: o Registrato não é um cadastro restritivo como Serasa ou SPC — ele reflete o que os bancos informam sobre contas, operações e financiamentos, e é um serviço distinto da negociação de dívidas, como explica a própria Serasa ao diferenciar os dois sistemas. Por isso, o mapeamento costuma olhar os dois lados: o que está no birô de crédito e o que está no histórico bancário.
A partir desse diagnóstico, o trabalho passa por identificar cada credor, entender a natureza do apontamento — dívida bancária, título protestado, ação judicial, cadastro de cheque sem fundo — e conduzir a comunicação necessária junto a cada órgão, conforme o escopo contratado. É um processo administrativo, documental e, em alguns casos, de acompanhamento de negociação; não é uma intervenção sobre o mérito de crédito da empresa nem sobre indicadores como score ou rating bancário, que são calculados por metodologias próprias de cada instituição e não fazem parte da regularização cadastral em si.
Um ponto que costuma pesar nessa fase é a ordem em que os apontamentos são tratados. Pagar primeiro o que gera mais dor operacional no curto prazo — como um fornecedor essencial — nem sempre é o que resolve o que mais trava uma análise de crédito ou de seguro-garantia. Cada apontamento tem peso e leitura diferentes dependendo de quem consulta, e organizar essa sequência é parte do trabalho técnico de quem acompanha o caso de perto.
Vale um parênteses de cautela: o mercado de regularização cadastral tem crescido junto com o número de CNPJs negativados, e isso trouxe também ofertas informais — os chamados “feirões” de negociação, que prometem soluções rápidas sem processo claro. Antes de fechar com qualquer prestador, vale entender como identificar esse tipo de armadilha e exigir transparência sobre o que está sendo contratado.
O estado “depois”: o que se torna possível com o cadastro regularizado
Resposta direta: com a situação cadastral regularizada, o CNPJ deixa de ser barrado automaticamente na etapa de consulta em Serasa, SPC Brasil ou Boa Vista/SCPC. Isso significa que a empresa volta a ser avaliada nas fases seguintes de cada análise — de crédito, seguro-garantia ou habilitação — cujo resultado final continua dependendo de critérios próprios de cada instituição.
Na prática, o “depois” costuma abrir a possibilidade de apresentar a empresa em novas rodadas de negociação sem que o primeiro filtro cadastral encerre a conversa antes de começar. Isso pode significar retomar contato com uma seguradora que antes reprovava na triagem, participar de uma licitação que exige comprovação de regularidade, ou negociar prazo com um fornecedor com outro tipo de conversa. O que muda é a etapa em que a empresa passa a ser analisada — não a garantia de aprovação, que segue sendo decisão de quem concede o crédito, a apólice ou o contrato.
É também o momento em que muitas empresas revisitam decisões que tomaram sob pressão — como uma renegociação bancária fechada rapidamente para resolver um problema de caixa de curto prazo. Entender que quitação e regularização cadastral são etapas distintas ajuda a explicar por que algumas empresas pagam uma dívida e continuam vendo o apontamento na consulta: são tratativas diferentes, conduzidas separadamente.
Linha do tempo: como costuma se desenrolar o processo
Resposta direta: de forma geral, o processo passa por quatro momentos — diagnóstico da situação cadastral, identificação de cada credor e apontamento, encaminhamento formal junto aos órgãos competentes e acompanhamento das atualizações nos birês de crédito. Prazos específicos variam conforme o credor, o tipo de registro e o que foi contratado, e são tratados diretamente no atendimento.
- Diagnóstico inicial: levantamento de tudo o que está registrado em nome do CNPJ em Serasa, SPC Brasil e Boa Vista/SCPC, muitas vezes cruzado com o Registrato do Banco Central para entender também o relacionamento bancário da empresa.
- Organização por credor e origem: cada apontamento é separado por quem o gerou — banco, fornecedor, locadora, administradora de cartão — e por sua natureza, já que dívida bancária, protesto e ação judicial seguem fluxos diferentes.
- Encaminhamento formal: contato e tratativa junto a cada credor ou órgão, conforme o escopo contratado, para dar andamento à regularização de cada registro.
- Acompanhamento: monitoramento das atualizações nos birês de crédito ao longo do processo, com retorno ao cliente sobre o andamento de cada apontamento.
Essa sequência descreve a lógica do processo — não um cronograma fechado. Cada CNPJ tem uma combinação diferente de apontamentos, credores e complexidades, e é por isso que prazo, número de etapas e condições específicas do serviço são sempre apresentados no atendimento, com o contrato à vista, e não neste conteúdo.
Fale com a ArrudaCred sobre a situação cadastral do seu CNPJ
Se a sua empresa está do lado “antes” desta descrição — ganhando a proposta e esbarrando no cadastro na hora de fechar — o próximo passo é entender, caso a caso, o que está registrado e o que pode ser tratado. A ArrudaCred trabalha com regularização cadastral junto a Serasa, SPC Brasil e Boa Vista/SCPC, dentro do escopo apresentado em cada contrato.
Luiz Dória, fundador do HUB ARRUDA e da ArrudaCred, passou pessoalmente por um processo de reorganização financeira e recuperação de crédito antes de estruturar esse tipo de serviço para outras empresas e pessoas físicas — uma experiência que orienta o compromisso da empresa com processos claros e orientação responsável.
Para entender como funciona a regularização cadastral no seu caso, converse com a ArrudaCred e leve a análise do seu CNPJ para o atendimento, onde as condições específicas do serviço são apresentadas com o contrato à vista.
Perguntas frequentes sobre empresa para limpar nome e CNPJ negativado
O que faz uma empresa para limpar nome quando o CNPJ está negativado?
Uma empresa para limpar nome faz o diagnóstico dos apontamentos em Serasa, SPC Brasil e Boa Vista/SCPC, identifica o credor responsável por cada registro e conduz o encaminhamento formal necessário para tratar a situação cadastral, conforme o escopo contratado em cada caso.
Contratar uma empresa para limpar nome garante que o CNPJ vai ficar limpo?
Não. É um serviço de regularização cadastral, de meio, não de resultado garantido. O trabalho consiste em analisar e encaminhar cada apontamento junto aos órgãos e credores envolvidos; a atualização de cada registro depende também de fatores como a natureza da dívida e a resposta de cada credor.
Qual a diferença entre o Registrato do Banco Central e a limpeza de nome em Serasa e SPC?
São sistemas diferentes. O Registrato reúne o relacionamento do CPF ou CNPJ com o Sistema Financeiro Nacional, enquanto Serasa e SPC Brasil são birôs de proteção ao crédito que reúnem negativações. Consultar os dois ajuda a ter uma visão mais completa da situação cadastral da empresa.
Depois da regularização cadastral, o score ou o rating da empresa sobe automaticamente?
Não necessariamente. Score e rating são indicadores calculados por metodologias próprias de cada instituição, com variáveis que vão além da existência de negativações. A regularização cadastral trata os registros em birôs de crédito; ela não garante, por si só, alteração de score ou de rating.
Como saber se uma empresa para limpar nome é confiável?
Vale desconfiar de promessas de resultado garantido, prazo fechado sem análise prévia ou cobrança condicionada a “só se der certo”. Prestadores sérios apresentam o escopo do serviço, o contrato e as condições específicas diretamente no atendimento, antes de qualquer contratação.