Quem pesquisa nome limpo mas score baixo o que fazer costuma carregar uma dúvida maior do que a nota em si: será que o número baixo é um veredito sobre a forma como a empresa é tocada? Não necessariamente. Score e rating são leituras estatísticas feitas com os dados que cada birô e cada banco enxergam, e esses dados nem sempre contam a história completa de quem administra bem.
Este texto segue a ordem de quem desconfia, com razão, de respostas prontas: a dúvida, por que ela é legítima, a resposta com evidência, os casos em que procurar ajuda externa não faz sentido e um jeito de decidir no seu caso. O ponto de vista é o de quem trabalha com recuperação de crédito, negociação de dívidas e reabilitação financeira, e por isso a ideia aqui é explicar o como, não pedir confiança.
Nome limpo e score baixo quer dizer que a gestão é ruim?
Não necessariamente. Nome limpo significa ausência de dívida negativada, mas o score olha outros sinais, como histórico de pagamento, tempo de mercado, busca por crédito e dados cadastrais. Uma empresa pode pagar tudo em dia e ainda ser lida como pouco conhecida pelo modelo, e o banco usa critérios próprios além da nota.
Essa distinção importa porque, depois de uma recusa de crédito, é comum fazer a conta mais dura possível: se o banco disse não, o problema deve estar em quem pediu. Só que a recusa é o resultado de uma combinação de critérios do credor, e a Serasa, em sua explicação sobre o cálculo do score, informa que a decisão de conceder crédito pertence ao credor. A nota é um insumo dessa decisão, não a decisão inteira, e muito menos um julgamento sobre a competência de quem administra o negócio.
Também é útil separar duas perguntas que costumam andar coladas. A primeira é “a empresa é bem gerida?”, que se responde com controle de processos, margem, caixa e estabilidade. A segunda é “o mercado de crédito consegue enxergar isso?”, que depende de cadastro, histórico registrado e relacionamento com as instituições. É possível ter a primeira resposta positiva e a segunda negativa.
Por que essa dúvida é legítima
A desconfiança tem base. O sistema financeiro raramente explica o que olha: a resposta de uma recusa chega em minutos e quase nunca vem com o motivo. Quem toca uma empresa de verdade, com equipe, processos e faturamento, acaba sem saber o que corrigir. Isso não é falta de capacidade de quem pergunta, é falta de transparência de quem analisa.
Há ainda uma confusão de nomes que piora o quadro:
- Nome limpo quer dizer que não há restrição negativa registrada nos birôs de crédito.
- Score é uma nota estatística, e cada birô tem a sua. Ela muda com o tempo.
- Rating é uma classificação de risco, e cada instituição financeira faz a sua. Não é o mesmo indicador do score.
Estar bem em um deles não obriga os outros dois a acompanhar. Por isso duas instituições podem responder de formas diferentes para a mesma empresa no mesmo mês.
No caso de empresas, os modelos são específicos. A Serasa Experian tem o Score 4.0 PJ, que atribui notas de zero a mil para estimar a inadimplência de CNPJs nos próximos seis meses. A documentação informa o uso do Cadastro Positivo e confirma que dados negativos continuam influenciando a pontuação. Esse é o modelo de um produto específico, e não vale automaticamente para todos os birôs nem para o que cada banco faz internamente.
O Credit Rating da Serasa Experian funciona de outro jeito: reúne dados cadastrais, financeiros e comportamentais para classificar a probabilidade de inadimplência de uma empresa nos próximos doze meses, e o relatório inclui hábitos de pagamento e a análise dos três últimos balanços. Também é um produto empresarial daquele birô, não a classificação interna de um banco. Ele mostra que quem avalia empresas olha para mais do que “tem dívida ou não tem”.
O que o score olha além de dívida em aberto?
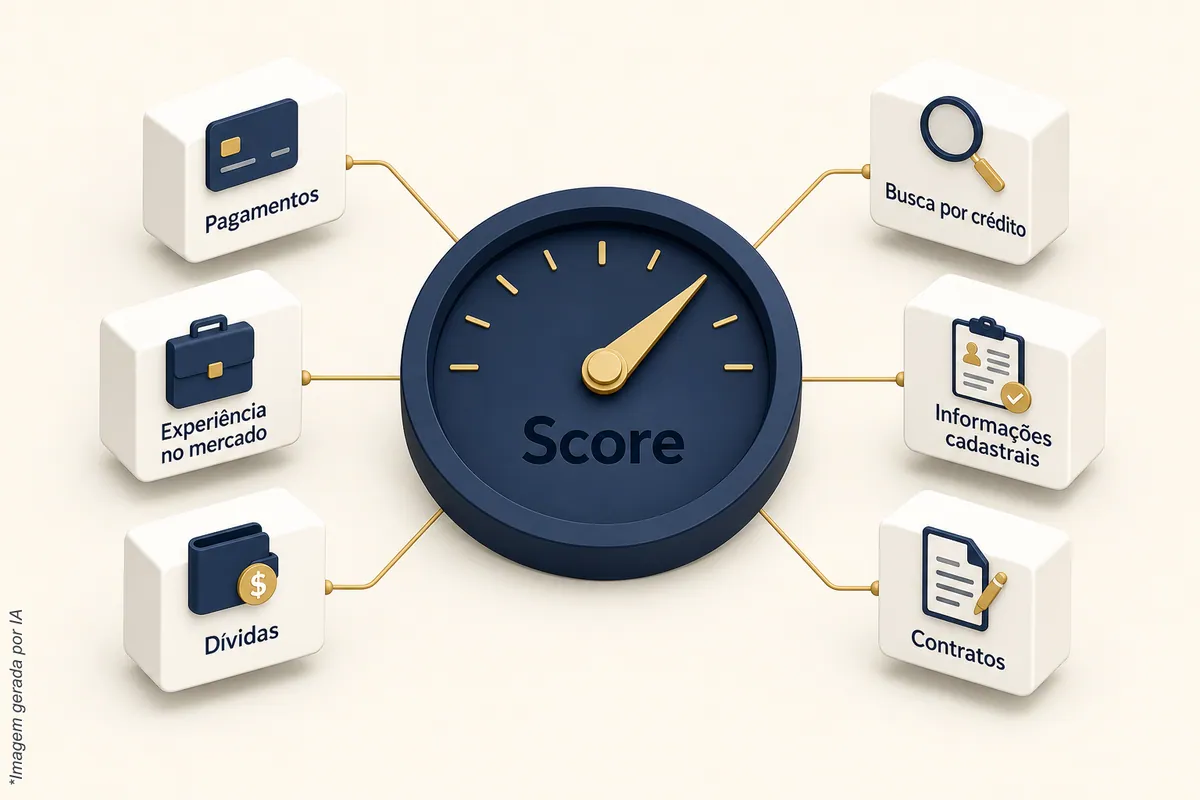
A Serasa descreve seis fatores de cálculo, com pesos distintos: pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos. Dívida em aberto é só um deles. O modelo divulgado não é uma fórmula obrigatória para todos os birôs, e a decisão de conceder crédito continua sendo do credor.
Olhar só a dívida em aberto é como avaliar um processo por um único indicador: ele pode estar bem, e ainda assim faltar registro dos demais. Vale entender o que cada fator representa, em termos gerais:
- Pagamentos: o histórico de contas pagas em dia, e não só a ausência de atraso grave. Pouco histórico registrado também pesa.
- Experiência no mercado: há quanto tempo a empresa aparece nos registros de crédito. Quem sempre pagou à vista ou por canais que não alimentam os birôs pode ter pouca informação registrada.
- Dívidas: o que existe em aberto, no total e em cada relação de crédito.
- Busca por crédito: a frequência com que a empresa pede crédito. Várias consultas em sequência podem ser lidas como sinal de necessidade urgente.
- Informações cadastrais: dados completos, coerentes e atualizados entre as bases.
- Contratos: o tipo e a quantidade de relações de crédito ativas.
Repare que vários desses itens não dependem de a empresa estar bem ou mal administrada. Dependem de o mercado ter registro do que a empresa faz. Um cadastro desatualizado, uma base que não conhece a atividade real, um histórico que nunca foi alimentado: tudo isso pesa na leitura, sem relação direta com a qualidade da gestão.
Existe também o Cadastro Positivo. A Lei do Cadastro Positivo assegura a consulta gratuita ao histórico e à pontuação, o cancelamento ou a reabertura do cadastro e a contestação de informações. Ela destina as informações à análise de risco e não fixa uma nota individual. Quem pediu para sair do cadastro, por exemplo, deixa de ter o histórico de bom pagador usado, o que pode ajudar a explicar um score mais baixo do que o esperado.
Dá para conferir sozinho antes de contratar alguém?
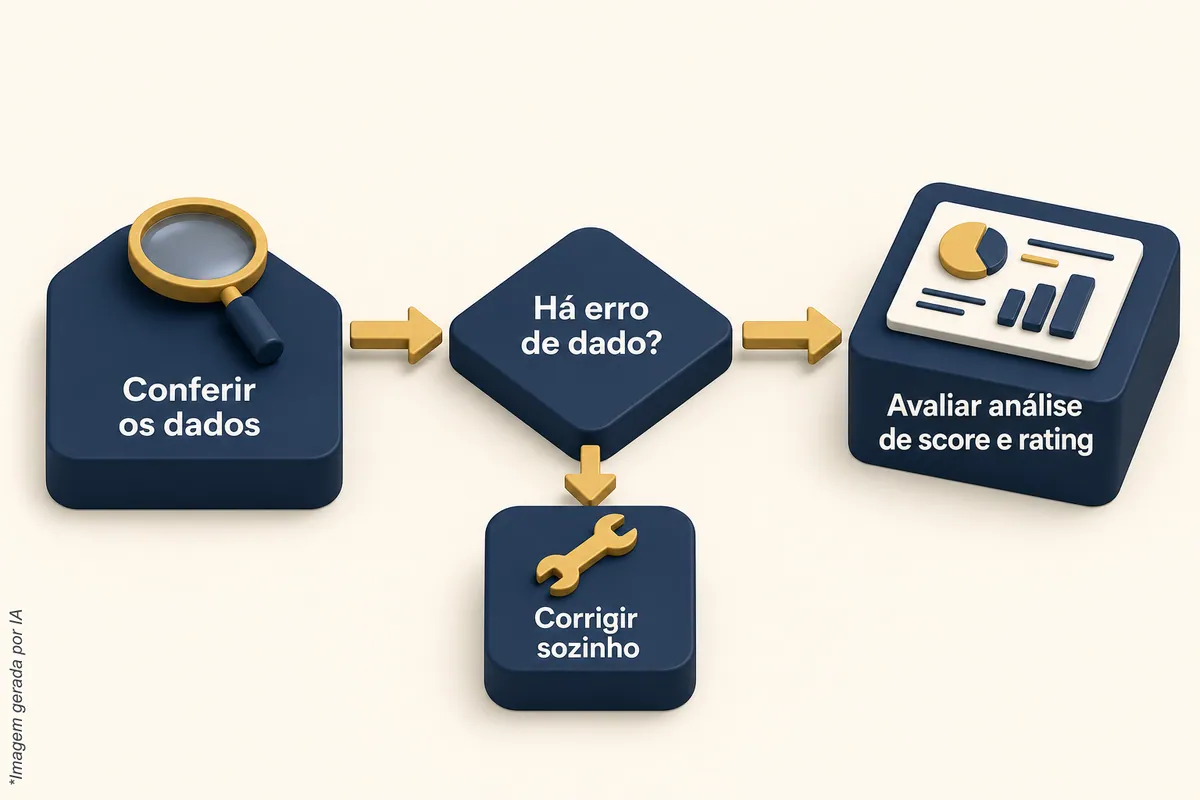
Dá, e deve ser o primeiro passo. Consultar o histórico e a pontuação no Cadastro Positivo é gratuito, e a pessoa física pode pedir esclarecimentos sobre as informações valoradas e as fontes consideradas no score. Conferir cadastro, histórico e pedidos de crédito mostra se o problema é dado errado ou perfil de fato.
Um roteiro simples de conferência, que não custa nada além de algumas horas:
- Dados cadastrais da empresa em cada birô. Razão social, endereço, atividade, quadro societário e contatos. Divergência entre bases é um dos pontos mais fáceis de corrigir.
- Cadastro Positivo. Veja se a empresa e seus responsáveis estão no cadastro, se o histórico aparece e se há informação contestável. Para a pessoa física, a Súmula 550 do STJ assegura esclarecimentos sobre as informações valoradas no score e as fontes consideradas.
- Pedidos de crédito recentes. Conte quantos foram feitos em pouco tempo, em quantas instituições. Muitos pedidos seguidos pesam como fator de busca por crédito.
- Histórico de pagamento. Procure atrasos pequenos e esquecidos, que não negativam o nome, mas ficam registrados.
- Relacionamento com o banco. Pergunte ao gerente ou ao atendimento qual foi o motivo da recusa. Nem sempre ele dá o detalhe, mas a resposta costuma indicar se foi cadastro, renda, garantia ou política da instituição.
Se o banco não responde, há canais. O canal do Banco Central para reclamações contra instituições supervisionadas recomenda contato prévio com o atendimento ou a ouvidoria da instituição. O próprio Banco Central deixa claro que não intervém no contrato individual e que a resposta não garante solução, então o canal serve para registrar o problema, não para reverter uma recusa.
Quando a dúvida procede e contratar ajuda não vale a pena
Ser cético com serviços de score e rating é saudável. Há situações em que a dúvida procede, e é mais honesto dizer isso do que fingir que toda situação pede um especialista:
- O problema é um dado errado que você mesmo corrige. Se a conferência acima mostrou um cadastro desatualizado ou uma informação contestável, o caminho é corrigir nos canais gratuitos. Pagar alguém para fazer o que se resolve com algumas horas e um pedido formal raramente compensa.
- O score reflete atrasos reais e recentes. O histórico de pagamento é um dos fatores do cálculo, e nenhum serviço apaga o que de fato aconteceu. O que existe é o tempo e a regularidade dos pagamentos seguintes.
- Há muitos pedidos de crédito em sequência. Parar de pedir por um período é uma decisão da própria empresa, sem custo.
- O endividamento está alto em relação ao faturamento. Se os números das demonstrações financeiras sustentam a recusa, melhorar a leitura cadastral não muda a análise de risco que o banco faz.
- A expectativa é de garantia. Nenhum serviço, de nenhuma empresa, controla a decisão do credor. Quem promete aprovação de crédito ou nota específica está prometendo o que não pode entregar, e esse é um bom sinal de alerta.
Entender o que está sendo lido, e por quê, vem antes de qualquer decisão de contratar.
Como decidir no seu caso?
Faça o diagnóstico primeiro: confira dados, Cadastro Positivo, pedidos de crédito e histórico de pagamento. Se aparecer erro, corrija por conta própria. Se não houver erro e o perfil for o ponto fraco, vale avaliar uma análise especializada de score e rating, pesando o que ela analisa, o que não controla e o que diz o contrato.
Algumas perguntas ajudam a transformar a dúvida em critério:
- O diagnóstico encontrou erro de dado? Se sim, corrija antes de qualquer contratação.
- O problema é score, rating ou os dois? Score é a nota de cada birô; rating é a classificação de cada instituição. Se a recusa vem sempre do mesmo banco, a resposta pode estar no rating interno dele, e não na nota do birô.
- Quem explica o que será analisado? Um serviço sério diz quais fatores olha e como funciona. “Confie em nós” não é método.
- O serviço promete resultado? Se prometer nota, prazo certo ou aprovação, desconfie. O serviço de rating não garante score nem aprovação de crédito, e o prazo de qualquer melhoria depende do modelo de cada birô e do histórico da empresa.
- O contrato está à vista? Condições se conversam no atendimento, com o contrato à frente, e não em texto de blog. Leia antes de assinar.
Uma forma de dar contexto a esse raciocínio: o rating bancário é uma classificação que cada instituição faz, com critérios próprios, em geral combinando cadastro, renda, relacionamento e histórico. É por isso que um serviço voltado ao rating trabalha o conjunto de fatores que a instituição lê, e não apenas a nota do birô. Quanto mais você entende o que cada leitura considera, mais fácil é separar o que é problema de dado, o que é problema de perfil e o que é política do próprio banco.
Próximo passo: entender o que está sendo lido no perfil de crédito
O serviço de Aumento de Score / Rating da ArrudaCred trabalha os fatores relacionados ao score de crédito e ao rating bancário, voltado à melhoria do perfil de crédito. Para ver como funciona e o que é analisado, acesse a página de rating bancário da ArrudaCred. Se preferir conversar antes, fale com a equipe pelo WhatsApp da ArrudaCred.
Nota: o resultado de qualquer trabalho sobre score ou rating não é garantido. A pontuação varia por birô e por modelo, e a decisão de conceder crédito é sempre do credor.
Perguntas frequentes
Nome limpo garante score alto?
Não. Nome limpo indica ausência de restrição negativa, mas o score considera pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos. Cada birô tem o seu modelo, então a pontuação pode ser baixa mesmo sem nenhuma dívida registrada.
Quanto tempo leva para o score mudar?
Não há prazo certo. A mudança depende do modelo de cada birô, do histórico de pagamento, do cadastro e do que a empresa fizer nos meses seguintes. Por isso desconfie de quem promete data ou pontuação específica.
Score e rating são a mesma coisa?
Não. O score é uma nota estatística calculada por cada birô. O rating é uma classificação de risco feita por cada instituição financeira, com critérios próprios. Um serviço de rating não garante score nem aprovação de crédito.
Pedir crédito em vários bancos prejudica a nota?
Pode pesar. A busca por crédito é um dos fatores descritos pela Serasa no cálculo do score, e muitos pedidos em sequência podem ser lidos como necessidade urgente. Pedir de forma planejada, depois de conferir o perfil, costuma ser mais prudente.
A ArrudaCred garante a aprovação de crédito?
Não. A decisão de conceder crédito é sempre do credor, com critérios próprios, como renda, rating interno e relacionamento. O serviço é de meio, não de resultado, e trabalha os fatores ligados ao score e ao rating, sem prometer nota, prazo ou aprovação.