Você quitou R$ 58 mil de uma dívida e o apontamento continua em pé. Pagou integral, sem negociação, e o credor não comunicou a baixa ao birô. Ou renegociou cinco dívidas numa sequência que pareceu lógica no caloroso da cobrança, como parte de um esforço para limpar nome — mas que, meses depois, descobriu ser exatamente a ordem que menos vale para a sua análise de crédito.
A maior armadilha de quem tem múltiplos apontamentos não é o volume de dívida. É a sequência de pagamento que você monta, sozinho, movido pela pressão de quem grita mais alto no telefone. E antes de você transferir mais um centavo ou assinar novo acordo, é estratégico entender a diferença entre dívida e registro — porque quitar não é o mesmo que limpar nome, e pagar na ordem errada pode custar mais dinheiro do que não pagar nada.
O prazo — A janela específica do seu CNPJ ou CPF
Você tem um tempo de ouro que está passando agora: o momento antes da próxima solicitação de crédito. Cada consulta que um banco, fintech ou fornecedor faz ao seu cadastro fica registrada por meses, e múltiplas consultas em pouco tempo sinalizam desespero. Enquanto o CNPJ ou CPF está negativado, o banco já lê “risco”; quando você paga e a marca continua, ele lê “risco que tentou esconder”. Começar a renegociar sem ordenar os apontamentos é entrar nessa janela com o pior timing possível.
A janela específica é agora, antes de você precisar de financiamento de máquinas, refinanciamento de implemento ou qualquer crédito que dependa de consulta. Porque a partir do momento em que você assina o primeiro acordo, as próximas análises já vão ler aquela renegociação — e vão comparar com o que sobrou em pé.
Se a janela passar — O que acontece
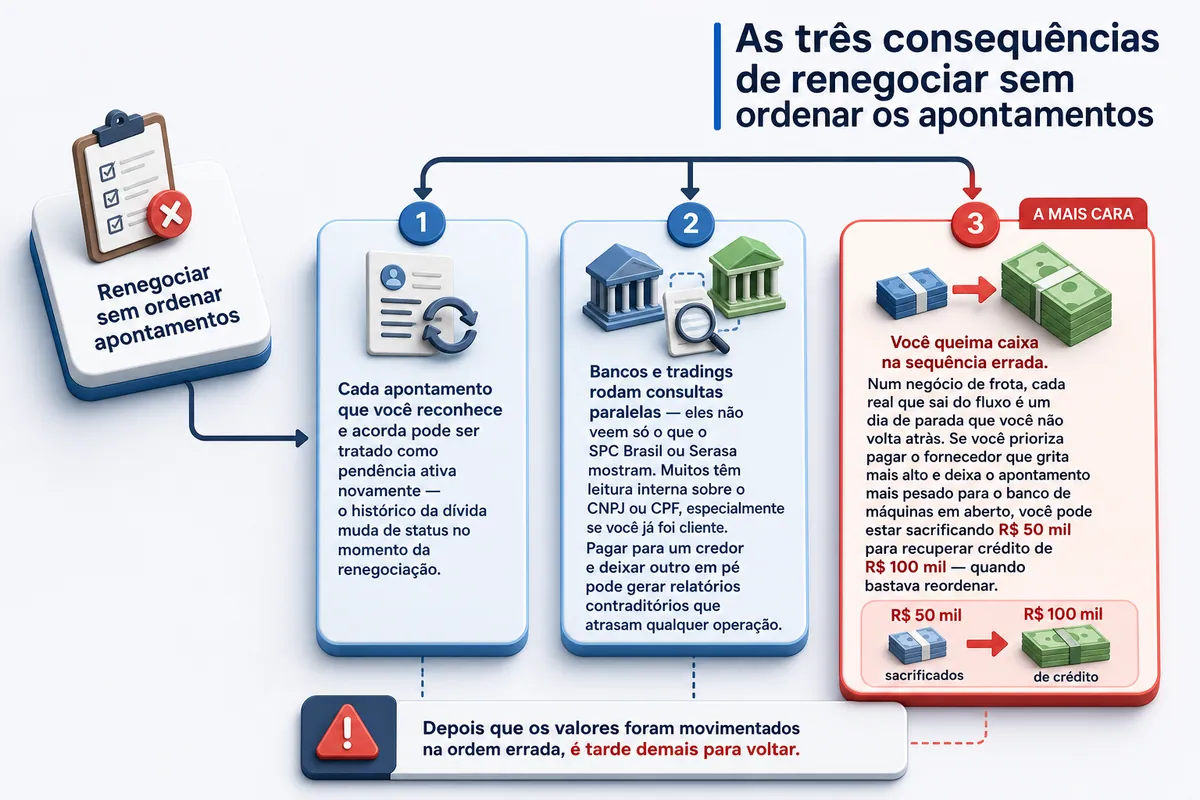
Se você começar a renegociar sem ordenar, três coisas saem do seu controle. Primeira: cada apontamento que você reconhece e acorda pode ser tratado como pendência ativa novamente — o histórico da dívida muda de status no momento da renegociação. Segunda: bancos e tradings rodam consultas paralelas — eles não veem só o que o SPC Brasil ou Serasa mostram. Muitos têm leitura interna sobre o CNPJ ou CPF, especialmente se você já foi cliente. Pagar para um credor e deixar outro em pé pode gerar relatórios contraditórios que atrasam qualquer operação.
Terceira, e mais cara: você queima caixa na sequência errada. Num negócio de frota, cada real que sai do fluxo é um dia de parada que você não volta atrás. Se você prioriza pagar o fornecedor que grita mais alto e deixa o apontamento mais pesado para o banco de máquinas em aberto, você pode estar sacrificando R$ 50 mil para recuperar crédito de R$ 100 mil — quando bastava reordenar. Depois que os valores foram movimentados na ordem errada, é tarde demais para voltar.
A diferença que ninguém explica: registro não é dívida
Dívida é o que você deve. Registro é a marca que aquele evento deixou nos sistemas de consulta — a marca que continua sendo lida por bancos, seguradoras e plataformas de embarcador muito tempo depois de a transação ter sido resolvida entre você e o credor. Quitar a dívida não desliga o registro sozinho. A baixa depende de uma comunicação do credor ao birô, e essa comunicação não é automática. Não tem prazo que alguém fiscalize, e não acontece por gratidão — nem por hábito.
Um empresário que pagou R$ 58 mil integral pode descobrir, três semanas depois, que o apontamento continua em pé porque o credor não passou a comunicação de baixa ao SPC Brasil ou Serasa. Ele achou que era demora do sistema. Era a inexistência de uma cláusula no acordo, ou negligência de quem processa os pagamentos lá. E enquanto o registro está em pé, o banco que você quer para máquinas lê aquela empresa como inadimplente — tecnicamente certa, porque o registro, de fato, está lá.
Por isso Elton pagou o posto todinho e continuou negado. A dívida saiu. O registro ficou.
Por que pagar na ordem errada custa caro — a parte estratégica
Quando você tem cinco apontamentos, cada um tem um peso diferente na leitura de análise de crédito. Um banco de máquinas não dá o mesmo “peso” a um débito de cartão PJ quanto a um financiamento de implemento em aberto. Uma trading não analisa apontamento de posto da mesma forma que apontamento de consórcio não sustentado. Essa hierarquia não é escrita em lugar nenhum — está codificada nos modelos de risco que eles usam.
A maioria das empresas com cadastro negativado paga na sequência que recebe pressão de cobrança. Quem grita mais alto consegue acerto primeiro. Mas quem grita mais alto costuma ser justamente quem tem menos peso na análise que você precisa passar — o cartão PJ, o fornecedor menor, a seguradora. Enquanto isso, o apontamento de financiamento — o que realmente importa para o banco que quer te emprestar — fica em pé.
Pior ainda: renegociar pode fazer com que apontamentos antigos voltem a ser tratados como pendências recentes em algumas análises, dependendo do credor. Reconhecer que está devendo e assinar um novo acordo pode afetar como sua história de crédito é avaliada. E mesmo depois de tudo limpo no birô, o banco da montadora ainda tem uma leitura interna própria da operação — uma marca que não se apaga por fora, porque ela está no histórico de relacionamento dele com você.
É por isso que um empresário que fatura R$ 3,4 milhões, entrega carga e tem cliente fiel continua sendo tratado como risco. Não por falta de faturamento. Por ter gasto caixa escasso numa sequência montada pela pressão da cobrança. Nunca faltou receita. Faltou ordenar.
O que fazer agora — Com o tempo que ainda resta
Por isso a ordem estratégica importa: ao estruturar quais débitos você vai renegociar e em qual sequência, você tem a oportunidade de orientar a análise de risco do credor para onde realmente conta — aquilo que ele precisa ver resolvido para considerar o financiamento. Não é sobre esconder dívidas; é sobre apresentar um plano que mostre compreensão do que move a decisão dele.
Primeira ação: mapeie tudo que está apontado. CNPJ ou CPF, todos os apontamentos, valores, credores e datas. Não é para começar a pagar — é para ver antes de agir. Porque na próxima etapa, você vai separar em três grupos: o que não paga (porque sair do que não é viável não é fraqueza, é gestão), o que paga agora (porque o impacto na análise é desproporcional) e o que estrutura em acordo (porque aí entra a ordem).
Segunda ação: identifique qual crédito é estratégico para você nos próximos doze meses. É financiamento de máquinas? Refinanciamento de implemento? Crédito para capital de giro? Esse crédito tem um banco preferencial ou um requisito específico de score? Porque a ordem de pagamento que você vai montar agora precisa servir àquele crédito, não aos gritos do telefone.
Terceira ação — e essa é a que muda tudo: antes de assinar qualquer novo acordo ou fazer qualquer transferência, estruture com alguém que entenda a lógica dos apontamentos e da comunicação com os birôs. Porque a diferença entre pagar R$ 58 mil e que a marca saia, versus pagar R$ 58 mil e que a marca fique, está em detalhes de contrato que você não vê — cláusulas sobre quem comunica a baixa, em quanto tempo, para quais órgãos de proteção ao crédito. Um empresário que está faturando precisa disso claro antes de assinar, não depois.
O que deixar pronto — Documentos e informações que evitam atraso
Se você vai estruturar acordos, prepare de antemão: extrato bancário dos últimos seis meses (mostra fluxo real), demonstrativo de caixa do negócio (não precisa ser auditado, mas precisa ser verdadeiro), uma lista com cada dívida — credor, valor, data do apontamento, e quanto você conseguiria pagar sem afetar operação. Tenha também o CNPJ ou CPF consultável — se você não sabe exatamente o que está apontado hoje, qualquer estratégia sai errada.
Se há processo em aberto sobre alguma dívida, tenha a numeração e o status à mão. Se há parcelamento já em curso, o comprovante. Se há débito que você discorda, a documentação que comprova — porque acordar sobre o que é legítimo é diferente de acordar sob pressão.
E mais importante: tenha claro o que não está em discussão. Se há caminhão parado que custa caro, máquina que precisa retífica, folha que não pode atrasar — diga isso alto. Porque quem vai ajudar você a ordenar os pagamentos precisa saber onde estão os limites de caixa, não adivinhar.
Por que a ordem importa mais do que a quantidade de dívida
Um CNPJ com R$ 396 mil negativado e fluxo de R$ 3,4 milhões anuais tem uma equação bem simples: o dinheiro existe, mas está saindo na ordem errada. Não é escassez de receita, é alocação errada de gasto. E alocação errada de gasto é reversível — desde que você não cometa os mesmos erros numa segunda rodada de acordos.
Quando você ordena os pagamentos a partir do que realmente importa para o crédito que você quer (não o que importa para quem está cobrando), três coisas mudam. Uma: você gasta menos. Porque priorizar o impactante significa poder deixar de pagar ou parcelar o que está em fim de vida. Duas: você sai do modo reativo e entra no modo estratégico — que é a forma como bancos e tradings leem negócios saudáveis. Três: quando o registro finalmente sair, ele sai porque você o ordenou, não porque o tempo passou.
O lugar do limpar nome nisso tudo
O serviço de limpar nome analisa quais apontamentos podem ser removidos nos órgãos de proteção ao crédito (Serasa, SPC Brasil e SCPC Boa Vista). A remoção do apontamento ocorre antes do limite de cinco anos previsto pela Súmula 323, dependendo da estratégia de negociação e do prazo de permanência no cadastro.
O pagamento integral e efetivo da dívida precisa ocorrer dentro do prazo de permanência do registro no cadastro de proteção ao crédito. Segundo a Súmula 548, o credor deve exclusar o registro da dívida em cinco dias úteis após o pagamento completo do débito. Essa exclusão é fundamental para sua reabilitação financeira, pois remove o apontamento antes da janela de cinco anos prevista pela Súmula 323. Quando você trabalha com limpar nome, o serviço analisa a sequência de pagamento que melhor estrutura sua negociação.
A limpeza de nome nos órgãos de proteção ao crédito (Serasa, SPC Brasil e SCPC Boa Vista) é um serviço que analisa os apontamentos e trabalha a remoção deles. O prazo máximo de inscrição nesses órgãos é de cinco anos, conforme a Súmula 323 do STJ. Porém, isso não significa que a dívida desaparece — ela continua exigível, e o prazo de cinco anos refere-se apenas à permanência do registro no cadastro de inadimplentes, não à extinção da obrigação.
Você pode tentar esse caminho sozinho. Vai demandar tempo que talvez não tenha, vai exigir que você aprenda detalhes de contrato que não estão no seu currículo de gestor de frota, e vai cobrar de você a capacidade de dizer “não” para um credor que está em sua orelha. Tudo é possível.
Ou você pode deixar que alguém que entende a lógica dos registros — não só das dívidas, mas de como eles aparecem, como desaparecem e o que cada um significa para um banco — ordene isso antes de você gastar. Um serviço de limpar nome no contexto certo é justamente isso: analisa o que você tem, entende qual é o crédito que você precisa passar, e estrutura a sequência de modo que cada passo que você dá sirva àquele objetivo final. E faz isso antes de você assinar nada.
Porque o que pesa num banco não é o quanto você já pagou. É o quanto você deve, em que ordem você deve, e se aquela ordem faz sentido com o negócio que você tem. Um empresário que fatura, entrega carga, tem cliente fiel e que ordena seus débitos direito é crédito. Um que tem a mesma receita mas queimou caixa na sequência errada é risco — ainda que, tecnicamente, seja a mesma pessoa.
Perguntas frequentes — Antes de renegociar, pergunte-se
Se eu pago uma dívida, a marca sai automaticamente do SPC ou Serasa?
Não. Quitar a dívida e comunicar a baixa do apontamento são duas ações diferentes. O credor precisa informar o pagamento ao birô — Serasa, SPC Brasil ou Boa Vista — para que a marca saia. Se isso não estiver claro no contrato antes você assinar, o apontamento pode continuar em pé semanas depois da quitação, afetando sua análise de crédito. Por isso deixar essa obrigação explícita no acordo é essencial.
Qual dívida devo pagar primeiro se tenho várias apontamentos?
Depende do crédito que você precisa passar nos próximos meses. Se precisa de financiamento de máquinas, priorize o apontamento de implemento. Se é refinanciamento de implemento, o banco daquela operação. A ordem não é a que grita mais alto no telefone — é a que tem peso na análise que você vai enfrentar. Deixar um apontamento menor em pé enquanto paga um grande pode sair mais barato do que o oposto.
Renegociar uma dívida muito antiga piora meu cadastro?
Pode. Quando você reconhece que está devendo e assina um novo acordo, você está “resetando o relógio” daquela dívida no sistema de análise de risco. Se aquele débito era antigo e já estava perdendo peso na leitura do banco, renegociá-lo o traz de volta como uma dívida “nova”. Além disso, segundo a Súmula 548 do STJ, o credor tem cinco dias úteis para comunicar a exclusão do registro após pagamento integral e efetivo. Mas esse prazo só vale depois que você paga — e renegociar é diferente de pagar.
Um banco que me negou crédito vai ler algo diferente se eu pagar uma dívida?
Sim e não. O banco pode consultar o cadastro de birô e ver a baixa (se ela foi comunicada). Mas muitos bancos mantêm uma leitura interna própria da conta — uma marca de histórico que não desaparece só porque o registro no birô saiu. Se você foi cliente dele e teve uma operação em risco, ele sabe. Se você não foi cliente, ele vai ler a marca do birô e a sequência de como você resolveu. Pagar tudo na ordem certa é uma coisa. Pagar tudo depois de já ter queimado caixa errado é outra.
Vale a pena pedir ajuda para estruturar a ordem de pagamentos antes de começar?
Vale muito. Um apontamento quitado na ordem errada custa dinheiro — em juros desnecessários, em crédito recusado, em taxa maior num refinanciamento, em tempo de negócio parado. Que alguém mapeie o que você tem, entenda o crédito que você precisa passar e ordene antes de você assinar economiza exatamente naquilo que sobra mais caro: caixa de operação. Especialmente quando o negócio está rodando — parar para pensar custa menos do que mexer errado e depois tentar consertar.
Próximo passo: estruture a ordem antes de assinar
Você já tem faturamento, já tem carga, já tem cliente. O que falta não é dinheiro para pagar — é ordem para pagar certo. E essa ordem precisa estar clara agora, antes de você gastar mais um centavo ou assinar mais um acordo que vai repetir o ciclo de caixa indo embora na sequência errada.
A mapeamento de apontamentos ajuda você a entender qual é o impacto real de cada débito no crédito que você precisa, e estruturar a ordem de pagamento que serve ao seu objetivo — não ao grito de quem está cobrando. Sem promessa de prazo (porque não depende só da gente), sem surpresa de valor (porque isso é combinado antes), e sem sermão sobre o que já passou.
Se você está pronto para conversa séria sobre como ordenar de verdade, fale com a gente pelo WhatsApp. A gente entende de negócio que roda, de caixa escasso, de janela de ouro que não espera. E a gente ordena.
Escrito por Luiz Dória, Fundador do HUB ARRUDA
Atua especialmente nas áreas de recuperação de crédito, negociação de dívidas, reabilitação financeira e estratégias de aquisição e construção patrimonial. Sua experiência multidisciplinar permite integrar conhecimentos de finanças, controladoria, tecnologia e gestão à estruturação de soluções para pessoas e empresas.
Posts relacionados
- Empresa que Limpa Nome Serasa Consegue Liberar Crédito de CNPJ Negativado?
- Vale a Pena Pagar Para Tirar Nome do Escavador ou Dá Para Resolver Sozinho?
- Antes e Depois de Limpar Nome no Serasa: do CPF Negativado ao Financiamento
- Empresa que Limpa Nome Registrato: Passo a Passo Para Entender Por Que o Score Bom Não Libera Crédito
- Excluir Nome do Jusbrasil é Confiável ou é Golpe? Como Saber Antes de Contratar
- Score Baixo de CNPJ: o Que É e Como Afeta a Captação de Crédito