Score baixo de CNPJ é a pontuação atribuída pelos birôs de crédito que indica menor probabilidade de a empresa honrar compromissos financeiros nos meses seguintes — e é justamente essa nota, mais do que o balanço ou o plano de negócio, que muitos comitês de crédito usam para decidir se aprovam uma operação e em que condições. Para quem está estruturando uma captação — seja para giro, seja para um projeto de expansão —, entender como esse número é formado é o primeiro passo antes de qualquer negociação com banco ou agente financeiro.
O que é score baixo de CNPJ e como ele funciona
Resposta direta: Score baixo de CNPJ é uma pontuação numérica, calculada por birôs como a Serasa, que representa a probabilidade estimada de a empresa deixar de pagar suas obrigações — quanto menor a nota, maior o risco percebido pelo mercado que vai conceder crédito.
A pontuação varia normalmente em uma escala de 0 a 1.000. Segundo a Serasa Experian, o Score CNPJ reflete o histórico e o comportamento financeiro da empresa e é utilizado por outras companhias para avaliar o nível de risco antes de fechar parcerias ou conceder crédito: quanto maior a nota, menor o grau de risco de inadimplência percebido, e quanto menor a nota, maior esse risco na negociação com aquela empresa.
Entre os elementos que compõem essa avaliação para pessoa jurídica estão dados que vão além do simples histórico de pagamentos. Consultar o score de uma empresa envolve analisar diversos fatores, como tempo de atuação, volume de faturamento, cumprimento de obrigações fiscais e presença de débitos. Isso significa que score baixo não nasce de um único fato isolado — ele é o resultado acumulado de múltiplos sinais que o mercado financeiro observa ao longo do tempo, inclusive decisões que, na origem, foram tomadas por cautela ou responsabilidade, e não por descontrole financeiro.
Vale entender também de onde vêm esses dados. Boa parte da base usada pelos birôs vem do Cadastro Positivo, que reúne o histórico de pagamentos de compras a prazo, financiamentos e outras obrigações — quanto mais consistente esse histórico, mais elementos o birô tem para formar a nota. Empresas recém-abertas ou com pouco movimento registrado tendem a ter menos dados disponíveis, o que também influencia a leitura de risco, independentemente de haver ou não algum problema concreto de pagamento. Já empresas com décadas de operação, mas com pouca movimentação de crédito formal, podem ter um histórico extenso em anos, porém raso em informação bancária — e isso pesa de um jeito que nem sempre é intuitivo para quem está de fora do processo.
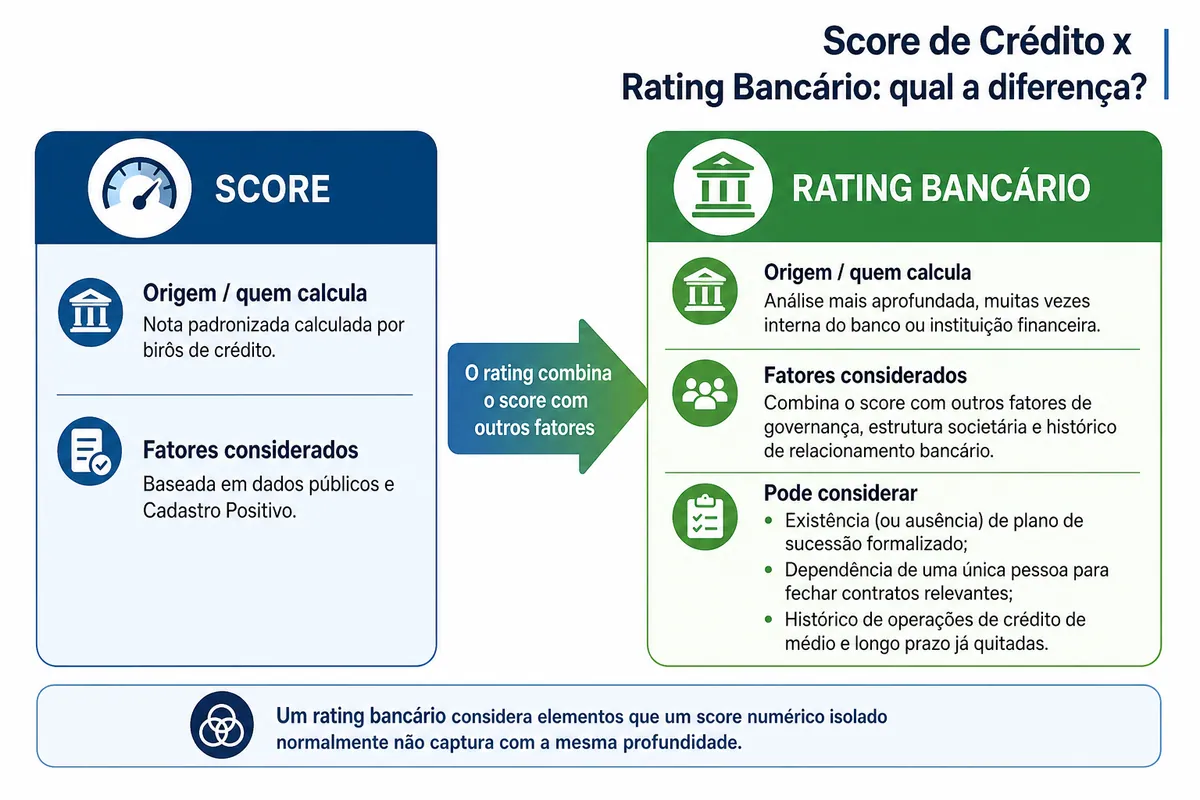
É importante diferenciar score de rating bancário: enquanto o score é uma nota mais padronizada, calculada por birôs de crédito a partir de dados públicos e do Cadastro Positivo, o rating costuma ser uma análise mais aprofundada, muitas vezes interna do banco ou instituição financeira, que combina o score com outros fatores de governança, estrutura societária e histórico de relacionamento bancário. Um rating bancário, por exemplo, pode considerar a existência (ou ausência) de plano de sucessão formalizado, a dependência de uma única pessoa para fechar contratos relevantes e o histórico de operações de crédito de médio e longo prazo já quitadas — elementos que um score numérico isolado normalmente não captura com a mesma profundidade. Para conhecer melhor essa diferença, vale visitar a página sobre rating bancário da ArrudaCred.
Por que o score baixo de CNPJ importa na captação de recursos
Resposta direta: Score baixo pesa diretamente na análise de crédito porque bancos e agentes financeiros usam essa nota — junto de outros indicadores — para classificar o risco da operação, o que pode influenciar o comitê de aprovação, o enquadramento em determinadas linhas e as condições oferecidas.
Empresas com faturamento relevante, décadas de mercado e nenhuma restrição formal também podem se ver classificadas em faixas de risco mais altas do que esperavam. Isso acontece porque a análise de crédito para operações maiores — como financiamento de projetos, expansão ou capital de giro estruturado — não olha só para “não ter dívida em atraso”. Conforme aponta a Serasa, o Serasa Score não é o único fator considerado pelas empresas na hora de conceder crédito: cada instituição financeira tem suas próprias regras e pode analisar outras informações antes de aprovar empréstimos ou financiamentos, e mesmo com uma pontuação alta, a aprovação do crédito não é garantida, pois a decisão final é sempre da instituição financeira. Por outro lado, uma pontuação mais baixa pode dificultar o acesso ao crédito ou resultar em condições menos favoráveis, como juros mais altos.
Na prática, isso quer dizer que dois CNPJs com portes parecidos, no mesmo setor e no mesmo estado, podem ser enquadrados em faixas de risco diferentes dentro da régua interna de um mesmo banco — e essa diferença de enquadramento é um dos pontos que mais gera dúvida em empresários que nunca tiveram um problema de inadimplência, mas ainda assim enfrentam dificuldade para avançar em análises de crédito de maior porte. Fatores como capitalização da empresa, histórico de operações de crédito já quitadas, estrutura societária e governança também entram nessa conta — score baixo é apenas uma parte visível de um conjunto maior de sinais que o mercado observa.
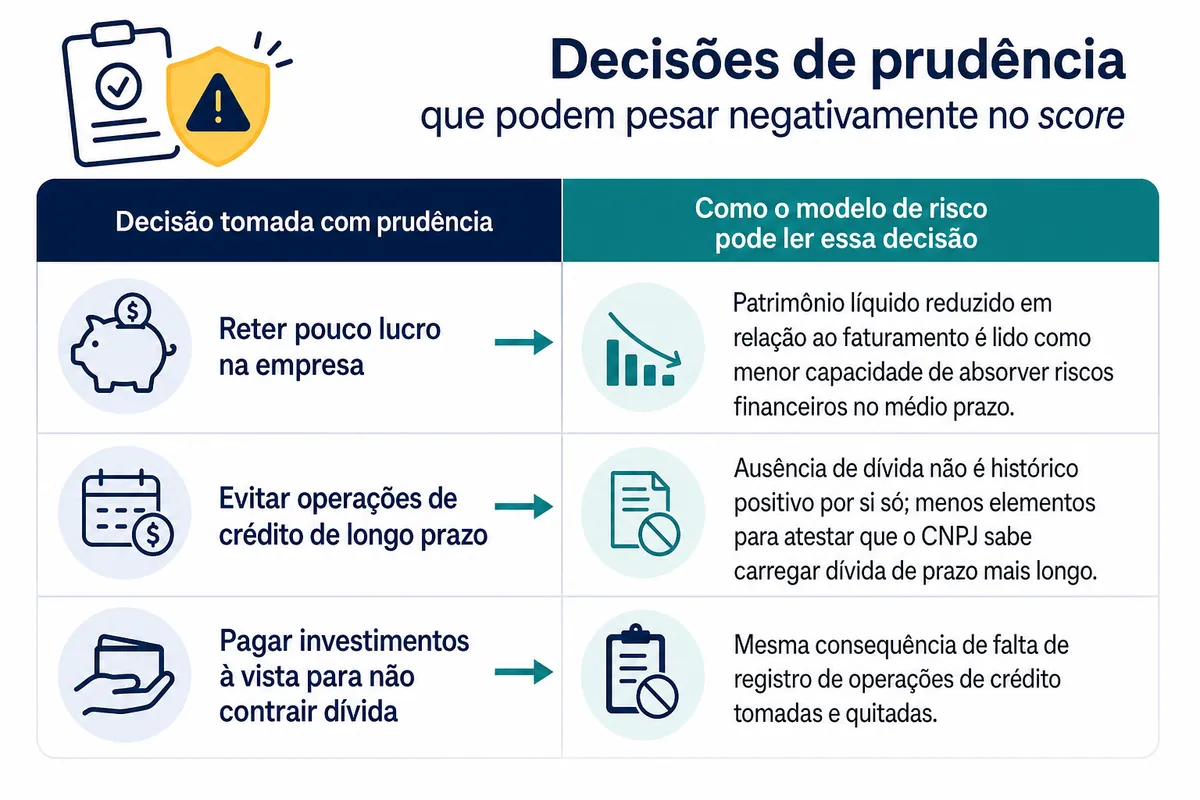
Há ainda um ponto que costuma surpreender: decisões tomadas com prudência ao longo dos anos — como reter pouco lucro na empresa, evitar operações de crédito de longo prazo ou pagar investimentos à vista para não contrair dívida — nem sempre são lidas pelo modelo de risco da mesma forma que seriam lidas por um empresário cauteloso. Ausência de dívida não é, por si só, um histórico positivo: sem registro de operações de crédito tomadas e quitadas ao longo do tempo, o birô e o banco têm menos elementos para atestar que aquele CNPJ sabe carregar uma dívida de prazo mais longo. Da mesma forma, patrimônio líquido reduzido em relação ao faturamento — ainda que resultado de decisões familiares responsáveis — tende a ser lido como menor capacidade de absorver riscos financeiros no médio prazo.
Próximo passo prático diante de um score baixo de CNPJ
Resposta direta: O primeiro passo prático é consultar de forma organizada os dados que compõem essa avaliação — score, histórico no Sistema Financeiro Nacional e pendências registradas — para entender com precisão quais fatores estão pesando antes de buscar qualquer linha de crédito maior.
Uma consulta importante é o Registrato, ferramenta do Banco Central que reúne, entre outros, relatórios de empréstimos, financiamentos e relacionamento com instituições financeiras, conforme lista o próprio portal Meu BC. Para pessoa jurídica, o acesso exige alguns passos adicionais: o processo é feito pelo CNPJ, mas exige vincular a empresa à conta Gov.br usando certificado digital, no site do Registrato, acessando a opção de vincular empresas via e-CNPJ. Esse relatório ajuda a enxergar, de forma consolidada, como a empresa aparece hoje perante o sistema financeiro — informação que serve de ponto de partida para qualquer trabalho posterior. Para entender melhor essa consulta, veja a página sobre Registrato Bacen.
De posse desse retrato, o passo seguinte costuma ser mapear, com apoio especializado, quais fatores do perfil cadastral e financeiro do CNPJ podem estar influenciando negativamente a avaliação de risco — e organizar, com calma e sequência, o que pode ser trabalhado. Esse tipo de análise, voltada a score e rating bancário, é o que caracteriza um serviço de melhoria de perfil de crédito: um trabalho de acompanhamento e organização, não uma promessa de resultado específico sobre a nota final ou sobre a aprovação de qualquer operação — decisão que segue sendo sempre da instituição financeira. Condições, prazos e etapas desse acompanhamento são tratados diretamente no atendimento, com o contrato à vista.
Fale com a ArrudaCred sobre o perfil de crédito do seu CNPJ
Se a sua empresa está estruturando uma captação e o score do CNPJ é uma das dúvidas do caminho, a ArrudaCred pode ajudar a organizar essa etapa. A equipe trabalha com análise de fatores de score e rating bancário, orientando sobre o que compõe essa avaliação e como estruturar o acompanhamento — conheça o serviço de aumento de score e rating e fale com o time da ArrudaCred para entender as condições apresentadas em atendimento.
Perguntas frequentes sobre score baixo de CNPJ
O que é considerado score baixo para uma empresa?
Não existe um número único e universal — cada birô define suas próprias faixas. A Serasa Experian, por exemplo, classifica a faixa entre 0 e 351 como de maior risco, com dificuldade de obtenção de crédito, enquanto faixas mais altas indicam acesso a condições melhores de crédito.
Score baixo de CNPJ significa que a empresa tem dívida em atraso?
Não necessariamente. O score considera diversos fatores além de inadimplência ativa, como tempo de atuação, volume de faturamento, cumprimento de obrigações fiscais e presença de débitos. Empresas sem nenhuma restrição podem ainda assim apresentar pontuação mais baixa do que esperavam, dependendo de como o conjunto desses fatores é lido pelo birô.
Score baixo impede totalmente a empresa de conseguir crédito?
Não é bem assim. A pontuação é um dos fatores analisados, mas não é o único. Como explica a própria Serasa, cada instituição financeira tem suas próprias regras e pode analisar outras informações antes de aprovar empréstimos ou financiamentos, e mesmo com uma pontuação alta, a aprovação não é garantida, pois a decisão final é sempre da instituição financeira. Score baixo tende a dificultar o acesso ou piorar as condições, mas a decisão final é sempre da instituição financeira.
Como consultar o Registrato do CNPJ da minha empresa?
A consulta é feita no site oficial do Banco Central. Para pessoa jurídica, o processo é feito pelo CNPJ, mas exige vincular a empresa à conta Gov.br usando certificado digital (Tipo A1 ou A3), no site do Registrato, acessando a opção de vincular empresas via e-CNPJ e seguindo as opções de gerenciamento de vínculos.
O que um serviço de aumento de score e rating faz, na prática?
Um serviço voltado a esse tema atua analisando os fatores que compõem a avaliação cadastral e financeira da empresa perante birôs e instituições — organização de dados, identificação de pontos de atenção e acompanhamento do processo. Ele não garante um resultado específico de pontuação nem a aprovação de crédito, já que essas decisões dependem de critérios próprios de cada instituição financeira; condições do acompanhamento são detalhadas em atendimento.
Este conteúdo foi escrito por Luiz Dória, fundador do HUB ARRUDA e da ArrudaCred, com atuação nas áreas de recuperação de crédito, negociação de dívidas e reabilitação financeira. Sua experiência com o tema nasceu de uma trajetória pessoal de reorganização financeira, que se tornou, em 2021, a base para a criação da ArrudaCred.
Posts relacionados
- Mito ou Verdade: Limpar Nome SCR Resolve o Registro que Trava o Financiamento Empresarial?
- Empresa que Limpa Nome ou Negociação Direta com a Loja: o Que Libera o Parcelado Mais Rápido?
- Passo a Passo para Melhorar Análise de Crédito Quando o Nome Já Está Limpo
- Restrição no CPF: dá para resolver a tempo do cartão ainda este mês?
- Limpar Nome no Registrato Depois de Quitar o Banco: É Confiável ou É Golpe?
- Como Aumentar Score Serasa em São Paulo SP para Buscar Melhores Condições de Financiamento