Nome limpo, sem nenhuma dívida em aberto, sem CPF negativado — e mesmo assim o score continua baixo. Essa dúvida é mais comum do que parece: score de crédito não é um prêmio por bom comportamento, é uma tentativa de prever o que a pessoa vai fazer com o crédito no futuro, e previsão precisa de histórico, não só de ausência de problema. Quem nunca movimentou crédito não é visto como “risco zero”; é visto como um perfil desconhecido pelo mercado. Este guia mostra, passo a passo, como organizar as informações que compõem essa análise — e como funciona, na prática, o trabalho de melhorar análise de crédito observando os fatores de score e de rating bancário.
O Resultado Deste Passo a Passo para Melhorar Análise de Crédito
Resposta direta: Ao final deste passo a passo, o leitor terá organizado os documentos e dados que compõem a análise de crédito: relatórios oficiais, histórico de relacionamento bancário e situação no cadastro positivo. O objetivo é reunir e qualificar essas informações — não há promessa de pontuação específica, aprovação de crédito ou prazo de resultado.
É importante alinhar a expectativa antes de começar. Nome limpo significa ausência de negativação — nada além disso. Score e rating são calculados a partir de um conjunto maior de dados: tempo de relacionamento com o mercado, diversidade de produtos financeiros, forma como o crédito é usado e devolvido, e frequência de consultas ao CPF. Organizar esse conjunto de informações é o que este guia se propõe a fazer, de forma estruturada e sem atalho.
Pré-Requisitos: O Que Separar Antes de Começar
Resposta direta: Antes de iniciar, separe documento com foto, CPF, comprovante de renda atualizado e acesso ao aplicativo ou site dos birôs de crédito. Também é necessário ter conta gov.br em nível Prata ou Ouro para acessar o Registrato do Banco Central, onde ficam os dados de operações registradas em seu nome.
- Documento oficial com foto e número do CPF;
- Acesso à conta gov.br (nível Prata ou Ouro), usada para entrar no Registrato do Bacen;
- Login ativo nos birôs de crédito onde já existe cadastro (Serasa, SPC, Boa Vista, entre outros);
- Comprovante de renda atual — holerite, extrato ou declaração, conforme o caso;
- Um horário sem pressa para ler os relatórios com calma, já que eles trazem bastante informação técnica.
Ter esses itens em mãos evita ir e voltar entre etapas e ajuda a comparar os dados de diferentes fontes lado a lado — o que costuma revelar divergências que passariam despercebidas numa consulta rápida.
Passo 1 — Consulte o Registrato e os Relatórios dos Birôs de Crédito
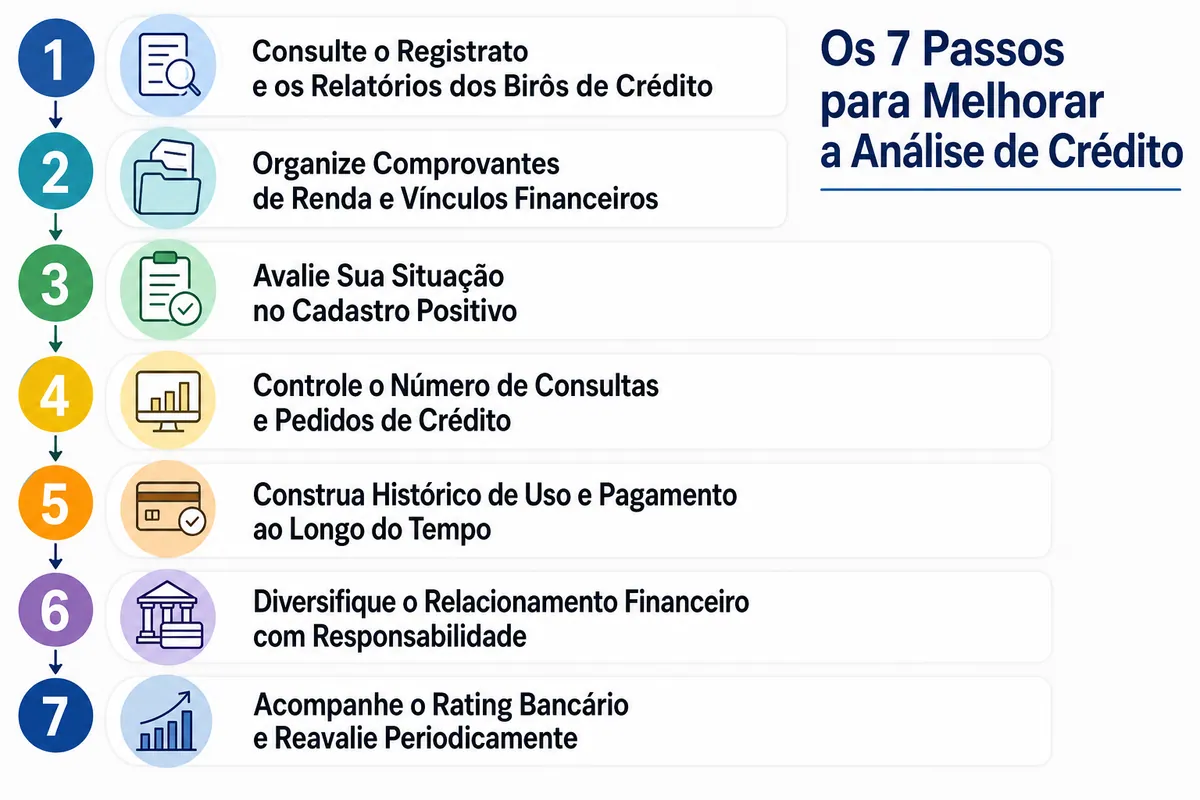
Resposta direta: O primeiro passo é consultar, de forma gratuita, o relatório de Empréstimos e Financiamentos no Registrato do Banco Central e o relatório de score de cada birô de crédito. Essa consulta mostra o que já está registrado em seu nome e serve de base para os próximos ajustes, sem alterar nada automaticamente.
O Registrato reúne informações que os bancos reportam ao Banco Central, incluindo operações de crédito, contas abertas e chaves Pix vinculadas ao CPF — dados que não aparecem necessariamente no relatório da Serasa ou do SPC, porque são sistemas distintos. Segundo a Serasa, com base em esclarecimento do Banco Central, constar no SCR não impede, por si só, a contratação de novos empréstimos. Já o Serasa Score é calculado com base no histórico de pagamento e no número de consultas ao CPF, entre outros fatores, e pode divergir do score de outros birôs, como SPC Brasil, Boa Vista ou Quod, cada um com metodologia própria.
Passo 2 — Organize Comprovantes de Renda e Vínculos Financeiros
Resposta direta: Reúna holerite, extrato de conta corrente, comprovante de autônomo ou declaração de imposto de renda, se houver. Esses documentos comprovam capacidade de pagamento e complementam o que os birôs de crédito não conseguem ver apenas pelo CPF, especialmente para quem tem renda informal ou variável.
Quem trabalha com plantões, diárias ou mais de uma fonte de renda costuma ter um retrato incompleto nos birôs, porque parte do dinheiro circula fora do sistema bancário tradicional. Reunir esses comprovantes não altera o que já está registrado, mas prepara o terreno para uma análise mais completa quando uma instituição financeira pedir informações complementares, além do que consta automaticamente no cadastro.
Passo 3 — Avalie Sua Situação no Cadastro Positivo
Resposta direta: O Cadastro Positivo reúne o histórico de pagamento de contas como água, luz e financiamentos, formando um perfil de bom pagador. Desde a alteração feita pela Lei Complementar 166/2019 à Lei 12.414/2011, a inclusão no Cadastro Positivo passou a ser automática, mas vale conferir se as informações estão corretas e atualizadas nos birôs de crédito.
A Lei 12.414/2011 disciplina a formação desses bancos de dados com informações de adimplemento, justamente para dar peso ao comportamento de quem paga em dia — não só ao histórico de quem já teve problema. Se contas básicas estão no nome de outra pessoa da família, como costuma acontecer em casas de mais de uma geração, é normal que esse histórico de pagamento não seja contabilizado no CPF de quem mora ali, mas sim no titular da conta.
Passo 4 — Controle o Número de Consultas e Pedidos de Crédito
Resposta direta: Pedir crédito em vários lugares em pouco tempo gera múltiplas consultas ao CPF, um sinal que os birôs associam à busca urgente por dinheiro. Espaçar os pedidos e pesquisar condições antes de solicitar reduz esse tipo de sinal negativo na análise.
Esse é um dos pontos menos intuitivos do processo: reagir a uma negativa tentando em outro banco, e depois em outro, concentra consultas num curto período — e é exatamente esse padrão que os birôs de crédito associam a maior risco. Antes de solicitar qualquer produto, vale simular e comparar condições sem necessariamente formalizar o pedido em todos os lugares ao mesmo tempo.
Passo 5 — Construa Histórico de Uso e Pagamento ao Longo do Tempo
Resposta direta: Ciclos de crédito completos — usar, receber a fatura e pagar dentro do prazo — geram mais dado do que quitar tudo antes mesmo de a fatura fechar. Manter um cartão ativo e pago dentro do vencimento normal ajuda a formar histórico ao longo dos meses.
Pagar a fatura no mesmo dia da compra, por mais responsável que pareça, deixa pouca evidência de gestão de crédito ao longo do tempo. O modelo estatístico usado pelos birôs é alimentado por ciclos completos — crédito tomado, fatura fechada, pagamento dentro do vencimento — e não apenas pela ausência de atraso. É a repetição desse ciclo, mês após mês, que constrói o tipo de dado que a análise de crédito busca.
Passo 6 — Diversifique o Relacionamento Financeiro com Responsabilidade
Resposta direta: Ter apenas um tipo de produto financeiro limita o quanto o mercado consegue avaliar. Diversificar com responsabilidade — por exemplo, um cartão e uma conta com movimentação regular — amplia o volume de informação disponível para análise, sem significar assumir mais dívida do que se pode pagar.
Carnê de loja, por exemplo, não alimenta a mesma camada de dado que o crédito bancário costuma priorizar nos modelos de score. Isso não significa contratar mais produtos por contratar, e sim entender que relacionamentos financeiros formais e diversificados — dentro da capacidade de pagamento de cada um — tendem a gerar mais informação legível para quem está do outro lado da análise.
Passo 7 — Acompanhe o Rating Bancário e Reavalie Periodicamente
Resposta direta: O rating bancário é outro indicador, diferente do score, usado por instituições financeiras para classificar o risco do cliente. Acompanhar esse rating e revisar os passos anteriores periodicamente ajuda a manter as informações atualizadas diante do mercado de crédito ao longo do tempo, sem depender de uma única consulta isolada.
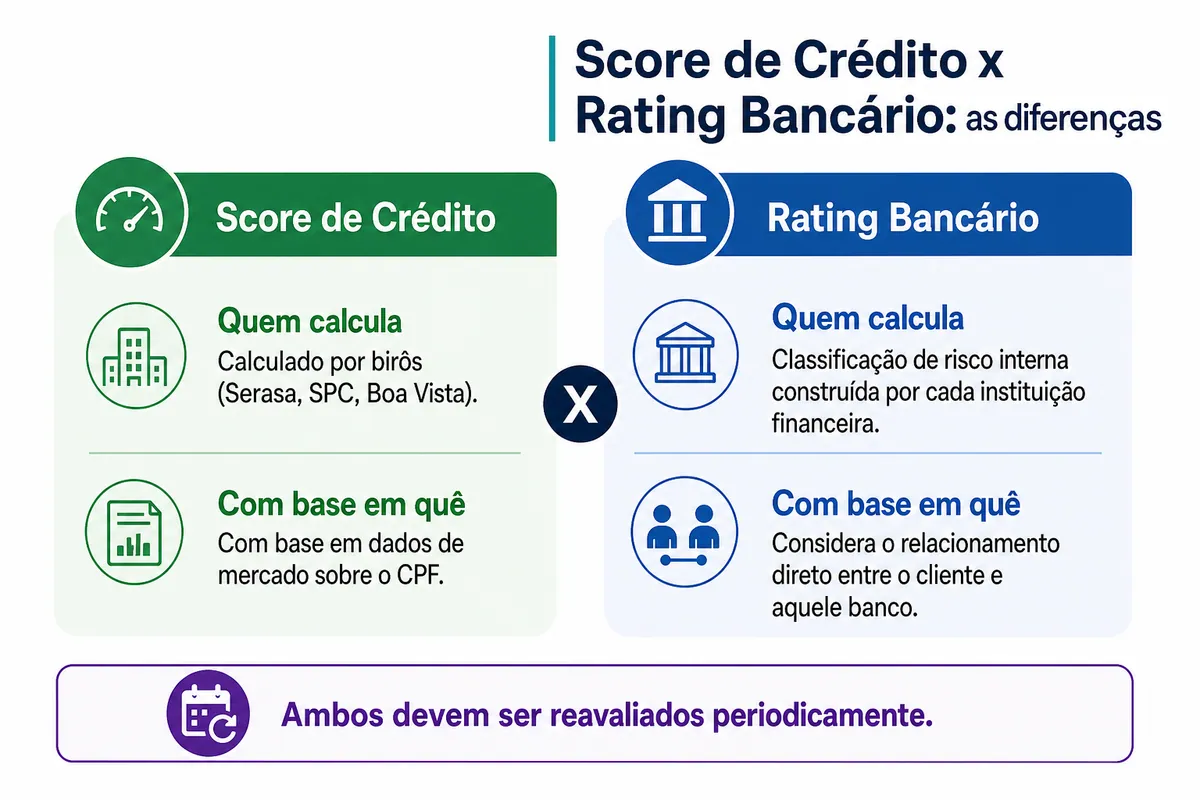
Score e rating não são a mesma coisa, e essa confusão é uma das mais comuns nesse assunto: o score costuma ser calculado por birôs de crédito com base em dados de mercado, enquanto o rating bancário é uma classificação interna que cada instituição financeira constrói também a partir do relacionamento direto com o cliente. Reavaliar os dois periodicamente, e não apenas uma vez, faz parte de manter a análise de crédito atualizada.
Erros Comuns Que Atrapalham Quem Já Tem o Nome Limpo
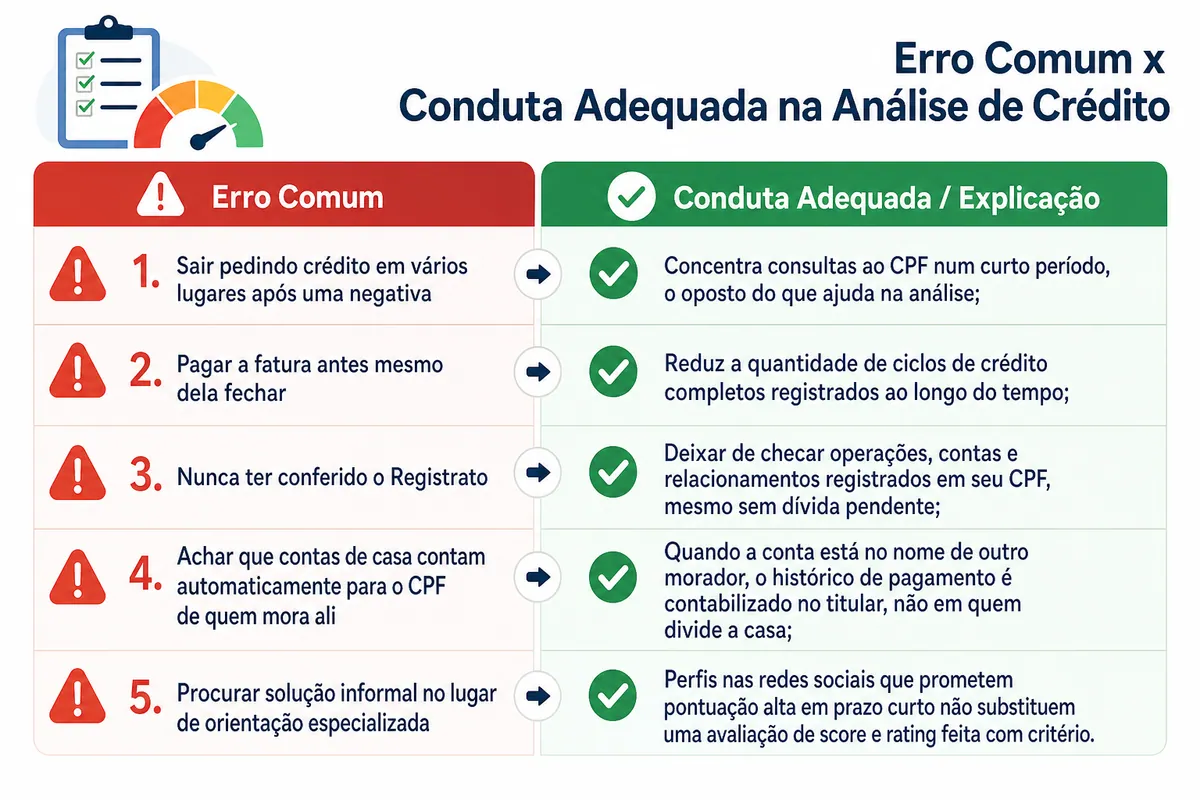
Resposta direta: Os erros mais frequentes nessa fase são: fazer vários pedidos de crédito seguidos após uma negativa, quitar faturas antes do vencimento e não deixar ciclo se formar, não conferir dados no Cadastro Positivo, e ignorar o Registrato por achar que só quem tem dívida precisa consultá-lo.
- Sair pedindo crédito em vários lugares após uma negativa: concentra consultas ao CPF num curto período, o oposto do que ajuda na análise;
- Pagar a fatura antes mesmo dela fechar: reduz a quantidade de ciclos de crédito completos registrados ao longo do tempo;
- Nunca ter conferido o Registrato: deixar de checar operações, contas e relacionamentos registrados em seu CPF, mesmo sem dívida pendente;
- Achar que contas de casa contam automaticamente para o CPF de quem mora ali: quando a conta está no nome de outro morador, o histórico de pagamento é contabilizado no titular, não em quem divide a casa;
- Procurar solução informal no lugar de orientação especializada: perfis nas redes sociais que prometem pontuação alta em prazo curto não substituem uma avaliação de score e rating feita com critério.
Depois de Concluir os Passos: Próximos Movimentos
Resposta direta: Depois de organizar os documentos, consultar os relatórios e ajustar hábitos de consulta e pagamento, o próximo movimento é acompanhar a análise de crédito periodicamente — a cada trimestre, por exemplo — e procurar orientação especializada para interpretar rating e score em conjunto, dentro de um trabalho contínuo de melhorar análise de crédito.
Vale reforçar: nenhum desses passos substitui uma avaliação individual, porque cada CPF carrega um histórico diferente e cada instituição financeira tem sua própria política interna de análise. O que este guia entrega é o roteiro de organização; a leitura desses dados em conjunto — o que eles indicam, o que pode ser ajustado e em que ordem — costuma ser mais precisa com acompanhamento especializado.
Fale com a ArrudaCred sobre Score e Rating
Resposta direta: Quem já resolveu a negativação e quer entender melhor os próprios indicadores pode buscar orientação especializada. A ArrudaCred atua com avaliação de score e rating bancário, ajudando a organizar e interpretar os fatores analisados pelo mercado de crédito antes de qualquer decisão financeira.
Se depois de seguir esses passos ainda restam dúvidas sobre como interpretar o próprio relatório, ou sobre o que priorizar primeiro, o atendimento da ArrudaCred foi estruturado para conversar exatamente sobre isso: score, rating e os fatores que compõem a análise de crédito, caso a caso. As condições de cada acompanhamento são apresentadas diretamente no atendimento — é lá que faz sentido tirar as dúvidas específicas do seu CPF, não num artigo de blog.
Perguntas Frequentes sobre Como Melhorar Análise de Crédito
Por que o nome limpo não garante um score alto?
Porque nome limpo indica apenas ausência de negativação, enquanto o score é calculado a partir de um conjunto maior de dados: tempo de relacionamento com o mercado, diversidade de produtos, forma de uso e pagamento de crédito, e frequência de consultas ao CPF. Quem nunca movimentou crédito costuma ter poucos dados para essa análise, e não necessariamente uma pontuação alta.
Consultar meus próprios dados no Registrato ou nos birôs de crédito prejudica o score?
Não. Consultar seus próprios dados, seja no Registrato do Banco Central, seja no relatório de um birô de crédito, é diferente de uma instituição financeira consultar seu CPF para decidir se concede crédito. A autoconsulta serve para acompanhamento e não é o mesmo tipo de evento que os modelos de risco penalizam.
Qual a diferença entre score de crédito e rating bancário?
O score de crédito costuma ser calculado por birôs como Serasa, SPC ou Boa Vista com base em dados de mercado sobre o CPF. Já o rating bancário é uma classificação de risco construída internamente por cada instituição financeira, que também considera o relacionamento direto entre o cliente e aquele banco especificamente.
Pedir crédito em vários bancos ao mesmo tempo ajuda a melhorar análise de crédito?
Não é esse o efeito observado. Concentrar vários pedidos de crédito em um curto período gera múltiplas consultas ao CPF, um padrão que os modelos de risco tendem a associar à busca urgente por dinheiro. Espaçar os pedidos e comparar condições antes de solicitar costuma ser mais coerente com o tipo de histórico que a análise de crédito considera.
Em quanto tempo esses passos trazem alguma mudança perceptível na análise de crédito?
Não existe prazo fixo, porque cada CPF tem um histórico diferente e cada instituição financeira aplica sua própria política de análise. O que esses passos fazem é organizar e qualificar as informações disponíveis; a leitura de cada caso específico, e o tempo que ela pode levar, é o tipo de conversa que faz sentido ter em um atendimento especializado.
Sobre o Autor
Este conteúdo foi escrito por Luiz Dória, fundador do HUB ARRUDA e da ArrudaCred. Antes de estruturar o serviço, ele passou pessoalmente por um processo de reorganização financeira após o encerramento do próprio negócio durante a pandemia, período em que aplicou técnicas de negociação e recuperação de crédito na própria vida. Desde 2021 atua nos mercados de crédito e serviços financeiros, com atuação voltada a recuperação de crédito, negociação de dívidas e reabilitação financeira.
Posts relacionados
- Limpar Nome no Registrato Depois de Quitar o Banco: É Confiável ou É Golpe?
- Como Aumentar Score Serasa em São Paulo SP para Buscar Melhores Condições de Financiamento
- Excluir Processo do Jusbrasil: 7 Motivos para Agir Antes de Fechar Negócio
- Empresa para Limpar Nome: o Antes e Depois do CNPJ que Trava Crédito e Licitação
- Tirar Nome do Jusbrasil: O Que Acontece Se Você Não Agir?
- Como Aumentar Score: a Guinada de Marta Depois de Duas Recusas no Financiamento do Carro