Disclaimer LGPD: Esta história é baseada em situações que nossos clientes vivem todos os dias. Nomes, cidades e detalhes foram alterados para preservar a privacidade. Se você se reconhece aqui, fale com a gente.
A máquina parada e o vencimento que não fecha a conta
Na entressafra, a receita reduz enquanto as despesas permanecem, criando pressão no fluxo de caixa e na capacidade de pagamento de obrigações vencidas. Janeiro em Blumenau é quando a fiação respira. As máquinas retilíneas rodam em ritmo reduzido — três dias por semana em vez de cinco — porque o inverno no Sul vai terminando e a moda verão ainda não chegou. A fábrica não desliga, mas a receita encolhe 30%. É aí que o capital de giro vira letra de sangue. Roberta sabe disso desde criança, quando via o pai resolver a entressafra com café e nervo.
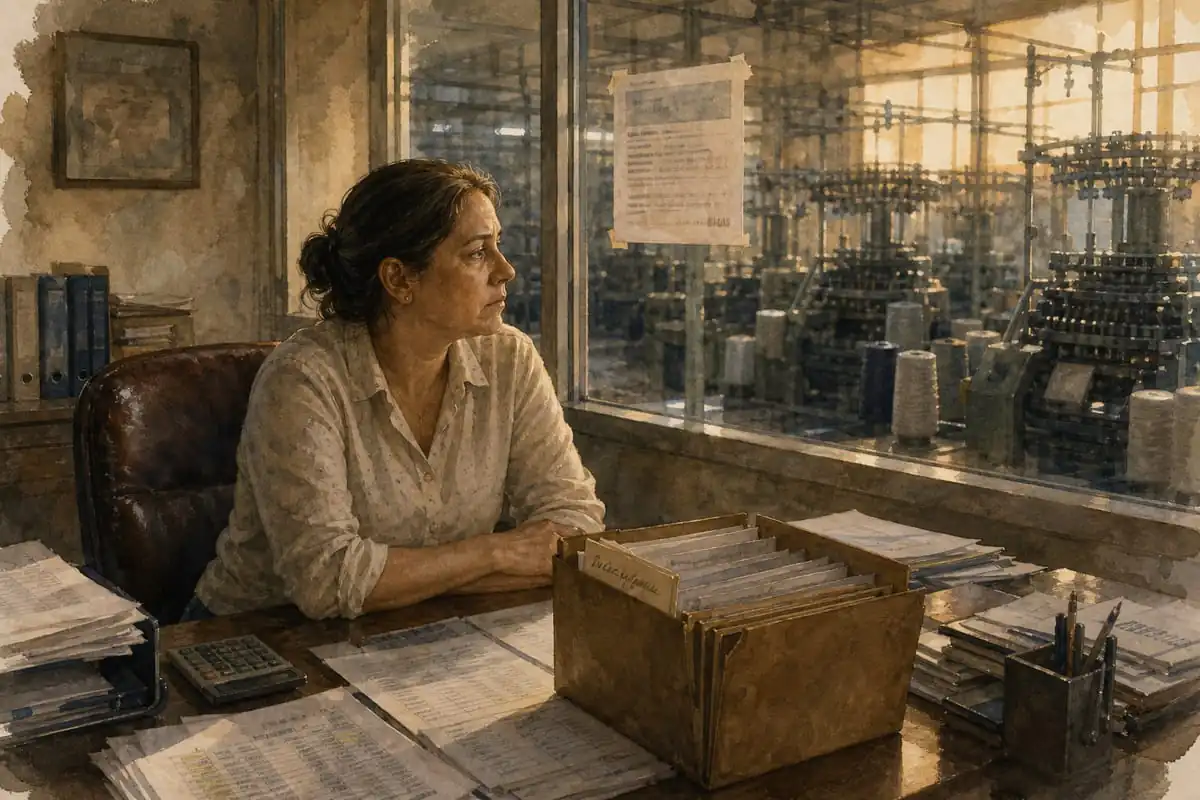
Aquela manhã de janeiro, ela estava no chão de fábrica — no local onde ela passa horas de manhã cedo, em pé, vendo a linha de produção, vendo os rostos — quando a gerente do banco a chamou. Havia uma coisa em 2022 travando. Não era protesto. Não era Serasa. Era qualquer coisa de BACEN, disse a gerente, um nome técnico que Roberta ouviu e rapidinho esqueceu.
Quando aquela gerente mandou ela consultar o Registrato sozinha em casa para ver “a coisa”, Roberta baixou o app, viu números em vermelho, datas antigas, uma operação de capital de giro de R$ 1,24 milhão com status “prejuízo” datado de março de 2022 — e não entendeu o que estava vendo. O que queria dizer aquilo, tecnicamente, para o banco dela, para a próxima linha de crédito?
A resposta que ouviu depois foi vaga. Ou era “assim mesmo”, ou era “depende”, ou era “tenta em outro banco”. Roberta não queria vagueza. Estava em ano de renovação de limite, as máquinas iam precisar de mais giro em abril, e aquela coisa de 2022 com a cor errada estava chegando para uma conversa que ela não queria ter:
“Eu paguei. Paguei tudo, com juros, e não mudou nada.”
Como chegou até ali
A estrutura de crédito nas pequenas empresas familiares frequentemente é informal, apoiada em relacionamentos pessoais e acordos gentileza em vez de processos bancários estruturados. A Kruger Malhas e Confecções não nasceu de um plano. Nasceu de um pai costurando na garagem em 1987, de um mercado que explodia — moda inverno para o Sul —, de dois sócios que se entendiam pelo olhar (o pai dela e o tio dela). Quando Roberta assumiu em 2019, depois que herdou a empresa na morte do pai, a estrutura de crédito era um aperto de mão disfarçado de banco.
Isso significava: limites altos em relacionamentos pessoais; operações “consolidadas” numa conversa de gerente em gerente; ninguém certificado para assinar além do tio Egon, que aparecia uma vez por mês e assinava o que ela pedia. A empresa estava saudável, sim. Crescimento real. Clientes nacionais de qualidade. Margem respeitável. Mas a moeda de troca era velha: se você precisa de dinheiro, se precisa de giro, bancário só conversa com você pessoalmente.
Em 2021 e 2022, quando a pandemia virou inflação e a inflação virou aperto de caixa, aquele modelo começou a fazer água. A empresa pegou um empréstimo de capital de giro estruturado — moderninho, com juros flutuantes, com aval e com cálculo certo. Só que em março de 2022, quando os juros explodiram, aquele empréstimo virou caro demais, rápido demais.
Roberta não teve dúvida: renegociou. Sentou com o banco, apresentou fluxo de caixa (ela era contadora de formação prática, sabia o que era fazer contas em Excel com ferramenta mesmo), e conseguiu alongar para pagar sem cortar operação. Depois, quando o mercado respirou em 2023, acelerou os pagamentos. Até outubro de 2024, havia pagado cada centavo com juros — registrado na conta, no extrato, tudo certo.
Só que o SCR do Banco Central, o sistema onde todo banco verifica se você é bom pagador ou não, ainda mostrava a operação como “prejuízo” em 2022. Era como se o tempo tivesse parado ali.
O que ela finalmente entendeu
Quando Roberta finalmente procurou entender direito — sentou com o contador, baixou a lei, conversou com alguém que entendia de Registrato — descobriu três coisas:
Primeira: aquele registro em “prejuízo” de 2022 no SCR não era uma acusação de calote. Era um evento histórico — o banco tinha marcado lá que, em março de 2022, aquela operação tinha sido reclassificada como de risco (porque os juros subiam e o fluxo de caixa apertava). Aquilo era fato, e nenhum pagamento apagava fato.
Segunda: mas — e era um “mas” grande — quando ela renegociou e colocou a operação em dia, ela não sabia se isso já tinha sido refletido no SCR — se a informação chegou, ou se chegou de forma correta — e isso a intrigava.
Terceira: existia gente especializada em ler o SCR, em confrontar aquele status com o que realmente aconteceu, em pedir ao banco a correção correta — isto é, uma Registrato BACEN, focada especificamente naquele tipo de registro no sistema de informações de crédito.
Aquilo era um serviço. Não era invisibilidade. Era transparência: alguém que sabia ler o código, conversar com banco na linguagem de banco, e pedir que a informação voltasse a ser verdadeira.
O que ela decidiu fazer
Roberta decidiu buscar ajuda especializada para corrigir o registro e atualizar a situação junto ao banco. Abriu a boca e disse a coisa que ninguém queria ouvir:
“Não quero conversa, quero saber o que dá pra fazer e em quanto tempo.”
Procurou uma Registrato BACEN que tivesse reputação, que entendesse de capital de giro, que explicasse em linguagem comercial, não em “acolhimento”. Chamou três, conversou quinze minutos com cada uma, fez perguntas técnicas.
O que a ArrudaCred fez foi simples: pediu a ela o contrato de renegociação e os extratos de pagamento (coisa que ela tinha, e tinha bem guardada). Depois, emitiu o relatório SCR no Registrato para ver exatamente qual era o status daquele registro — qual era o saldo informado, qual era a classificação, qual era a data da última atualização. Aquilo a tirou de uma encruzilhada: não era conversa aberta, era diagnóstico fechado.
A ArrudaCred então fez o que tem expertise para fazer: conversou com o banco para que informasse corretamente ao SCR que a operação havia sido renegociada, que o fluxo havia sido alongado, que os pagamentos estavam em dia. Não apagava o evento de 2022 — impossível, seria falsificar um fato histórico. Mas colocava lá a verdade completa: “em 2022 aconteceu isso, mas em 2024 isso foi resolvido”.
Em outras palavras, a Registrato BACEN analisou o registro e solicitou ao banco a atualização — que refletisse a situação atual, não apenas o momento de crise. O que acontecia depois dessa solicitação dependia da resposta do banco.
O que mudou depois
O que mudou não foi o nome dela ficar “limpo” num sentido mágico. O que mudou foi Roberta conseguir conversar com o banco a partir de um diagnóstico preciso, não de uma sensação de que “algo estava travando”.
Quando a solicitação de correção foi enviada ao banco, incluindo o histórico de renegociação e a quitação registrada — deixou de ser aquela coisa invisível para ter um pedido específico diante do banco. O registro passou a ter documentação: prejuízo em 2022, verdade. Mas também resolução em 2024, também verdade.
Com aquilo registrado e visível, ela pôde conversar sobre a próxima linha de capital de giro para abril. O banco não sabia mais por intuição que “tinha uma coisa de 2022”. Sabia, pelo SCR, qual era a coisa de 2022 e como ela foi tratada. Isso muda a conversa.
Roberta pode cicatrizar janeiro sem fazer corte de pessoal por “ter que economizar em giro”. As 63 mulheres da fábrica — muitas ali desde os anos 90, muitas pagando faculdade de filho, muitas construindo laje — não viraram números numa redução. Ficaram sendo aquilo que sempre foram: investimento de cinco, dez, quinze anos de convivência corporativa.
E aquela gerente do banco que tinha falado “tem uma coisa de 2022 travando” agora podia conversar com base em dados, não em sensação. Isso importa quando você tem 63 funcionários dependendo da sua conversa.
Por que isso importa para você
Se você tem empresa, se você herança ou estrutura de crédito antiga, se você tem operação que foi renegociada e hoje está normal — é possível que aquele “evento de 2022” ou “aquele aperto de 2021” continue espelhando no SCR como se fosse ontem.
Banco consulta o Registrato antes de conversar com você sobre limite, sobre renovação, sobre que tipo de cliente de risco você é. Se o SCR está mostrando um informação que não é mais verdadeira, você está negociando cego — a outra parte sabe de uma coisa, você sabe de outra.
Uma empresa que limpa nome BACEN especializada faz uma coisa simples: lê o que está no sistema. Confronta com a realidade do seu contrato e dos seus pagamentos. E pede ao banco que a informação fique verdadeira — não apagada, verdadeira. Histórico de crise com resolução documentada é informação completamente diferente de “crise sem resolução visível”.
Isso não garante que você vai conseguir crédito. Isso não promete que o score vai subir. Mas põe você em condição de conversar com base em verdade, não em suposição.
O que você precisa saber sobre registros no SCR
O Sistema de Informações de Crédito (SCR) do Banco Central funciona como um histórico bancário. Nele ficam registrados dados sobre cada operação de crédito: se está em dia, se está atrasado, se foi reclassificado, se foi quitado.
Quando você renegocia uma dívida, aquele evento entra no SCR. Quando você a quita, aquele evento também deveria entrar. O registro não apaga — continua lá como dado histórico, exatamente como um recorte de jornal nãosome da biblioteca. Mas o status muda: de “aberto com risco” para “quitado” ou “resolvido”.
Se o status não muda — se você pagou e o SCR continua mostrando “pendente” ou “prejuízo” — é sinal de que a informação não foi comunicada corretamente ou que está desatualizada. É aí que entra o trabalho de uma empresa que limpa nome BACEN: auditar aquele registro, conversar com a instituição financeira, e pedir que o dado seja corrigido.
O relatório SCR mostra seus compromissos de crédito com instituições financeiras, incluindo saldo, modalidade e situação. Basta gerar o relatório com seus dados de CPF ou CNPJ no site do Banco Central, e você acessa essas informações registradas em seu nome.
Como saber se você tem um problema no BACEN
O acesso ao relatório SCR está disponível no site do Banco Central através de um serviço oficial. A plataforma permite que você consulte seus registros de crédito e identifique operações que possam estar incorretas ou não reconhecidas.
O mais comum é a gerente do banco mencionar “tem uma coisa de…” sem conseguir explicar direito. Ou você estar negando que tenha aquela dívida (porque pagou), mas o banco continuar dizendo que sim.
O jeito mais direto é gerar seu relatório SCR. Vai ficar claro ali: se você tem operações abertas, em que status, desde quando. Se há operação que você sabe que foi resolvida e está lá ainda como “aberta”, aí tem problema de informação.
Outra situação comum é você estar procurando crédito — linha nova, renovação, financiamento — e o banco nega sem explicação. Ou explica: “tem registro negativo”. Você sabe que não tem protesto, que não tem Serasa, mas “tem algo no BACEN”. Ali também é caso para Registrato BACEN: ela lê o que está ali, você entende o que é, e depois vocês decidem juntos o que fazer.
Por que você precisa de alguém especializado nisso
O Banco Central oferece o Relatório SCR, que mostra seus compromissos de crédito com instituições financeiras, incluindo saldo, modalidade e situação em dia ou em atraso. Além disso, você pode registrar reclamação ao Banco Central caso identifique inconsistências nos seus registros.
Porque o SCR é linguagem de banco para banco. Você pode gerar o relatório, mas “saldo pendente”, “operação em prejuízo”, “reclassificação de risco” — essas palavras soam como hieróglifos se você não conversa com banco todos os dias.
E porque banco não corrige informação na base do “por favor”. Precisa de alguém que saiba o protocolo de correção, que saiba qual documento prova o que você está alegando (contrato, comprovante de pagamento, acordo de renegociação), e que saiba conversar no linguajar do compliance, da auditoria, do gerente de risco — não do “por favor, né?”.
Uma empresa que limpa nome BACEN profissional faz exatamente isso: traduz seu caso para a linguagem que o banco entende, apresenta os documentos que comprovam o que você está pedindo, e segue o protocolo para que a correção fique registrada e rastreável no sistema.
O tempo que isso leva, o custo de cada caso, o que é ou não possível corrigir — tudo isso é combinado numa conversa comercial concreta, não em “depende de cada situação”. Você tem direito a entender exatamente o que está contratando e em que prazo.
O que muda quando o registro fica verdadeiro
Muda o que está registrado no sistema. O registro passa a refletir que a operação foi regularizada, incluindo os dados atualizados junto ao histórico anterior. Assim, a informação no BACEN deixa de estar incompleta ou incorreta e passa a contar o que realmente aconteceu com aquela dívida.
Muda também seu próprio entendimento. Você sai daquele lugar de “tem uma coisa”, “tem algo travando” — confusão que paralisa — para “há um registro de 2022 que foi renegociado e está quitado”. Diagnóstico preciso é começo de solução.
E muda a tranquilidade. Roberta não vai mais para o chão de fábrica em janeiro fazendo conta de cabeça sobre quantas mulheres ela vai ter que demitir. Sabe que a dificuldade é sazonal, não é crédito dela com o sistema financeiro.
Pronto para conversar com quem entende disso? Fale conosco pelo WhatsApp.
FAQ
O que é uma empresa que limpa nome BACEN?
É um serviço especializado que analisa registros negativos no Sistema de Informações de Crédito (SCR) do Banco Central, audita se aquelas informações ainda são verdadeiras (ou se foram atualizadas), e faz gestão junto às instituições financeiras para que a informação fique correta e refletir a situação atual do cliente. O serviço não apaga registros históricos — fatos passados continuam no histórico — mas garante que o status seja verdadeiro.
Qual é a diferença entre limpar nome no BACEN e limpar nome na Serasa ou SPC?
São sistemas diferentes. Serasa e SPC são órgãos de proteção ao crédito — registram devidas pessoa a pessoa, consumidor a consumidor. O BACEN (especificamente o SCR) é um sistema de informações entre instituições financeiras — registra operações de crédito formal (empréstimos, financiamentos, limites). Uma operação pode estar limpa na Serasa e estar com status incorreto no BACEN, ou vice-versa. Cada uma requer seu próprio processo de regularização.
Se eu paguei a dívida, por que ela continua aparecendo no SCR?
Porque o SCR registra histórico, não apenas situação atual. Quando você contrata um empréstimo, aquele evento entra no sistema. Quando paga, deveria entrar também como “quitado” ou “resolvido”. Às vezes, o banco não comunica corretamente o pagamento ao SCR, ou comunica de forma incompleta. Resultado: o sistema continua mostrando como pendente, apesar de você ter pagado. Uma empresa que limpa nome BACEN audita isso e pede ao banco a atualização correta.
Como eu vejo o que está no meu SCR?
Você pode gerar gratuitamente seu relatório SCR no site do Banco Central. Basta acessar com seu CPF ou CNPJ, fazer a identificação, e gerar o relatório. Ele mostra todas as operações de crédito formal que você tem ou teve com instituições financeiras, os saldos, as modalidades, e a situação em dia ou em atraso. Se você não entender o que está vendo, uma empresa especializada pode ajudar a ler e traduzir aquelas informações.
Quanto tempo leva para corrigir um registro no BACEN?
Varia conforme o caso e conforme a resposta da instituição financeira. Uma empresa que limpa nome BACEN profissional faz uma análise inicial, apresenta um prazo estimado em uma faixa realista (não em ‘depende’), e acompanha o protocolo junto ao banco até o resultado. O importante é que isso seja tratado como serviço comercial com cronograma claro, não como promessa aberta de ‘quando conseguir’.
O que você faz agora
Faça o diagnóstico de seus registros no BACEN: solicite seu Relatório SCR, verifique se há operações resolvidas que continuam travando, e procure especialização para interpretar os dados e orientar a conversa com seu banco. Se você reconhece essa situação — tem empresa, tem operação histórica que foi resolvida mas continua travando em conversa com banco, tem gente dependendo de sua decisão sobre crédito — você precisa fazer o diagnóstico que Roberta fez.
Primeiro: gera seu relatório SCR. Vinte minutos no site do Banco Central, e você sabe o que está ali. Pode parecer código, mas é código que explica por que o banco está achando estranho.
Segundo: conversa com alguém que entende de Registrato BACEN. Não com um acolhedor de dúvidas. Com alguém que lê o seu relatório, identifica qual é o problema específico, e diz em quanto tempo consegue corrigir (ou se consegue).
Terceiro: avalia se faz sentido para seu caso. Não toda empresa tem registro problemático no BACEN. Mas se tem — e se isso está afetando sua conversa com banco — aí sim é hora de gesto direto.
A ArrudaCred faz isso. Entendemos de registros de BACEN porque entendemos de crédito corporativo, porque sabemos ler contrato de renegociação, porque sabemos conversar com compliance e gerente de risco do banco. E porque sabemos que atrás de cada linha no SCR pode ter 63 mulheres que precisam da sua tranquilidade para continuar trabalhando.
Se você quer uma conversa profissional, sem prazo elástico, sem promessa mágica — só diagnóstico preciso — estamos aqui.
Abra a conversa
Fale com a gente pelo WhatsApp da ArrudaCred. Mande seu relatório SCR (ou a dúvida sobre onde conseguir), fale seu caso em poucas linhas, e vamos conversar com base em dados, não em suposição.
O tempo de giro é real. As pessoas que dependem da sua empresa são reais. Merecem que você tenha clareza sobre o que está travando.
Luiz Dória
Fundador do HUB ARRUDA
Atua especialmente nas áreas de recuperação de crédito, negociação de dívidas, reabilitação financeira e estratégias de aquisição e construção patrimonial. Sua experiência multidisciplinar permite integrar conhecimentos de finanças, controladoria, tecnologia e gestão à estruturação de soluções para pessoas e empresas.
Posts relacionados
- Empresa que Limpa Nome Serasa Consegue Liberar Crédito de CNPJ Negativado?
- Vale a Pena Pagar Para Tirar Nome do Escavador ou Dá Para Resolver Sozinho?
- Antes e Depois de Limpar Nome no Serasa: do CPF Negativado ao Financiamento
- Empresa que Limpa Nome Registrato: Passo a Passo Para Entender Por Que o Score Bom Não Libera Crédito
- Excluir Nome do Jusbrasil é Confiável ou é Golpe? Como Saber Antes de Contratar
- Score Baixo de CNPJ: o Que É e Como Afeta a Captação de Crédito