Quem vai pedir um financiamento empresarial com um CNPJ reaproveitado, que já operou sob outra gestão, tem uma janela concreta para conferir o histórico bancário da empresa e buscar a regularização do que estiver pendente ou incorreto, o que muita gente pesquisa como limpar nome no Banco Central. Essa janela é o intervalo entre hoje e o dia em que a instituição consultar o Sistema de Informações de Crédito (SCR) para analisar o pedido. O que estiver no relatório nesse dia é o que o analista vai ler, inclusive operações vencidas deixadas por quem administrou a empresa antes.
Este texto mostra qual é essa janela, o que acontece se ela passar, o que fazer agora com o tempo que resta e quais documentos deixar prontos. Não há prazo garantido em nenhuma dessas etapas: o ritmo depende das instituições envolvidas e da natureza de cada registro. O que dá para controlar é chegar à análise sabendo exatamente o que o relatório mostra.
Qual é a janela para agir antes da análise de crédito?
A janela vai de hoje até o momento em que a instituição consulta o SCR para analisar o seu pedido. Nessa consulta, o analista vê o histórico de crédito ligado ao CNPJ, com operações em dia e em atraso. O que for conferido e tratado antes dessa data entra na leitura; o que ficar para depois, não.
O ponto que costuma passar despercebido em um CNPJ reaproveitado é simples: o histórico de crédito acompanha o CNPJ, não quem administra a empresa hoje. Alterar o contrato social, trocar sócios, mudar o endereço ou a atividade não abre uma ficha nova no SCR. Se a gestão anterior contratou capital de giro, cheque especial, financiamento ou qualquer outra operação e deixou parcelas em atraso, esses registros continuam associados ao mesmo número.
O Relatório SCR do Banco Central mostra os compromissos de crédito com instituições financeiras, com saldo, modalidade e situação em dia ou em atraso. É esse retrato que pesa na mesa de quem empresta, ao lado de critérios próprios de cada instituição, como faturamento, rating interno e relacionamento.
Por que a ordem dos meses importa
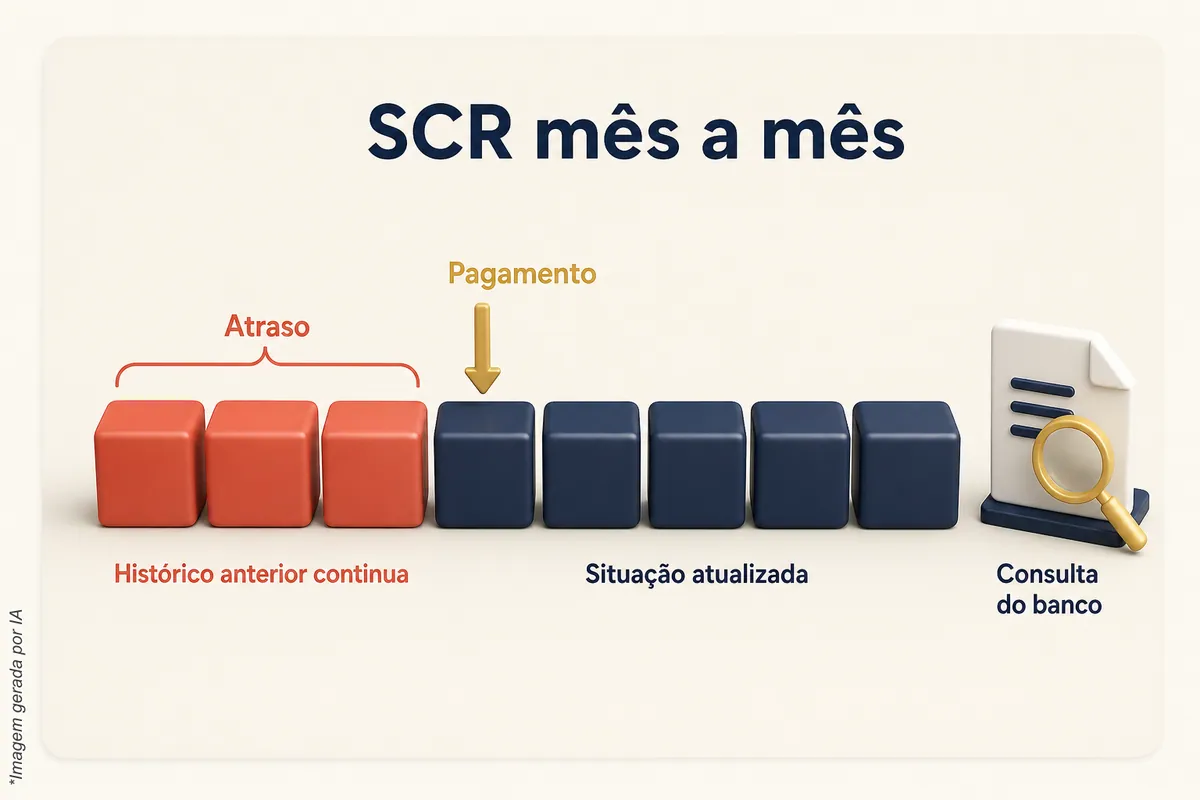
O SCR não funciona como um interruptor de “tem” ou “não tem”. Ele guarda a situação das operações ao longo do tempo. Como explica o material do Nubank sobre o SCR, o pagamento atualiza a situação a partir do mês correspondente e preserva os meses anteriores. Na prática, uma operação regularizada hoje passa a aparecer regularizada daqui para frente, e o atraso que já aconteceu continua no histórico.
Por isso a janela tem peso: cada mês que passa entre a regularização e a análise é um mês a mais de situação atualizada no relatório. Deixar para resolver na véspera do pedido significa chegar à mesa com o problema e a solução no mesmo retrato, sem distância entre um e outro.
SCR e birôs de crédito são registros diferentes
Muita empresa confere Serasa, SPC Brasil e Boa Vista SCPC, vê tudo em ordem e conclui que está pronta para pedir crédito. Os birôs guardam negativações, que são registros de cobrança; o SCR é o sistema do Banco Central alimentado pelas próprias instituições financeiras. Um pode estar sem nenhuma restrição e o outro mostrar operações vencidas. Para pedido de financiamento em banco, os dois precisam ser conferidos.
O que acontece se a janela passar?
Se a consulta acontecer antes de qualquer providência, o pedido é analisado com o histórico como está, incluindo operações vencidas de gestões anteriores. A decisão de crédito é sempre da instituição, com critérios próprios, e a empresa perde a chance de chegar à conversa já sabendo o que o relatório mostra e com os documentos em mãos.
Descobrir um registro antigo na mesa do gerente é o pior momento possível. Não há tempo de levantar papel, a conversa fica defensiva e a pergunta deixa de ser sobre o projeto e passa a ser sobre a empresa. Um plano de investimento bem estruturado pode ficar em segundo plano diante de uma linha de atraso que ninguém da gestão atual sabia que existia.
Há ainda um efeito que não aparece no relatório, mas pesa: quem descobre tarde passa a desconfiar de tudo. Se havia uma operação vencida que ninguém comentou, podem existir outras. Essa dúvida trava decisões de compra, de contratação e de expansão, porque ninguém quer assumir um compromisso grande sem saber o tamanho do que já está registrado.
E a regularização feita depois da análise não reescreve o passado. Pagar atualiza a situação da operação, mas o histórico dos meses anteriores fica. Discordar de uma informação abre revisão com a instituição, mas não apaga o registro por si só. Quanto mais tarde a providência começa, menor a distância entre o atraso e a próxima consulta.
Por que um CNPJ com passado exige leitura mais cuidadosa?
Porque o relatório não diz quem tomou a decisão, só registra a operação e a situação dela. Um CNPJ que mudou de gestão pode carregar operações que a administração atual não contratou nem acompanhou. Separar o que é de cada período é o que transforma um relatório confuso em uma lista de providências possíveis.
É comum que essa descoberta mexa com quem está à frente do negócio. Encontrar um registro antigo pode trazer a sensação de estar pagando por uma escolha que não foi sua, e às vezes vem misturada com outras coisas difíceis de nomear. Vale tratar isso como informação, não como sentença: um registro antigo não diz nada sobre a competência de quem administra hoje. Diz apenas que existe uma operação a ser entendida e, se for o caso, tratada.
A leitura cuidadosa também protege contra o erro oposto: atribuir tudo à gestão anterior sem conferir. Algumas operações podem ter sido renovadas ou renegociadas depois da troca de gestão, e a data de cada evento muda a forma de conversar com a instituição.
O que fazer agora, com o tempo que resta?
Emita o relatório SCR da empresa e dos sócios, leia cada operação, separe o que é da gestão atual e o que vem de antes, procure a instituição responsável por qualquer registro incorreto e organize os comprovantes. Só depois decida se vale renegociar, quitar, contestar ou buscar ajuda especializada.
Em detalhe, a sequência abaixo ajuda a usar bem o tempo até a análise:
- Emita o relatório no Registrato. O acesso ao Relatório SCR é confidencial e exige a identificação do titular ou do representante. Emitir o relatório é só consultar: não pede exclusão de nenhum registro e não muda nada na situação da empresa.
- Leia operação por operação. Para cada linha, anote a instituição, a modalidade, o saldo e a situação. Marque as que estão em atraso e veja desde quando aparecem assim.
- Monte uma linha do tempo. Coloque lado a lado as alterações do contrato social e as datas das operações. Fica claro o que nasceu em cada gestão e o que foi renovado ou renegociado depois.
- Separe em três grupos. Operações reconhecidas e em dia; operações reconhecidas e vencidas; operações que ninguém da empresa reconhece. O próprio relatório SCR serve para identificar operações não reconhecidas.
- Procure a instituição responsável pelo que estiver incorreto. Informação errada no SCR se resolve primeiro com quem a enviou. A manifestação de discordância registra o desacordo da empresa com a informação, mas não apaga nem oculta a operação.
- Escale se o atendimento não responder. Se o atendimento ou a ouvidoria da instituição não resolverem, existe o canal de reclamação no Banco Central. Saiba o que esperar dele: o Banco Central não integra o sistema de defesa do consumidor nem intervém no contrato individual, e a resposta não garante solução. As reclamações contribuem para a supervisão das instituições.
- Para operação vencida que é real, avalie renegociar ou quitar. O relatório SCR ajuda a avaliar renegociação ou transferência de dívida. Lembre que o pagamento atualiza a situação a partir do mês correspondente e mantém o histórico anterior.
- Confira também os birôs. Serasa, SPC Brasil e Boa Vista SCPC podem ter negativações ligadas ao CNPJ. Pelo Código de Defesa do Consumidor, informações negativas nesses cadastros ficam limitadas a cinco anos, e é possível exigir a correção de inexatidões.
O relatório CCS como peça complementar
Ao lado do SCR, o Banco Central oferece o Relatório de Contas e Relacionamentos (CCS). Ele informa as instituições com as quais o titular mantém ou manteve contas, investimentos ou outros relacionamentos, com as datas de início e encerramento registradas. Não traz saldos, movimentações nem números de conta. Vale verificar se ele pode ser emitido no acesso da empresa ou dos sócios; quando disponível, ajuda a descobrir com quais instituições a empresa já teve vínculo, o que orienta a conversa sobre operações antigas.
O que não fazer na pressa
- Pagar qualquer cobrança antes de saber se a operação é reconhecida: quitar algo que deveria ser contestado pode complicar a contestação.
- Confiar em feirão ou acordo genérico como se resolvesse o SCR. A ArrudaCred já explicou o risco em feirões e o Registrato.
- Abrir o pedido de financiamento “para ver no que dá” antes de ler o próprio relatório. A consulta vai acontecer de qualquer jeito, e é melhor que ela não traga surpresa para a própria empresa.
Quais documentos deixar prontos para não atrasar?
Deixe à mão o contrato social com todas as alterações, os relatórios SCR recentes da empresa e dos sócios, comprovantes de pagamento e termos de quitação, protocolos de atendimento e de ouvidoria, e a documentação de representação de quem vai falar pela empresa. Isso evita idas e voltas, sem garantir prazo.
Cada documento tem uma função na conversa com as instituições:
- Contrato social e todas as alterações: mostram quem administrava a empresa em cada período e sustentam a linha do tempo.
- Relatórios SCR emitidos em datas diferentes: permitem comparar a situação mês a mês e verificar se uma atualização pedida já apareceu.
- Relatório CCS, se disponível: lista as instituições com vínculo, inclusive os já encerrados.
- Comprovantes de pagamento, termos de quitação e acordos de renegociação: são a prova de que uma operação foi tratada. Sem eles, a conversa volta ao começo.
- Protocolos de cada contato: número, data, canal e resumo do que foi dito pela instituição, pela ouvidoria ou pelo Banco Central.
- Documentos de representação: procuração ou ato que comprove quem pode falar e assinar pela empresa, para que nenhum pedido pare por falta de legitimidade.
- Resumo de uma página: a linha do tempo com as operações, os grupos (em dia, vencida, não reconhecida) e a providência tomada em cada uma.
Com esse dossiê pronto, a empresa consegue responder a qualquer pergunta do analista com documento, não com memória. E, se for preciso contratar ajuda, o trabalho começa a partir de fatos já organizados.
Como a ArrudaCred trabalha com registros no SCR?
A ArrudaCred analisa o relatório do Registrato operação por operação, cruza cada registro com os documentos da empresa, identifica operações vencidas e registros inconsistentes e conduz as providências cabíveis junto às instituições. É um serviço de meio: o trabalho é de análise e condução, e a decisão de crédito continua com quem empresta.
O serviço de Limpa Nome no Registrato/BACEN foi desenhado para quem precisa entender e tratar registros negativos no histórico bancário, especialmente operações registradas como vencidas. Em um CNPJ com mais de uma gestão, a análise começa justamente pela separação dos períodos, para que cada providência seja dirigida à instituição certa, com o documento certo.
Se a empresa está perto de pedir crédito e quer saber o que o relatório mostra antes do banco, fale com a ArrudaCred pela página do serviço ou pelo WhatsApp da ArrudaCred. A primeira conversa serve para entender o caso; as condições são tratadas no atendimento, com o contrato à vista.
Perguntas frequentes
Mudar os sócios do CNPJ apaga o histórico no SCR?
Não. O histórico de crédito fica ligado ao CNPJ, e a troca de sócios ou de administradores não abre uma ficha nova. Operações contratadas por gestões anteriores continuam no relatório, com a situação de cada mês. Pagar atualiza a situação a partir do mês correspondente, e os meses anteriores continuam registrados.
Emitir o relatório do Registrato já pede a exclusão de algum registro?
Não. Emitir o Relatório SCR é apenas consultar. O acesso é confidencial e exige a identificação do titular ou do representante, e o relatório mostra os compromissos de crédito com saldo, modalidade e situação. Qualquer correção é tratada depois, com a instituição que enviou a informação.
A manifestação de discordância tira a operação do relatório?
Não. A manifestação de discordância registra que a empresa não concorda com a informação, mas não apaga nem oculta a operação. O caminho para corrigir um dado errado começa pela instituição responsável por ele, e a discordância deixa esse desacordo documentado.
Reclamar no Banco Central resolve a operação vencida?
Não diretamente. O Banco Central recebe reclamações contra instituições supervisionadas e recomenda procurar antes o atendimento ou a ouvidoria da instituição. Ele não integra o sistema de defesa do consumidor nem intervém no contrato individual. As reclamações contribuem para a supervisão, e a resposta não garante solução.
Com quanto tempo de antecedência vale conferir o SCR antes de pedir crédito?
Quanto antes, melhor, e sempre antes de protocolar o pedido. Como o SCR registra a situação mês a mês, uma regularização feita cedo aparece por mais tempo antes da análise. Não existe prazo garantido para cada providência, porque ele depende das instituições envolvidas e do tipo de registro.
Posts relacionados
- Remover processo do Google apaga o processo na Justiça?
- Limpar Nome Serasa Sozinha: Existe Atalho ou É Golpe?
- Nome Limpo no Birô Garante Quitação no SCR? Veja a Verdade
- Processo no Google prejudica imagem do franqueador
- Tirar nome do SPC: o que é analisado
- Melhorar rating: cadastro ou garantia real