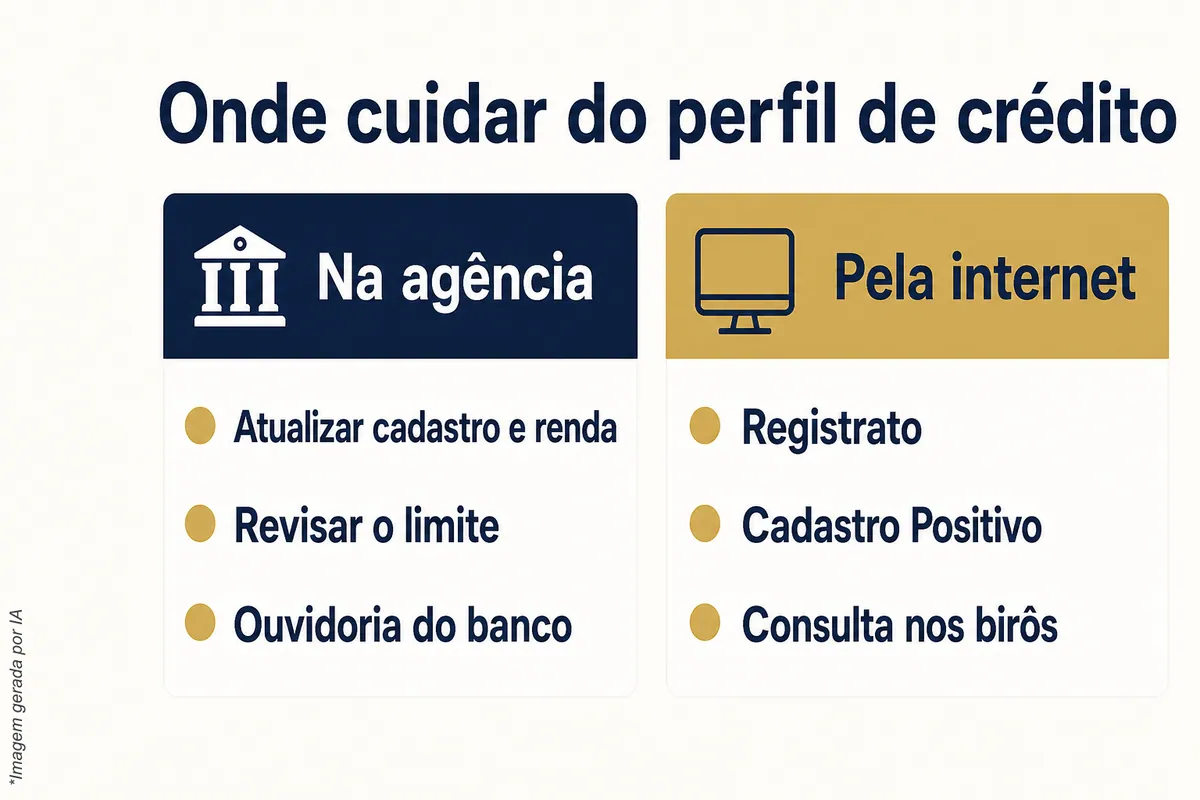
Para melhorar perfil de crédito quando você nunca atrasou uma conta, os dois caminhos se completam: na agência do banco onde você já tem relacionamento, na sua cidade, resolve-se cadastro, renda e conversa sobre limite; pela internet, de qualquer lugar, confere-se o que o mercado enxerga no Registrato, no Cadastro Positivo e nos birôs. Nenhum dos dois decide o crédito sozinho, mas cada um corrige uma parte da leitura que o banco faz de você.
É uma situação mais comum do que parece. Gente com emprego estável, salário caindo na mesma conta há anos e nenhuma conta em atraso descobre que tem um limite de cartão pequeno demais para a própria realidade, ou que um pedido simples foi recusado sem explicação. A sensação é de injustiça, e ela tem uma causa técnica: para o sistema de crédito, não dever nada e ter histórico de crédito são coisas diferentes. Este texto explica essa diferença, mostra o que vale resolver presencialmente, o que muda de uma cidade para outra e o que pode ser feito on-line, sem sair de casa.
Por que quem nunca deveu pode ter um perfil de crédito fraco?
Porque o perfil de crédito não mede só ausência de dívida. Modelos como o da Serasa consideram pagamentos, experiência no mercado, contratos, busca por crédito e dados cadastrais. Quem quase não usa crédito deixa pouco registro para esses modelos lerem, e a nota pode ficar abaixo do que a disciplina financeira da pessoa justificaria.
A Serasa descreve seis fatores de cálculo, com pesos distintos: pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos, conforme a página sobre o cálculo do Score. Repare que só um deles trata de dívidas. Vários outros, como experiência no mercado e contratos, dependem de existir uso de crédito para haver o que registrar; e o cadastro precisa estar completo e atualizado.
O Score 5.0 PF da Serasa Experian, por exemplo, usa pontuação de zero a mil para estimar a inadimplência do consumidor em seis meses. É uma estimativa estatística. A Súmula 550 do STJ trata o credit scoring justamente assim, como método estatístico de avaliação de risco, e assegura ao consumidor esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas. Ou seja: se a nota não conversa com a sua vida, você tem o direito de perguntar quais dados foram usados.
E há um ponto que costuma passar despercebido: cada birô tem o próprio score, e os modelos mudam com o tempo. Além disso, a decisão de conceder crédito é sempre do credor, com critérios próprios, como renda, rating interno e relacionamento. A nota do birô é uma das informações que o banco consulta; o rating interno, que o próprio banco calcula sobre você, é outra. Score e rating são indicadores diferentes, e cuidar de um não garante o outro.
Pagar tudo na hora é prudência, mas deixa pouco registro
Muita gente com aversão a dívida desenvolve um hábito que parece perfeito: compra no cartão e paga a fatura logo em seguida, às vezes no mesmo dia, para não ficar devendo nada. Não há erro nisso, e não existe atraso nenhum. O ponto é outro. Esse hábito, somado a usar pouco crédito, faz o histórico ficar curto, com poucos meses de uso regular e de pagamento em dia para os modelos observarem.
O histórico que o mercado consegue ler é construído ao longo do tempo: faturas que vencem e são pagas na data, parcelas que correm mês a mês, contas de consumo em nome próprio. É esse tipo de registro que aparece no Cadastro Positivo. A Lei do Cadastro Positivo assegura consulta gratuita ao histórico e à pontuação, cancelamento ou reabertura do cadastro e contestação de informações. Quem pede para sair do Cadastro Positivo deixa de ter o histórico de bom pagador usado, o que, para quem nunca atrasou nada, costuma ser exatamente o contrário do que se quer.
Nada disso significa contrair dívida sem propósito para “fazer histórico”. Significa usar o crédito que você já tem de forma regular, dentro do orçamento, deixando que as faturas vençam e sejam pagas na data, e conferir se esses pagamentos estão aparecendo onde deveriam.
O que resolver na agência do banco, na sua cidade?
Na agência do banco onde você recebe salário ou concentra a movimentação, vale atualizar cadastro e renda, levar comprovantes, entender como o banco avalia o seu relacionamento e pedir a revisão do limite com documentos em mãos. Se a resposta não vier, existem a ouvidoria da instituição e o canal de reclamação do Banco Central.
Atualize cadastro e renda com documento
O cadastro do banco pode guardar a renda informada na abertura da conta, às vezes anos atrás. Se o seu salário mudou, se a sua remuneração passou a ter outras parcelas ou se você trocou de endereço, o cadastro pode estar desatualizado, e a renda é um dos critérios próprios que o banco usa para decidir crédito. Leve holerites recentes, comprovante de residência e documento de identidade, e peça a atualização formal, com protocolo.
Pergunte como o banco enxerga o relacionamento
O gerente nem sempre pode mostrar o cálculo, mas pode dizer o que o banco considera: tempo de conta, salário depositado, produtos contratados, uso do cartão. Essa conversa ajuda a separar o que é nota de birô do que é critério interno do banco, que são coisas diferentes.
Peça a revisão do limite com os dados atualizados
Depois da atualização, peça a revisão do limite de forma objetiva, informando a renda comprovada. A decisão é do banco. Se for negada, pergunte se há prazo para nova análise e quais informações pesaram, e anote o que foi dito.
Use a ouvidoria e o Banco Central quando for o caso
Se houver erro de cadastro que o atendimento não corrige, ou uma informação inexata que o banco não revisa, o caminho é a ouvidoria da instituição e, depois, o canal do Banco Central para reclamar contra instituições supervisionadas. A própria página recomenda o contato prévio com o atendimento ou a ouvidoria e informa que as demandas contribuem para a supervisão. O Banco Central não intervém para resolver o contrato individual, e a resposta não garante solução, mas o registro fica feito.
O que muda de uma cidade para outra?
Os direitos e os canais oficiais são os mesmos em todo o país. O que muda de uma cidade para outra é a estrutura de atendimento presencial: quais bancos têm agência por perto, como funciona o Procon local e quanto da conversa com o seu banco pode ser feita pessoalmente. Vale mapear isso antes de sair de casa.
Em cidades maiores, é comum ter várias agências do mesmo banco e atendimento por gerente de relacionamento. Em cidades menores, às vezes a agência mais próxima é de outro banco, e a conversa acaba sendo por aplicativo ou telefone. Nenhum dos dois cenários impede o trabalho; só muda o canal.
O Procon da sua cidade ou do seu estado continua sendo uma porta de entrada para problemas de consumo, inclusive com bancos e financeiras. Para registrar uma reclamação sem sair de casa, existe também o Consumidor.gov.br, em que as empresas participantes têm dez dias para responder, e o consumidor tem vinte dias para comentar e avaliar a solução depois da resposta. A adesão das empresas é voluntária, e a plataforma não substitui Procons, Defensorias Públicas ou Juizados Especiais.
Uma particularidade que pesa em qualquer cidade é o endereço. Cadastro com endereço antigo, conta de consumo em nome de outra pessoa ou comprovante de residência que não bate com o cadastro do banco geram inconsistência. Vale conferir se o endereço é o mesmo no banco, nos birôs e na Receita Federal.
O que dá para fazer pela internet, de qualquer lugar?
Pela internet, você consegue consultar o Registrato do Banco Central, acompanhar e contestar o Cadastro Positivo, conferir o CPF na Receita, ver a nota e os dados em cada birô e pedir correção de informação inexata. São canais nacionais, que funcionam igual em qualquer cidade e não exigem ir à agência.
Registrato: o que os bancos enxergam
O Registrato reúne relatórios do Banco Central sobre a sua vida financeira. O relatório CCS informa as instituições com as quais você mantém ou manteve contas, investimentos ou outros relacionamentos, com as datas de início e encerramento registradas; ele não mostra saldos nem movimentações. Já o SCR mostra as operações de crédito: pagar atualiza a situação da operação, mas o histórico dos meses anteriores fica, e discordar de uma informação abre revisão com a instituição, sem apagar o registro. A ArrudaCred explica esse sistema na página sobre o Registrato Bacen.
Cadastro Positivo: confira se os pagamentos aparecem
A consulta ao histórico e à pontuação é gratuita, pela lei. Confira se as contas que você paga em dia estão registradas e conteste o que estiver errado ou faltando.
Birôs de crédito: veja cada um
Serasa, SPC Brasil e Boa Vista SCPC têm bases e notas próprias. Consulte os três e compare os dados cadastrais, não só a nota. O art. 43 do CDC assegura acesso aos registros e às fontes deles, exige informações claras e verdadeiras e permite exigir a correção de inexatidões.
CPF regular na Receita
O serviço para consultar o CPF mostra a situação cadastral, permite emitir o comprovante e orienta como regularizar pendência de declaração de Imposto de Renda não entregue. Não é um relatório de dívidas, mas um CPF irregular atrapalha qualquer análise.
Como organizar o pedido sem perder tempo
Com as consultas feitas, o pedido ao banco fica mais objetivo. Uma ordem que evita idas e voltas:
- Faça as consultas on-line primeiro e guarde os relatórios, para chegar à agência sabendo o que o mercado enxerga.
- Corrija o que estiver errado nos birôs e no Cadastro Positivo antes de pedir qualquer coisa.
- Atualize cadastro e renda no banco, com documentos e protocolo.
- Use o cartão que você já tem de forma regular, dentro do orçamento, pagando as faturas na data de vencimento.
- Peça a revisão do limite com a renda já atualizada, sem espalhar pedidos de crédito por várias instituições ao mesmo tempo, já que a busca por crédito é um dos fatores do cálculo descrito pela Serasa.
Um exemplo hipotético mostra por que a ordem importa. Imagine alguém que ganha R$ 6.000 por mês, mas cujo banco ainda registra a renda de R$ 2.500 informada na abertura da conta, anos atrás. Qualquer pedido de limite será analisado sobre a renda antiga, menos da metade da atual (R$ 2.500 ÷ R$ 6.000 ≈ 42%). Atualizar o cadastro não garante aprovação, mas faz a análise partir do número certo.
Como a ArrudaCred trabalha o seu perfil de crédito
A ArrudaCred tem um serviço de aumento de score e rating que analisa o seu perfil de crédito: os dados em cada birô, o Cadastro Positivo, o Registrato, a situação cadastral e os fatores ligados ao score e ao rating bancário, para buscar uma avaliação cadastral e financeira mais fiel à sua realidade perante o mercado e as instituições financeiras. O primeiro contato é pelo WhatsApp, de qualquer cidade. É um serviço de meio: a nota é calculada por cada birô, e a decisão sobre crédito e limite é sempre do banco. Para entender o que se aplica ao seu caso, fale com a equipe pelo WhatsApp da ArrudaCred.
Perguntas frequentes
Quem nunca teve dívida tem score alto automaticamente?
Não necessariamente. Modelos como o da Serasa consideram vários fatores, como pagamentos, experiência no mercado, contratos, busca por crédito e informações cadastrais. Quem usa pouco crédito deixa pouco histórico para ser lido, e a nota pode não refletir a disciplina financeira da pessoa.
Pagar a fatura do cartão antes do vencimento atrapalha?
Pagar antes não é atraso e não é erro. O que limita o perfil é o histórico curto: usar pouco crédito e quitar tudo na hora deixa poucos meses de uso regular para os modelos observarem. Usar o cartão dentro do orçamento e pagar na data ajuda a formar esse registro.
Preciso ir à agência para melhorar o perfil de crédito?
Não para tudo. Registrato, Cadastro Positivo, consulta nos birôs e situação do CPF podem ser vistos pela internet. A agência ajuda no que depende do banco: atualizar cadastro e renda com documentos e conversar sobre o limite com base nos dados atualizados.
O que o Registrato mostra sobre mim?
O relatório CCS mostra as instituições com as quais você mantém ou manteve contas, investimentos ou outros relacionamentos, sem saldos nem movimentações. O SCR mostra as operações de crédito; pagar atualiza a situação, mas o histórico dos meses anteriores continua registrado.
Score alto garante aumento do limite do cartão?
Não. A Serasa informa que a decisão de conceder crédito pertence ao credor. O banco também usa critérios próprios, como renda, rating interno e relacionamento com o cliente, e é ele quem decide o limite.