Quem pesquisa como tirar o nome do serasa pelo consumidor gov quase sempre quer saber se a plataforma do governo resolve o registro sozinha. A resposta curta: o Consumidor.gov.br não retira o nome de ninguém. Ele é um canal para reclamar à empresa que fez o registro, e é essa empresa, o credor, quem pede a baixa. Existe um segundo caminho, o pedido de revisão feito ao próprio birô de crédito. Este texto compara os dois em três critérios e termina com uma tabela e um guia por situação.
É comum quitar primeiro a dívida menor e perceber que o nome continua com restrição. Isso pode ter dois motivos bem diferentes: o registro daquela dívida ainda não foi baixado, ou existem outras restrições ativas que nunca saíram da conta. O primeiro caso é de baixa; o segundo é de conferência.
Quais são as duas opções que este texto compara?
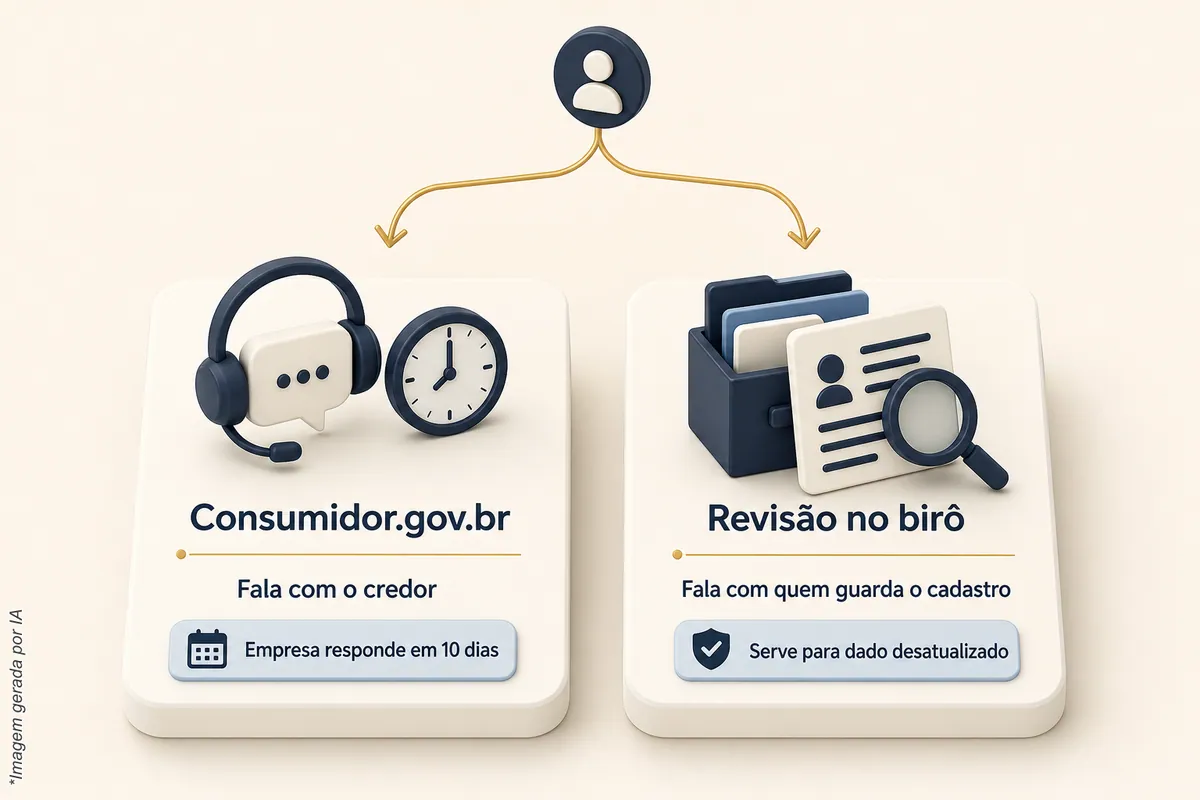
A primeira é registrar uma reclamação no Consumidor.gov.br contra a empresa credora, que responde dentro da própria plataforma. A segunda é pedir a revisão dos dados ao birô de crédito, como o SPC Brasil, pelo portal dele. Uma opção fala com quem registrou a dívida; a outra fala com quem guarda o cadastro.
Vale separar os personagens:
- O credor é a empresa a quem a dívida é devida: banco, loja, operadora, financeira. É ele quem pede a inclusão do registro e, depois do pagamento, quem pede a baixa.
- O birô de crédito (Serasa, SPC Brasil, Boa Vista SCPC) é quem mantém o cadastro e mostra a restrição para quem consulta. Ele guarda o registro, mas não é o dono da dívida.
- O Consumidor.gov.br é um serviço público de reclamação. Segundo a página de funcionamento da plataforma, ele permite reclamar diretamente às empresas participantes. Não é um birô, não tem cadastro de dívidas e não decide quem deve o quê.
Ou seja, quando o título pergunta como tirar o nome do Serasa pelo Consumidor.gov.br, a pergunta mistura duas coisas. A plataforma é a porta de entrada da conversa com o credor. A baixa no Serasa continua sendo consequência de um ato do credor, e não de um botão do governo.
Critério 1: com quem você fala e quem pode baixar o registro?
No Consumidor.gov.br, você fala com a empresa credora, que é a responsável por pedir a baixa depois do pagamento. No birô, você fala com quem guarda o cadastro, que pode revisar dado desatualizado, mas não decide sobre a dívida. Por isso, quem já pagou costuma começar pela empresa, e quem não reconhece o dado, pelo birô.
Essa divisão de responsabilidades está escrita nas regras. A Súmula 548 do STJ atribui ao credor a exclusão do registro da dívida no cadastro de inadimplentes em cinco dias úteis, contados do pagamento integral e efetivo do débito. O marco é o pagamento completo e efetivado, não uma proposta de acordo nem a assinatura dela.
Já a Súmula 359 do STJ atribui ao órgão mantenedor do cadastro a responsabilidade de notificar o devedor antes da inscrição. A súmula trata da notificação prévia e não decide, por si só, se a dívida existe, quanto vale ou se é válida.
E há o que o art. 43 do Código de Defesa do Consumidor assegura a qualquer pessoa: acesso aos registros e às suas fontes, informações claras e verdadeiras e a possibilidade de exigir correção de inexatidões. É por esse caminho, o da informação errada ou desatualizada, que o pedido de revisão no birô faz mais sentido.
Critério 2: quanto tempo cada caminho leva?
No Consumidor.gov.br, a empresa tem dez dias para responder, e depois da resposta você dispõe de vinte dias para comentar e avaliar a solução. Para a revisão no birô, as fontes consultadas não trazem um prazo, então ele deve ser conferido no portal. Já a baixa depois do pagamento tem o prazo de cinco dias úteis da Súmula 548.
Quem gosta de saber a sequência exata pode usar esta ordem, que mistura os prazos de cada fonte sem inventar nenhum:
- Pague integralmente a dívida e guarde o comprovante. É daí que a Súmula 548 conta os cinco dias úteis. Acordo apenas assinado, sem pagamento efetivo, não inicia essa contagem.
- Espere os cinco dias úteis. Esse é o tempo que a súmula dá ao credor para pedir a exclusão do registro.
- Consulte o seu CPF. O portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar o CPF, verificar pendências e acompanhar a pontuação. O Serasa e a Boa Vista têm canais próprios, cada um com as suas regras.
- Se o registro continuar, registre a reclamação no Consumidor.gov.br. Anexe o comprovante e a data do pagamento. A empresa tem dez dias para responder.
- Avalie a resposta. Depois dela, você tem vinte dias para comentar e avaliar a solução dentro da plataforma.
- Se a empresa não responder de forma satisfatória, procure outro órgão. A plataforma não substitui Procon, Defensoria Pública nem Juizado Especial, e é por eles que o caso pode seguir.
Critério 3: o que cada caminho não consegue fazer?
Nenhum dos dois apaga uma dívida que existe nem encurta o prazo de cinco anos de permanência do registro. O Consumidor.gov.br depende da adesão da empresa, que é voluntária, e a revisão no birô se limita às informações dele e não é decisão judicial. Dívida real e não paga continua podendo ser cobrada.
Os limites, na prática, são estes:
O registro não extingue nem acelera a dívida
Negativação é um registro de cobrança nos birôs. Ela não extingue a dívida, que continua existindo e pode ser cobrada pelos meios legais. Por isso, reclamar contra um registro correto, de uma dívida que de fato existe e não foi paga, não dá base para pedir a baixa, porque o que falta é pagar.
O limite de cinco anos tem outro sentido
A Súmula 323 do STJ permite manter a inscrição do devedor nos serviços de proteção ao crédito por, no máximo, cinco anos, independentemente da prescrição da execução. O limite é o da inscrição no cadastro. O enunciado não declara extinta a dívida pelo simples passar do prazo. Ou seja, o registro pode sair pelo tempo, mas a cobrança não se resolve só por isso.
A plataforma depende de a empresa participar
Segundo a página de funcionamento do Consumidor.gov.br, a reclamação é dirigida às empresas participantes, e a adesão delas é voluntária. Se a empresa credora não participa, a reclamação não tem para onde ir, e o caminho passa a ser o Procon, a Defensoria ou o Juizado Especial.
Protesto é outra história
Protesto é registro de cartório, não de birô. A Lei de Protestos, em seu art. 26, permite requerer o cancelamento ao tabelionato, com o documento protestado ou a declaração de anuência nas condições legais, e prevê ordem judicial para cancelamento fundado em motivo diferente do pagamento. A central de protestos de São Paulo permite solicitar cancelamento eletrônico quando o credor já disponibilizou a autorização no sistema. Nem o Consumidor.gov.br nem o pedido de revisão no birô cancelam protesto em cartório.
Como os dois caminhos se comparam lado a lado?
A reclamação no Consumidor.gov.br fala com o credor e serve melhor para pedir a baixa de uma dívida paga. A revisão no birô fala com o guardião do cadastro e serve melhor para dado desatualizado. A tabela abaixo resume os três critérios.
| Ponto de comparação | Reclamação no Consumidor.gov.br | Pedido de revisão no birô |
|---|---|---|
| Com quem você fala | A empresa credora participante | O birô, como o SPC Brasil, que mantém o cadastro |
| Quem pode baixar o registro | O credor, em até cinco dias úteis após o pagamento integral (Súmula 548) | O birô só revisa dado desatualizado; não decide sobre a dívida |
| Prazo mencionado nas fontes | Dez dias para a empresa responder; vinte dias para você comentar e avaliar | Sem prazo nas fontes consultadas; conferir no portal |
| Serve melhor para | Dívida paga cujo registro continua | Dado errado ou desatualizado |
| Depende de | Adesão voluntária da empresa | Identificação do titular e análise do birô |
| O que não faz | Não substitui Procon, Defensoria nem Juizado; não apaga dívida real | Não é decisão judicial; não apaga dívida real nem cancela protesto |
Qual caminho escolher em cada situação?
Depende de por que o nome continua com restrição. Se a dívida foi paga por inteiro e o registro ficou além dos cinco dias úteis, comece pelo credor, inclusive pelo Consumidor.gov.br. Se o dado está errado ou você não reconhece a dívida, comece pela revisão no birô. Dívida em aberto pede negociação, não reclamação.
- Você pagou a dívida por inteiro e já passaram os cinco dias úteis. Reclame à empresa credora, no Consumidor.gov.br, com comprovante e data. É o caso em que o ato que falta é do credor.
- Você assinou um acordo, mas ainda não pagou tudo. A baixa ainda não é devida. Pela Súmula 548, o marco é o pagamento integral e efetivo, e não a proposta ou a assinatura. Aqui o caminho é cumprir o acordo e guardar cada comprovante.
- Você não reconhece a dívida ou o dado está desatualizado. Peça a revisão no birô e, em paralelo, questione o credor. Os dois falam com interlocutores diferentes, e cada pedido é analisado pelas regras do canal.
- A empresa não participa do Consumidor.gov.br. Vá ao Procon, à Defensoria Pública ou ao Juizado Especial, que a plataforma não substitui.
- A dívida existe e não foi paga. Nenhum dos dois canais apaga o que é devido. Nesse caso, faz mais sentido levantar todas as restrições, ver o que está em cada birô e planejar a negociação do conjunto, e não apenas da dívida que parece mais fácil.
- O problema é um protesto. A conversa é com o cartório, não com o birô nem com a plataforma. Veja a Lei de Protestos e a central de protestos acima.
Se você ficou em dúvida sobre em qual linha da lista se encaixa, uma boa regra é separar as restrições em três colunas numa planilha: o que está quitado, o que está em aberto e o que você não reconhece. Quitado leva ao credor, em aberto leva à negociação e desconhecido leva à revisão.
Falar com a ArrudaCred sobre o seu caso
Se você prefere ter alguém organizando esse levantamento, o Limpa Nome Serasa/SPC da ArrudaCred é um serviço de meio, voltado à regularização cadastral: retirada de restrições e negativações em Serasa, SPC Brasil e Boa Vista SCPC, inclusive o apontamento de protesto nesses órgãos, conforme o escopo contratado. O que ele faz, na prática, é analisar o seu caso: quais restrições existem, em qual birô cada uma está, o que está quitado, o que está em aberto e quais são os caminhos possíveis para cada uma.
Para conversar, chame a ArrudaCred pelo WhatsApp. Leve a consulta do seu CPF e os comprovantes de pagamento que tiver.
Perguntas frequentes
O Consumidor.gov.br tira o nome do Serasa?
Não diretamente. A plataforma é um canal para reclamar às empresas participantes, e a baixa do registro é um ato do credor. Se a empresa atender o pedido, é ela quem providencia a exclusão. A plataforma também não substitui Procons, Defensorias Públicas nem Juizados Especiais.
Quanto tempo a empresa tem para responder uma reclamação?
Dez dias, segundo a página de funcionamento do Consumidor.gov.br. Depois da resposta, o consumidor dispõe de vinte dias para comentar e avaliar a solução. A resposta não garante que o problema seja resolvido, e a adesão das empresas à plataforma é voluntária.
Depois de pagar a dívida, em quanto tempo o registro precisa sair?
A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. Uma proposta de acordo ou a assinatura dele não iniciam essa contagem. Guarde o comprovante e a data do pagamento.
Dá para usar o pedido de revisão no birô e a reclamação ao mesmo tempo?
Os dois falam com interlocutores diferentes: o credor, de um lado, e quem mantém o cadastro, de outro. Por isso, quando a situação pede, podem andar em paralelo, cada um pelas próprias regras.
Uma dívida antiga sai sozinha do Serasa?
O registro pode permanecer por, no máximo, cinco anos, contados do vencimento (art. 43 do CDC e Súmula 323 do STJ). Passado o prazo, ele sai mesmo que a dívida não tenha sido paga. Isso não extingue a dívida, que continua existindo e pode ser cobrada pelos meios legais.
Uma nota importante: o resultado não é garantido. A baixa depende do credor, da análise do birô e, quando for o caso, do Procon, da Defensoria ou da Justiça. A ArrudaCred presta um serviço de meio, que analisa o caso e conduz os pedidos dentro do escopo contratado.