Quem encerrou contas antigas e cancelou cartões por prudência costuma descobrir, ao voltar a pedir crédito, que o banco responde como se fosse um cliente novo. Para aumentar rating bancário nessa situação, o ponto de partida não é quitar dívida, porque não há dívida: é recolocar no sistema dados recentes de cadastro, relacionamento e pagamento que a instituição consiga ler. Nome limpo não é o mesmo que perfil visível.
A seguir, no formato antes e depois: o que muda nos registros quando o relacionamento é refeito, em que ordem e o que continua dependendo só do credor. Não há atalho nem garantia: a decisão de crédito é sempre da instituição.
Por que um histórico sem atraso não basta para o banco?
Porque o rating bancário é uma classificação interna, calculada por cada instituição com base sobretudo em dados recentes: renda comprovada, movimentação, produtos ativos e comportamento de pagamento. Quem encerrou contas e cartões deixou de gerar esses dados. O passado sem atraso continua existindo, mas pesa pouco quando falta informação atual para o modelo ler.
Esse é o paradoxo que mais confunde quem conhece o sistema por dentro. Por muito tempo, o histórico do cliente vivia na memória do gerente. Hoje a esteira de crédito é, em grande parte, automatizada: o modelo trabalha com variáveis, e variável ausente não é neutra. Para um algoritmo de risco, a falta de dado recente se parece com um cliente desconhecido.
Rating bancário e score são a mesma coisa?
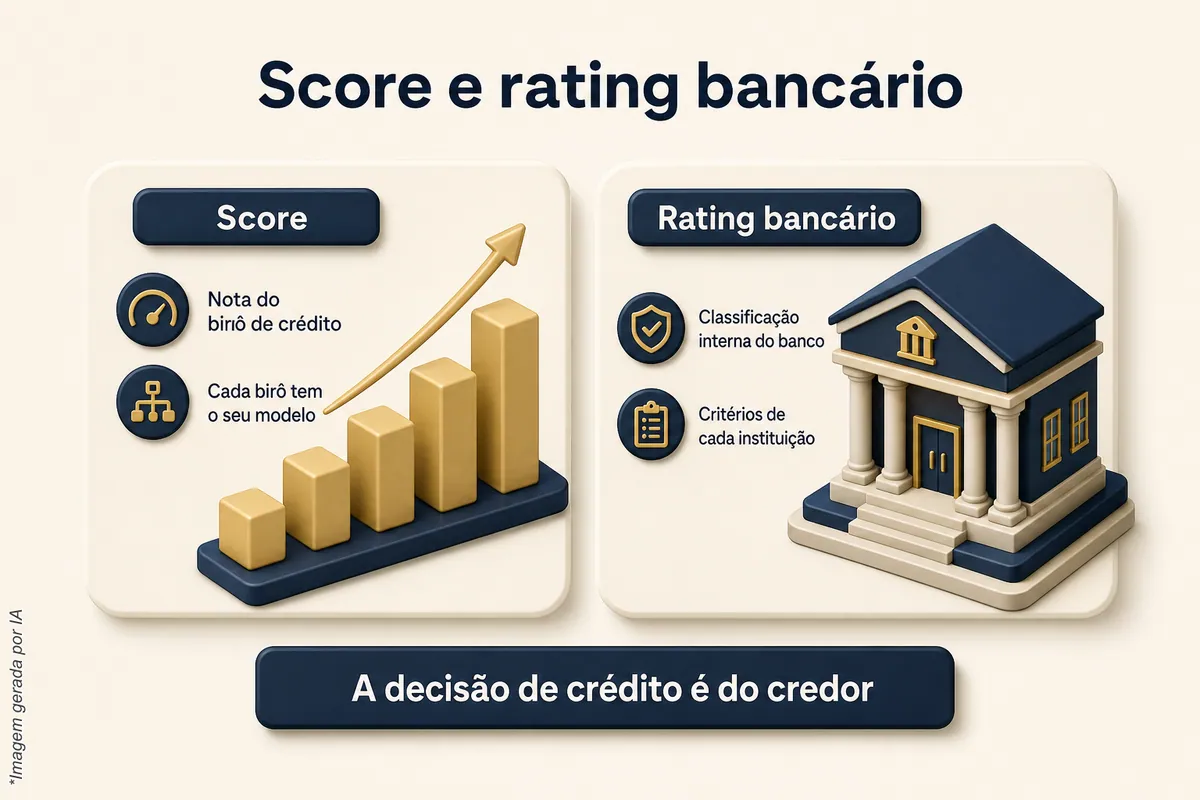
Não. O score é uma nota estatística de cada birô de crédito (Serasa, SPC Brasil, Boa Vista SCPC), e cada um tem o seu modelo. O rating bancário é a classificação que cada banco faz do próprio cliente, com critérios internos. Um pode estar alto e o outro baixo, e nenhum dos dois, sozinho, decide uma aprovação.
A Serasa descreve seis fatores de cálculo com pesos distintos, entre eles pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos, e informa que a decisão de conceder crédito pertence ao credor. O banco pode consultar esse score, mas cruza o resultado com o que só ele vê: o relacionamento dentro de casa e a renda que passa pela conta.
O estado “antes”: como o banco enxerga quem saiu do radar
Pense num perfil hipotético: nenhuma negativação, nenhuma dívida em aberto, CPF regular, mas com contas antigas encerradas, cartões cancelados e a renda caindo numa única conta simples. Visto de fora, é um bom pagador. Para o modelo de risco do banco, é um cadastro com poucas variáveis atuais.
Na prática, o “antes” costuma reunir estes traços:
- Cadastro desatualizado: ocupação e renda registradas há anos, sem a composição atual dos rendimentos.
- Pouca operação ativa no SCR: sem cartão, limite ou financiamento em curso, o Sistema de Informações de Crédito do Banco Central mostra pouco movimento recente.
- Cadastro Positivo sem alimentação: com poucos pagamentos recorrentes registrados, o histórico de bom pagador fica raso, ou nem é usado, se a pessoa pediu para sair dele.
- Relacionamento fragmentado: a renda entra num banco, a reserva fica em outro, e nenhum dos dois enxerga o conjunto.
- Consultas sem contrapartida: pedidos de crédito negados em sequência deixam registro de busca, sem nenhuma operação nova para equilibrar.
Nenhum desses traços é descuido: são efeitos de uma decisão prudente de enxugar a vida financeira. Mas a análise automatizada não pergunta o motivo do encerramento; lê só o que está registrado.
Como confirmar o diagnóstico com dados oficiais
Antes de mudar qualquer coisa, vale ver o que as próprias bases mostram. O Registrato do Banco Central reúne as operações de crédito informadas ao SCR em nome da pessoa. O relatório CCS informa as instituições com as quais ela mantém ou manteve contas, investimentos ou outros relacionamentos, com as datas de início e encerramento registradas; ele não traz saldos nem movimentações. Juntos, mostram o que foi encerrado, quando, e o que sobrou ativo.
Do lado dos birôs, a Lei do Cadastro Positivo assegura consulta gratuita ao histórico e à pontuação, além do cancelamento ou da reabertura do cadastro e da contestação de informações. E a Súmula 550 do STJ trata o credit scoring como método estatístico de avaliação de risco e assegura esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas.
O que muda durante o processo de reconstrução?
Muda a quantidade e a qualidade dos dados recentes disponíveis para a análise. O cadastro é atualizado com a renda real, o relacionamento é concentrado onde faz sentido, o Cadastro Positivo volta a receber pagamentos e operações pequenas, pagas em dia, passam a aparecer no SCR. É um trabalho de registro, feito com método, não de negociação.
1. Cadastro com a renda que existe hoje
Renda composta por mais de uma fonte só pesa se estiver declarada e comprovada no cadastro da instituição. É comum o banco conhecer apenas o crédito que cai na conta e ignorar o restante, simplesmente porque ninguém atualizou a ficha. Atualizar ocupação, patrimônio declarado e todas as fontes de renda, com documentos, é o passo mais simples e a base de todo o resto. Vale também conferir a situação do CPF na consulta da Receita Federal, que permite emitir o comprovante e orienta como regularizar pendência de declaração de Imposto de Renda não entregue.
2. Relacionamento concentrado, não espalhado
Ter conta em várias instituições sem movimento relevante em nenhuma dilui a informação. Para a análise interna, costuma pesar mais um relacionamento em que a renda entra, as contas recorrentes são debitadas e existe algum produto em uso. Não se trata de contratar o que não precisa, e sim de deixar visível o fluxo financeiro que já existe.
3. Cadastro Positivo ativo
Quem pediu para sair do Cadastro Positivo deixa de ter o histórico de bom pagador usado na análise. A lei permite reabrir o cadastro. A partir daí, pagamentos recorrentes feitos em dia passam a compor esse histórico, que é justamente o tipo de informação que falta a quem enxugou tudo de uma vez.
4. Operações pequenas, usadas e pagas
Um cartão com limite modesto, usado em despesas que já existiriam e pago integralmente, gera mês a mês o registro que o modelo procura: compromisso assumido e cumprido. O SCR registra a operação e a situação dela, e o histórico dos meses anteriores permanece. Por isso a regularidade importa mais do que o volume.
5. Menos pedidos simultâneos
Pedir crédito em vários bancos ao mesmo tempo, logo depois de uma negativa, gera consultas em sequência. Busca por crédito é um dos fatores que a Serasa lista no cálculo do score. O caminho mais prudente é organizar o perfil primeiro e pedir depois.
O estado “depois”: o que muda no registro
O “depois” não é uma aprovação nem um limite. É um conjunto de registros diferentes, que a análise passa a ler de outra forma:
- Cadastro atualizado na instituição de relacionamento, com renda e patrimônio comprovados.
- Operações ativas no SCR com situação em dia, visíveis no Registrato mês a mês.
- Cadastro Positivo alimentado com pagamentos recorrentes, consultável gratuitamente.
- Fluxo financeiro concentrado, em que a instituição enxerga entradas e saídas reais.
Com esses dados presentes, o score de cada birô tende a refletir o comportamento recente, no ritmo e no modelo de cada um, e o banco ganha base para calcular o rating interno com informação atual. O que ele faz com isso (oferta, limite, taxa, contato do gerente) é decisão dele, com critérios próprios: renda, rating interno e relacionamento. Ninguém pode prometer esse resultado, e convém desconfiar de quem promete.
Por que algumas instituições voltam a procurar o cliente
Ofertas pré-aprovadas e contato ativo do gerente costumam nascer de modelos que varrem a base atrás de clientes com dados recentes compatíveis com um produto. Quem não gera dado não entra nessa varredura. Recolocar informação atual no sistema é a condição para ser lido; ser chamado continua dependendo da política comercial de cada instituição.
Linha do tempo: em que ordem as etapas acontecem?
A sequência costuma ser: diagnóstico das bases, atualização cadastral, escolha da instituição de relacionamento, reativação do Cadastro Positivo, operações pequenas pagas em dia e, só então, um novo pedido de crédito. Não há prazo certo para cada etapa, porque o ritmo depende do modelo de cada birô e da política de cada banco.
- Diagnóstico. Registrato, relatório CCS, Cadastro Positivo e score nos birôs, para ver o perfil como a análise o vê.
- Cadastro. Atualização completa na instituição escolhida, com comprovação de todas as fontes de renda.
- Relacionamento. Concentração do fluxo financeiro e, se fizer sentido para a rotina, um produto simples em uso.
- Histórico. Pagamentos recorrentes em dia, alimentando o Cadastro Positivo e o SCR.
- Revisão. Nova consulta às bases para conferir os registros. O art. 43 do Código de Defesa do Consumidor assegura acesso aos registros e às fontes e permite exigir a correção de inexatidões.
- Novo pedido. Só depois disso, e de preferência na instituição onde o relacionamento foi reconstruído.
Se uma instituição não corrigir uma informação errada, o primeiro caminho é o atendimento e a ouvidoria dela. Depois, existe o canal de reclamações do Banco Central, que recebe reclamações contra instituições supervisionadas, mas não intervém no contrato individual nem garante solução.
Onde a ArrudaCred entra nesse processo?
O serviço de rating da ArrudaCred analisa o cadastro nos birôs, o histórico no Registrato e os pontos de relacionamento que pesam na avaliação, e organiza um plano de ação sobre esses fatores. É um serviço de meio: trabalha o perfil de crédito, mas não garante score, aprovação nem limite, porque essa decisão é sempre do credor.
Na rotina de reabilitação financeira, um erro frequente nesse perfil é insistir em novas propostas, em bancos diferentes, esperando que alguma esteira leia o histórico antigo. O que costuma faltar não é capacidade de pagamento, e sim dado recente organizado. A análise começa por aí, sem respostas prontas.
Quer entender como o seu perfil aparece hoje para os bancos? Conheça o serviço de rating bancário da ArrudaCred ou fale com a equipe pelo WhatsApp. As condições do serviço são tratadas no atendimento, com o contrato à vista.
Perguntas frequentes
Encerrar contas antigas prejudica o rating bancário?
Encerrar contas não gera registro negativo. O que acontece é que o relacionamento encerrado deixa de produzir dados recentes, e a análise interna passa a ter menos informação para ler. O efeito é de ausência de dado, não de punição.
Ter nome limpo garante um bom rating bancário?
Não. Nome sem negativação é condição favorável, mas o rating é calculado por cada banco com critérios próprios, como renda, relacionamento e comportamento recente. Sem dados atuais, um cadastro limpo pode ser lido como o de um cliente desconhecido.
É possível voltar ao Cadastro Positivo depois de ter saído?
Sim. A Lei do Cadastro Positivo assegura o cancelamento e a reabertura do cadastro, além da consulta gratuita ao histórico e à pontuação. Com o cadastro reaberto, os pagamentos feitos em dia voltam a compor o histórico.
Quanto tempo leva para aumentar o rating bancário?
Não existe prazo certo. Cada banco atualiza o rating com a própria política e cada birô tem o seu modelo de score. O que dá para controlar é a ordem das etapas e a regularidade dos registros.
A ArrudaCred garante aprovação de crédito depois do serviço?
Não. O serviço é de meio: analisa e trabalha fatores do perfil de crédito. Score e rating são indicadores diferentes, e a decisão de conceder crédito é sempre da instituição financeira.
Posts relacionados
- Remover processo do Google apaga o processo na Justiça?
- Limpar Nome Serasa Sozinha: Existe Atalho ou É Golpe?
- Nome Limpo no Birô Garante Quitação no SCR? Veja a Verdade
- Processo no Google prejudica imagem do franqueador
- Tirar nome do SPC: o que é analisado
- Melhorar rating: cadastro ou garantia real