Neste artigo
Quem digita como sair do Registrato costuma querer tirar um registro antigo do histórico de crédito. A resposta direta: consultar o Registrato não retira nada do histórico, porque ele é só o canal de consulta do SCR, o Sistema de Informações de Crédito do Banco Central. O que você controla é conferir o relatório, resolver o que estiver pendente, discordar do que estiver errado e levar o caso a quem pode revisar.
Esse é um caminho com limites, e é melhor conhecê-los antes de gastar tempo ou dinheiro com qualquer promessa fácil. Neste texto, escrito a partir da experiência em recuperação de crédito e reabilitação financeira, você vê o que o Registrato mostra, o que muda quando você paga, discorda ou reclama, e o que não muda por nenhum desses caminhos.
A ordem importa. Primeiro vem entender o que está registrado, depois decidir o que fazer com cada operação. Quem pula a primeira etapa costuma agir às cegas: paga o que não devia, ignora o que estava errado ou procura a instituição sem saber qual é.
O que é o Registrato e o que ele tem a ver com o SCR?
O SCR é o sistema do Banco Central que reúne os compromissos de crédito de cada pessoa com instituições financeiras. O Registrato é o canal pelo qual o titular consulta esses dados. Ou seja, ele mostra o registro, mas não decide o que fica registrado: diante de uma informação incorreta, quem deve ser procurado é a instituição responsável por ela.
Essa distinção explica a confusão de quem busca como sair do Registrato. Ninguém "está" no Registrato como se estivesse numa lista. O que existe são informações de crédito no SCR, e o Registrato é a janela pela qual você as vê.
Também vale separar o SCR dos birôs de crédito. A negativação é um registro de cobrança feito em birôs como Serasa, SPC Brasil e Boa Vista SCPC. O SCR é outro sistema, mantido pelo Banco Central. Por isso os dois podem mostrar informações diferentes sobre a mesma pessoa, e conferir um não substitui conferir o outro. Se a sua dúvida é sobre o birô, o caminho é outro, e a página sobre como limpar nome no Serasa e SPC trata disso.
O score, aliás, é outra coisa: é uma nota estatística que cada birô calcula do seu jeito, e ela muda com o tempo. Não é a mesma coisa que o relatório do SCR, e nenhum dos dois é o rating interno que o banco usa para decidir.
O que o relatório do SCR mostra?
O relatório do SCR mostra os compromissos de crédito que você tem com instituições financeiras, com saldo, modalidade e situação, em dia ou em atraso. Ele também permite identificar operações que você não reconhece. O acesso é confidencial e exige identificação do titular ou de um representante.
Na prática, é nele que você começa. Ao abrir o relatório, procure por instituição, modalidade (cartão, financiamento, empréstimo, cheque especial e assim por diante), saldo e situação. Cada linha é uma operação, e cada uma pode ter uma história diferente.
Alguns cuidados ajudam a não se perder:
- Guarde uma cópia. Salve o arquivo com a data de emissão. Se algo mudar depois, você sabe como estava.
- Leia operação por operação. Uma linha em atraso não significa que todas as outras estão.
- Compare com a sua memória e com os seus papéis. Contratos, comprovantes de pagamento e extratos ajudam a confirmar se a informação bate.
- Não confunda emitir com pedir exclusão. Emitir o relatório é só consulta. Ele não solicita a retirada de nenhum registro.
Se a leitura parecer pesada, tudo bem. Ver o relatório pela primeira vez costuma trazer surpresa, principalmente quando a operação é de muitos anos atrás. A surpresa não é motivo para decidir na pressa. É motivo para organizar o que você achou.
Dá para sair do Registrato pagando a dívida?
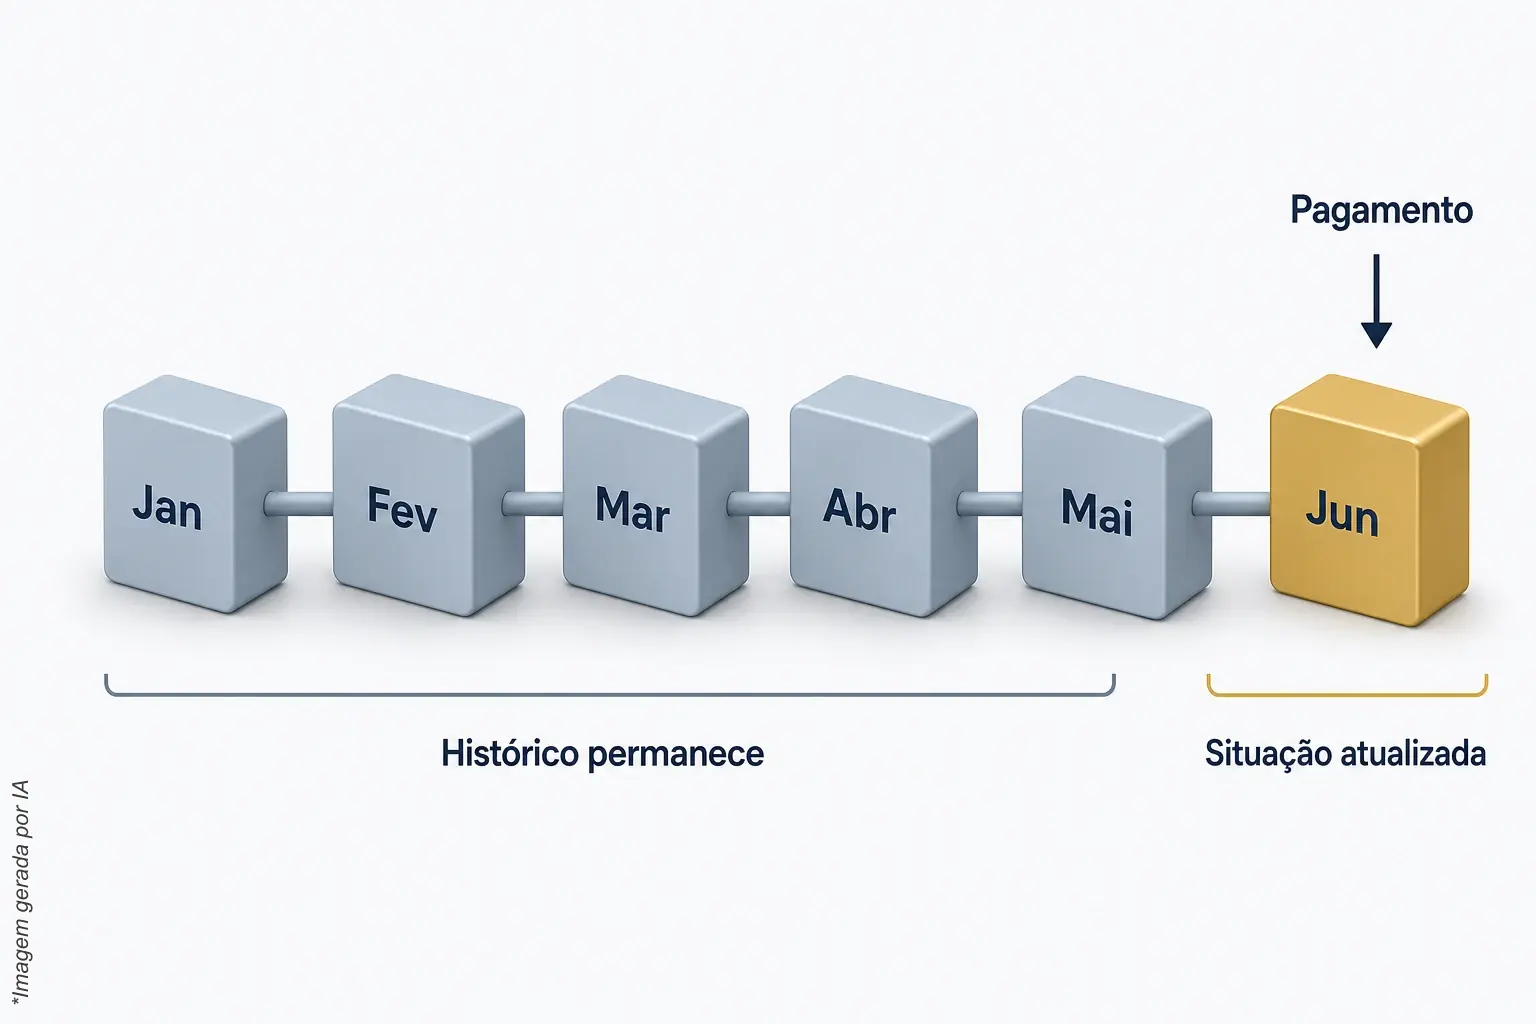
Pagar atualiza a situação da operação a partir do mês em que o pagamento acontece, mas o histórico dos meses anteriores permanece. Ou seja, quitar muda como a operação aparece daqui para frente, sem apagar o que já foi registrado. É o que explica o relatório mostrar meses antigos de uma operação já quitada.
Um exemplo hipotético ajuda. Suponha que você quitou uma operação em junho. A situação passa a constar como regularizada a partir de junho, mas os meses de janeiro a maio continuam mostrando a situação que a operação tinha naquela época. É o que a orientação de um banco sobre o SCR descreve: o pagamento atualiza a situação a partir do mês correspondente e preserva os meses anteriores.
Isso não significa que pagar seja inútil. Se a operação segue em atraso, a dívida continua existindo e pode ser cobrada pelos meios legais, e resolver isso com a instituição é uma decisão sua, do contrato e do seu orçamento. O que não existe é a ideia de que o pagamento faz o histórico desaparecer. Quem diz isso está contando só metade da história.
Também por isso é importante saber o que foi pago e o que não foi antes de procurar qualquer solução. Se uma operação que você já quitou aparece em atraso no mês atual, pode ser informação incorreta, e o caminho é outro, descrito a seguir. Já os meses antigos de uma operação quitada, como no exemplo, são o histórico que permanece.
O que fazer quando a informação está errada ou a operação é desconhecida?
Procure a instituição responsável pela informação e peça revisão. Se você discorda, pode registrar uma manifestação de discordância, que documenta o desacordo, mas não apaga nem oculta a operação. Se não reconhece a operação, o relatório ajuda a identificá-la e a descobrir com qual instituição conversar.
Vale uma ressalva: a descrição da manifestação de discordância vem de uma orientação de banco, não de uma norma do Banco Central. Por isso, antes de abrir a manifestação, confirme com a própria instituição como ela funciona no caso do seu contrato.
Para a conversa render, leve documentos. Em geral, ajudam:
- comprovantes de pagamento da operação em questão;
- o contrato ou os termos que você assinou, se ainda tiver;
- protocolos de atendimento anteriores, com data e número;
- a cópia do relatório do SCR, com a linha que você contesta marcada.
Se, depois de falar com a instituição, o problema continuar, existe ainda o canal do Banco Central para reclamar contra instituições supervisionadas. A própria página recomenda contato prévio com o atendimento ou a ouvidoria da instituição e informa que as demandas contribuem para a supervisão. Mas é preciso alinhar a expectativa: o Banco Central não integra o sistema de defesa do consumidor, não intervém para resolver o contrato individual e a resposta não garante solução. É um canal a mais, e não um atalho.
Como descobrir com quais instituições você tem ou teve relacionamento?
O Relatório de Contas e Relacionamentos, o CCS, do Banco Central informa as instituições com as quais você mantém ou manteve contas, investimentos ou outros relacionamentos, com as datas de início e de encerramento registradas. Ele não mostra números de contas, saldos nem movimentações.
Ele é útil quando a dúvida é "com quem eu devo falar?". Quem abriu uma conta há muitos anos, trocou de banco algumas vezes ou teve uma conta digital que quase não usou pode ter esquecido o nome da instituição. O relatório do CCS ajuda a refazer essa lista, e você cruza com o que o SCR mostra.
Ele tem um limite claro: não é um relatório de dívidas. Diz com quem você tem ou teve relacionamento, não quanto deve. Para saber o que está em aberto, o documento certo continua sendo o relatório do SCR.
Por que conferir o SCR antes de pedir crédito?
Porque a decisão de dar crédito é sempre do credor, com critérios próprios, como renda, rating interno e relacionamento, e você não controla esses critérios. O que está ao seu alcance é saber o que está registrado no seu nome e se está correto, antes de apresentar o pedido.
Imagine, como exemplo, alguém que quer financiar um carro e recebe uma negativa sem explicação. O banco nem sempre detalha o motivo. Sem saber por onde começar, a pessoa tenta de novo, recebe outro "não" e fica sem entender o que mudou. Conhecer o próprio histórico elimina pelo menos uma dúvida: o que o sistema financeiro enxerga sobre você.
Isso não quer dizer que o SCR seja a causa de uma recusa, nem que corrigi-lo leve à aprovação. Quer dizer que é uma parte do histórico que você pode ver, entender e, se estiver errada, contestar. Quem faz isso antes de pedir crédito chega à conversa com o banco sabendo do que está falando.
E há ainda uma vantagem prática: se o relatório mostrar uma operação que você não reconhece, melhor descobrir agora do que na hora de assinar um contrato.
Qual é o passo a passo para conferir e agir?
O caminho é simples e começa pela consulta: emitir o relatório do SCR, separar as operações por situação e tratar cada grupo do jeito certo. Só depois de entender o que está registrado vale decidir se o próximo passo é conversar com uma instituição, contestar uma informação ou pedir apoio especializado.
- Emita o relatório do SCR. Use o serviço do Banco Central, com a identificação do titular, e salve o arquivo.
- Liste as operações. Anote instituição, modalidade, saldo e situação de cada linha.
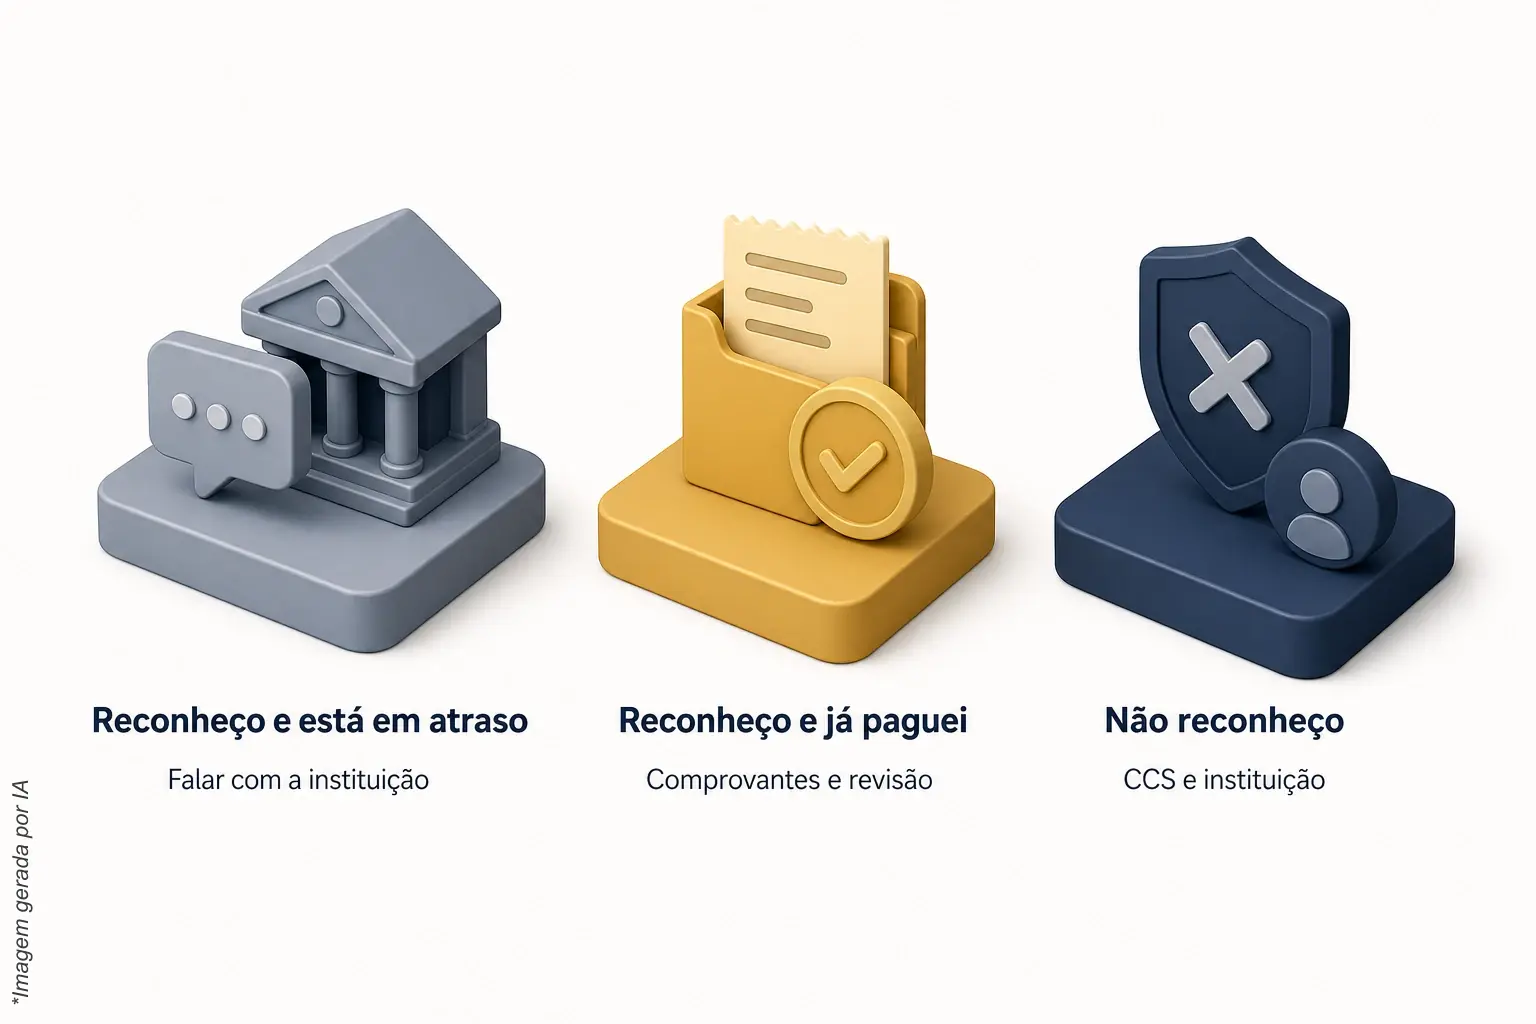
- Separe em três grupos. As que você reconhece e estão em atraso, as que você reconhece e já pagou, e as que você não reconhece.
- Trate o primeiro grupo com a instituição. Procure o atendimento ou a ouvidoria e entenda a situação do contrato antes de decidir qualquer pagamento ou acordo.
- Trate o segundo grupo com provas. Reúna os comprovantes e peça a revisão. Se a instituição mantiver a informação, avalie a manifestação de discordância.
- Trate o terceiro grupo como prioridade. Use o CCS para lembrar com quais instituições você tem ou teve relacionamento e procure a que aparece no relatório.
- Se travar, use o canal do Banco Central. Depois de falar com a instituição, registre a reclamação, sabendo que a resposta não garante solução.
- Só então decida o pedido de crédito. Com o histórico conferido, você escolhe o momento com mais segurança.
Esse passo a passo não depende de pagar ninguém. Todos os passos de consulta e de contato com a instituição você pode fazer por conta própria, e isso vale tanto para quem decide seguir sozinho quanto para quem quer chegar à conversa com um especialista já com os documentos na mão.
Como a ArrudaCred atua no Registrato?
O Limpa Nome no Registrato/BACEN da ArrudaCred é um serviço voltado à regularização de registros negativos no SCR, especialmente operações registradas como vencidas. É um serviço de meio: o que se analisa é o relatório do SCR e a situação de cada operação, e o caminho depende do caso.
Se você chegou até aqui e quer conversar sobre o seu relatório, a página do serviço Limpa Nome no Registrato/BACEN explica como funciona o atendimento. Você também pode falar direto com a equipe da ArrudaCred pelo WhatsApp, levando o relatório do SCR e os comprovantes que reuniu, e tirar as dúvidas antes de qualquer decisão.
Aviso importante: o resultado não é garantido. Ele depende do caso de cada pessoa e da decisão de cada instituição, e nenhum texto deste blog promete que um registro será retirado, que o crédito será aprovado ou que o score vai subir.
Perguntas frequentes
Registrato e SCR são a mesma coisa?
Não. O SCR é o Sistema de Informações de Crédito do Banco Central, que reúne os compromissos de crédito de cada pessoa com instituições financeiras. O Registrato é o canal de consulta pelo qual o titular acessa essas informações. Consultar não altera nem retira nada do que está registrado.
Quem pode emitir o relatório do SCR?
O titular ou o seu representante, mediante identificação. O acesso é confidencial, e o relatório mostra os compromissos de crédito com saldo, modalidade e situação, em dia ou em atraso. Emitir o relatório não é o mesmo que solicitar a exclusão de algum registro.
Pagar a dívida apaga o registro no SCR?
Não apaga. O pagamento atualiza a situação da operação a partir do mês correspondente, e o histórico dos meses anteriores permanece. Por isso é comum o relatório ainda mostrar meses antigos de uma operação que já foi quitada.
A manifestação de discordância tira a operação do relatório?
Não. Ela registra o seu desacordo com uma informação, mas não apaga nem oculta a operação. Segundo a orientação de um banco que explica o tema, o caminho é procurar a instituição responsável pela informação incorreta.
Reclamar ao Banco Central resolve o problema?
Não há garantia de solução. O canal recebe reclamações contra instituições supervisionadas e as demandas contribuem para a supervisão, mas o Banco Central não integra o sistema de defesa do consumidor nem intervém no contrato individual. A recomendação é falar antes com o atendimento ou a ouvidoria da instituição.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.