Para limpar nome judicialmente em São Paulo, a empresa precisa primeiro saber o que está registrado contra o CNPJ, em qual birô de crédito e por qual motivo. Cada apontamento é analisado em separado: se houve aviso prévio, se o prazo legal já passou, se o dado está correto. A via judicial é um dos caminhos possíveis, não o único, e a dívida continua existindo mesmo quando um registro é retirado do cadastro.
Este guia é para o dono de empresa paulista que já decidiu resolver o cadastro e quer entender o caminho antes de dar o próximo passo: onde cada registro é tratado, como o protesto entra nessa conta, o que pode ser feito a distância e por que a situação dos sócios merece uma atenção própria. Ao longo de anos trabalhando com recuperação de crédito e reabilitação financeira de empresas, vejo o mesmo padrão se repetir: quem organiza o mapa antes de agir toma decisões mais seguras do que quem sai pedindo crédito ou assinando acordo no impulso.
Por que a empresa paulista precisa mapear o cadastro antes de qualquer pedido?
Porque cada restrição tem origem, credor e birô próprios, e o caminho depende disso. Em São Paulo, uma mesma dívida empresarial pode aparecer ao mesmo tempo como protesto num tabelionato do estado e como apontamento na Serasa, no SPC Brasil e na Boa Vista SCPC. Sem esse mapa, qualquer pedido começa no escuro.
O ambiente de negócios paulista tem uma característica que pesa aqui: muita contratação entre empresas, com fornecedores, clientes corporativos e instituições financeiras consultando o CNPJ antes de fechar qualquer coisa. Uma restrição cadastral costuma aparecer justamente nesse momento, quando a proposta já está bem encaminhada e o que trava o negócio não é a capacidade de entregar, mas o que consta no cadastro.
É comum que vários apontamentos tenham nascido de um único problema de caixa, como a perda de um cliente importante ou uma queda de faturamento. O efeito em cascata é conhecido: a empresa prioriza o que não pode esperar, atrasa outros compromissos, e cada atraso vira um registro diferente. Entender essa origem não muda o que está no cadastro, mas ajuda a separar o que pode ser contestado, o que precisa ser negociado e o que vai sair pelo próprio prazo.
Os registros que costumam travar um CNPJ
- Apontamento nos birôs de crédito: o registro de cobrança feito na Serasa, no SPC Brasil ou na Boa Vista SCPC. Ele não extingue a dívida; ela continua existindo e pode ser cobrada pelos meios legais.
- Protesto em cartório: um ato do tabelionato de protesto, que tem regras próprias de cancelamento. A informação do protesto também chega aos birôs, mas são dois lugares diferentes.
- SCR do Banco Central: o histórico de operações com bancos, consultado pelo Registrato. Pagar atualiza a situação da operação, mas os meses anteriores continuam no histórico. Saiba mais sobre o Registrato Bacen.
- Processos judiciais: são públicos por regra e aparecem em consultas e sites de busca. Um pedido de desidentificação pode tirar o nome de algumas páginas, mas não apaga o processo. Veja a página sobre processos no Escavador e Jusbrasil.
Onde se resolve cada registro em São Paulo?
Depende do registro. O apontamento nos birôs é tratado junto à Serasa, ao SPC Brasil e à Boa Vista SCPC, pela quitação com o credor ou por via judicial. O protesto se cancela no tabelionato, com consulta pela central paulista. Quando há ação, ela corre em geral na Justiça estadual, em processo eletrônico.
Birôs de crédito
Os birôs guardam o registro de cobrança informado pelo credor. Cada um tem a sua base e a sua forma de consulta, por isso a mesma dívida pode aparecer em um e não em outro. O portal do SPC Brasil, por exemplo, orienta criar uma conta gratuita para consultar o CPF, verificar pendências e pedir revisão de dados desatualizados. Para a empresa, o ponto de partida é reunir a relação completa dos apontamentos do CNPJ nos três birôs, com credor, valor informado e data de cada um.
Tabelionatos de protesto e a CENPROT-SP
Em São Paulo, a CENPROT-SP orienta consultar os protestos pelo CPF ou pelo CNPJ e permite pedir o cancelamento eletrônico quando o credor já disponibilizou a autorização no sistema. A própria central distingue a consulta indicativa gratuita da certidão de protesto, que é o documento formal. Para a empresa com títulos protestados em mais de uma cidade do estado, essa consulta centralizada evita ter de procurar cartório por cartório.
Justiça estadual paulista
Quando a análise aponta um registro que não cumpriu os requisitos legais, o pedido de retirada pode ser levado ao Judiciário. Ações contra birôs e credores privados correm, em geral, na Justiça estadual, e o processo costuma tramitar em meio eletrônico, acompanhado por advogado. A decisão é sempre do juiz, que avalia as provas de cada caso.
Como funciona o pedido judicial para tirar uma restrição?
Ele parte da análise de cada apontamento contra as regras do cadastro: se houve notificação prévia, se o prazo máximo foi respeitado e se a informação está correta. Quando um requisito não foi cumprido, o pedido judicial busca a retirada daquele registro. A dívida em si continua existindo, e quem decide é o juiz.
Na prática, três pontos concentram a análise:
- Aviso antes da inscrição. A Súmula 359 do STJ atribui ao órgão mantenedor do cadastro a responsabilidade de notificar o devedor antes da inscrição. A súmula trata da notificação; ela não decide, por si, se a dívida existe, quanto vale ou se é válida.
- Prazo máximo. A Súmula 323 permite manter a inscrição por, no máximo, cinco anos, independentemente da prescrição da execução. Passado esse limite, o registro sai do cadastro, mas o enunciado não declara a dívida extinta.
- Exatidão do dado. O art. 43 do Código de Defesa do Consumidor exige informações claras e verdadeiras nos cadastros e permite exigir a correção de inexatidões. Se a regra alcança o caso concreto da empresa é parte da análise.
Quando há vários apontamentos, vale conhecer também a Súmula 385. Ela afasta a indenização por dano moral decorrente de anotação irregular se já existe uma inscrição legítima anterior, mas ressalva expressamente o direito ao cancelamento da anotação irregular. Ou seja: ter outro registro legítimo não tira o direito de pedir a retirada de um registro irregular.
O pedido judicial não é o único caminho e nem sempre é o melhor. Se a dívida foi paga de forma integral e efetiva, a Súmula 548 atribui ao credor a exclusão do registro em cinco dias úteis contados do pagamento. Aqui o marco é o pagamento, não a proposta de acordo nem a assinatura dela. Por isso, antes de qualquer decisão, a análise compara os caminhos para cada apontamento.
O que muda quando a dívida também foi protestada em São Paulo?
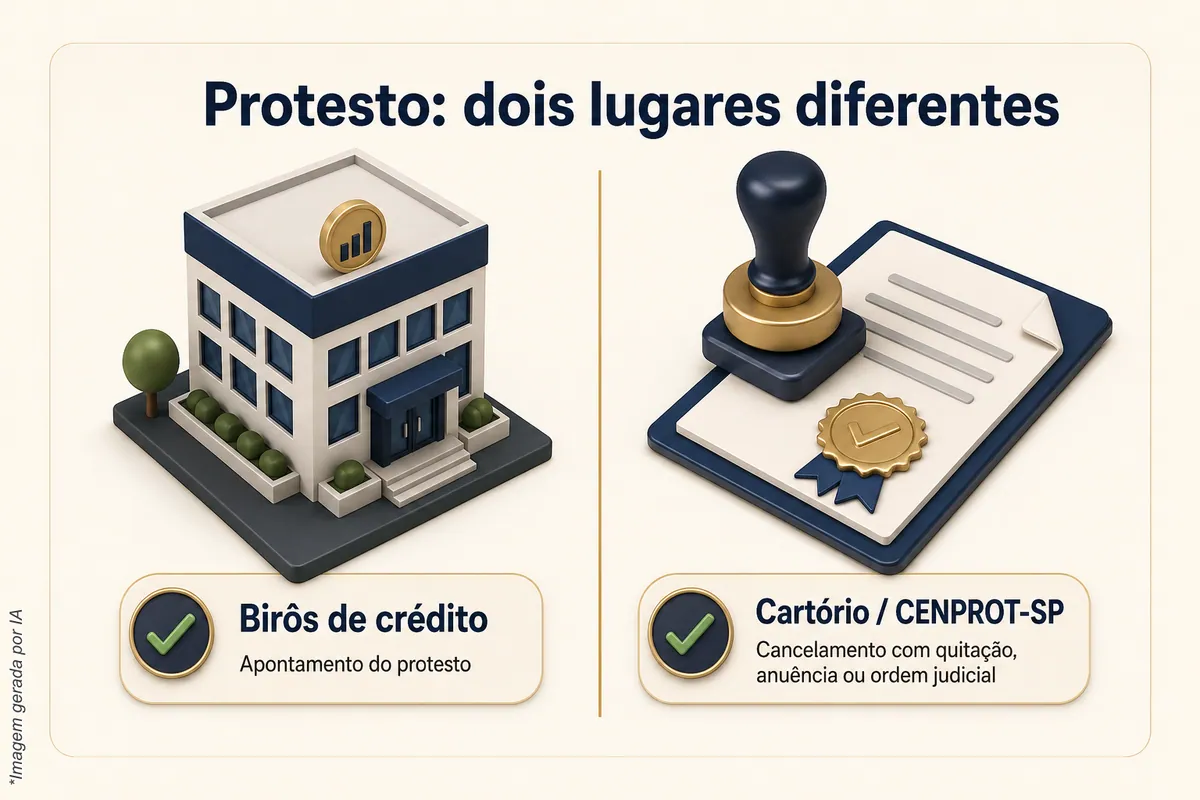
O protesto passa a existir em dois lugares. No tabelionato, o cancelamento segue a Lei de Protestos: documento protestado, carta de anuência ou ordem judicial. Nos birôs, o apontamento do protesto é outra informação, tratada à parte. Em São Paulo, a CENPROT-SP reúne a consulta e, quando o credor já liberou a autorização, o pedido de cancelamento eletrônico.
O art. 26 da Lei de Protestos permite requerer o cancelamento ao tabelionato com a apresentação do documento protestado ou de declaração de anuência, nas condições legais, e prevê ordem judicial para o cancelamento fundado em motivo diverso do pagamento. A lei distingue essas hipóteses, e cada uma exige os documentos correspondentes.
Aqui está um ponto que gera muita confusão e merece clareza: o serviço da ArrudaCred atua no apontamento do protesto nos órgãos de proteção ao crédito (Serasa, SPC Brasil e Boa Vista SCPC). Ele não cancela o protesto no cartório nem na CENPROT-SP, que não são órgãos de proteção ao crédito. Cancelar no cartório continua exigindo quitação, anuência do credor ou ordem judicial, conforme a lei. Quem entende essa diferença desde o início planeja melhor o que fazer com cada título.
Uma conta hipotética para visualizar
Imagine uma empresa com quatro registros: dois apontamentos de fornecedores, um protesto de duplicata e uma operação bancária em atraso. Os dois apontamentos são analisados quanto ao aviso prévio e à exatidão. O protesto tem duas frentes: o apontamento nos birôs e o cancelamento no tabelionato. A operação bancária aparece no SCR, cujo histórico permanece. São quatro registros, mas cinco frentes diferentes. É por isso que tratar tudo como “uma dívida só” costuma levar a escolhas ruins.
E os sócios que entraram no risco junto com a empresa?
A negativação do CNPJ e a do CPF são registros diferentes, cada um com a sua consulta. A dívida da empresa pode chegar a um sócio quando ele assinou como avalista, fiador ou devedor solidário. Por isso, a análise da empresa deve vir junto com a consulta do CPF de cada sócio que assinou garantia nos contratos em atraso.
Esse é, muitas vezes, o ponto que mais pesa para quem fundou o negócio. Em muitas sociedades, um sócio deixou outro caminho profissional para apostar na empresa, ou assinou garantias porque confiava no projeto. Quando o caixa aperta, quem trouxe essa pessoa para o negócio costuma carregar uma preocupação a mais: a de ter levado alguém para dentro de um risco que talvez não fosse dela.
Não existe frase que resolva esse peso, mas existe método. Separar com precisão o que está no CNPJ, o que está no CPF de cada sócio e qual documento originou cada registro transforma um medo difuso numa lista concreta de pendências. Na minha experiência, conversar com o sócio a partir dessa lista, e não a partir do susto, muda a qualidade das decisões tomadas juntos.
Dívidas pessoais do sócio são outro capítulo
Se um sócio também tem dívidas pessoais, vale saber que a Lei do Superendividamento trata da repactuação de dívidas do consumidor pessoa natural, com proposta de pagamento em até cinco anos, preservando o mínimo existencial. Ela não alcança a dívida do CNPJ e exclui, entre outras hipóteses, crédito com garantia real, financiamento imobiliário e crédito rural. Para a situação cadastral do CPF perante a Receita, o serviço de consulta do CPF mostra a situação e permite emitir o comprovante, o que é diferente de um relatório de dívidas de birô.
Dá para resolver sem ir ao fórum ou ao cartório?
Na maior parte das etapas, sim. A consulta aos birôs, a consulta de protestos pela CENPROT-SP e a análise dos documentos podem ser feitas pela internet. Quando há ação, o processo costuma correr em meio eletrônico e é acompanhado por advogado, sem que o dono da empresa precise comparecer a cada passo.
Há também canais administrativos que podem ser usados a distância antes de qualquer pedido judicial, quando o problema é um dado errado ou uma cobrança contestada:
- Instituições supervisionadas pelo Banco Central: o canal de reclamação do Banco Central recebe reclamações contra instituições supervisionadas e recomenda contato prévio com o atendimento ou a ouvidoria da instituição. O Banco Central não intervém no contrato individual, e a resposta não garante solução.
- Consumidor.gov.br: para disputas do sócio como pessoa física, a plataforma Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder. A adesão das empresas é voluntária, e a plataforma não substitui Procon, Defensoria nem Juizado.
- Relacionamentos bancários: o relatório CCS informa com quais instituições a pessoa mantém ou manteve contas e relacionamentos, sem saldos nem movimentações. Ajuda a lembrar de onde podem vir registros esquecidos.
O que separar antes de começar
- Contrato social e últimas alterações, para identificar quem assina pela empresa.
- Relação dos apontamentos do CNPJ em cada birô, com credor e data.
- Consulta de protestos pela CENPROT-SP.
- Contratos, duplicatas e comprovantes de pagamento ligados a cada registro.
- Notificações recebidas antes da inscrição, ou a anotação de que nenhuma chegou.
- Lista dos contratos em que algum sócio assinou como avalista ou fiador.
O que esperar do processo, com os pés no chão
Quem pesquisa como limpar o nome pela via judicial costuma encontrar promessas de prazo certo e resultado garantido. Não é assim que funciona. O serviço é de meio: analisa cada registro, identifica o caminho cabível e trabalha a retirada das restrições nos birôs conforme o escopo contratado, mas a decisão final cabe ao juiz, ao credor ou ao órgão responsável, conforme o caso.
Também é importante entender o que acontece depois. O score é uma nota estatística de cada birô, e cada um tem o seu modelo. Em termos gerais, quando restrições deixam de constar, o birô deixa de pesar aquele registro e a tendência é a nota se recompor aos poucos, num ritmo que depende do modelo de cada birô e do resto do histórico. Isso é funcionamento geral do score, não resultado de serviço. E a decisão de conceder crédito continua sendo de cada credor, com critérios próprios como faturamento, rating interno e relacionamento. Se o foco da empresa é o relacionamento com bancos, vale conhecer o que é analisado no rating bancário, lembrando que rating e score são indicadores diferentes.
Por fim, uma recomendação que vale para quase toda empresa nessa fase: evite pedir crédito em vários lugares enquanto o cadastro não foi tratado. Cada pedido negado vira mais uma tentativa frustrada e mais desgaste com o sócio, sem mudar o que consta no cadastro. Primeiro o mapa, depois a análise, por último a decisão.
Próximo passo com a ArrudaCred
Se a sua empresa tem restrições no CNPJ em São Paulo e você quer entender, registro por registro, o que cabe fazer, conheça o serviço de Limpa Nome Serasa/SPC da ArrudaCred. A equipe analisa os apontamentos nos birôs, explica o caminho de cada um e apresenta as condições no atendimento, com o contrato à vista. Se preferir conversar primeiro, fale com a ArrudaCred pelo WhatsApp.
Perguntas frequentes
Limpar nome judicialmente apaga a dívida da empresa?
Não. A ação pode tratar da retirada de um registro do cadastro quando ele não cumpriu os requisitos legais, mas a dívida continua existindo e pode ser cobrada pelos meios legais. Negociar ou contestar a dívida em si é outra frente.
Quanto tempo uma negativação pode ficar no cadastro?
No máximo cinco anos, contados do vencimento. O art. 43 do CDC limita as informações negativas a cinco anos, e a Súmula 323 do STJ fixa esse teto para a inscrição. Passado o prazo, o registro sai mesmo sem pagamento, mas a dívida não é declarada extinta.
A ArrudaCred cancela protesto no cartório?
Não. O serviço atua no apontamento do protesto nos órgãos de proteção ao crédito (Serasa, SPC Brasil e Boa Vista SCPC). O cancelamento no tabelionato ou na CENPROT-SP exige quitação, carta de anuência ou ordem judicial, conforme a Lei de Protestos.
Preciso ir pessoalmente a um fórum ou cartório em São Paulo?
Na maioria dos casos, não. As consultas aos birôs e à CENPROT-SP são feitas pela internet, e o processo judicial corre em meio eletrônico, acompanhado por advogado.
O sócio que assinou como avalista também precisa verificar o próprio CPF?
Sim. A negativação do CNPJ e a do CPF são registros diferentes, e uma dívida da empresa pode chegar ao sócio que assinou como avalista ou fiador. A consulta do CPF de cada sócio garantidor deve fazer parte da análise.
Posts relacionados
- Remover processo do Google apaga o processo na Justiça?
- Limpar Nome Serasa Sozinha: Existe Atalho ou É Golpe?
- Nome Limpo no Birô Garante Quitação no SCR? Veja a Verdade
- Processo no Google prejudica imagem do franqueador
- Tirar nome do SPC: o que é analisado
- Melhorar rating: cadastro ou garantia real