Neste artigo
Para aumentar pontuação Serasa de uma empresa em Campinas, o caminho começa por entender o que a nota mede, conferir cada registro ligado ao CNPJ e organizar o histórico de pagamento, o cadastro e o relacionamento com os bancos. A nota é calculada por um modelo estatístico e a decisão de conceder crédito continua sendo do banco. Este texto mostra o que olhar, em que ordem e onde resolver cada ponto.
Quem dirige uma empresa há muitos anos costuma desconfiar de atalho, e faz bem. Com pontuação de crédito não existe truque: existe informação correta, bem organizada e legível para quem analisa. É isso que vamos montar, uma etapa de cada vez.
O que a Serasa olha no CNPJ de uma empresa em Campinas?
A Serasa avalia o CNPJ com um modelo estatístico que estima a chance de inadimplência da empresa nos meses seguintes. Entram dados cadastrais, hábitos de pagamento, dívidas registradas, procura por crédito e uso do Cadastro Positivo. O modelo é do birô; cada banco ainda faz a própria análise por critérios internos.
A Serasa Experian descreve o Score 4.0 PJ como uma nota de zero a mil, criada para estimar a inadimplência de CNPJs nos próximos seis meses. A documentação do produto informa que o modelo usa dados do Cadastro Positivo e que informações negativas continuam influenciando a pontuação. Em outras palavras, o que a empresa fez nos últimos anos está lá, registrado, e é lido por uma régua que o dono da empresa não escolhe.
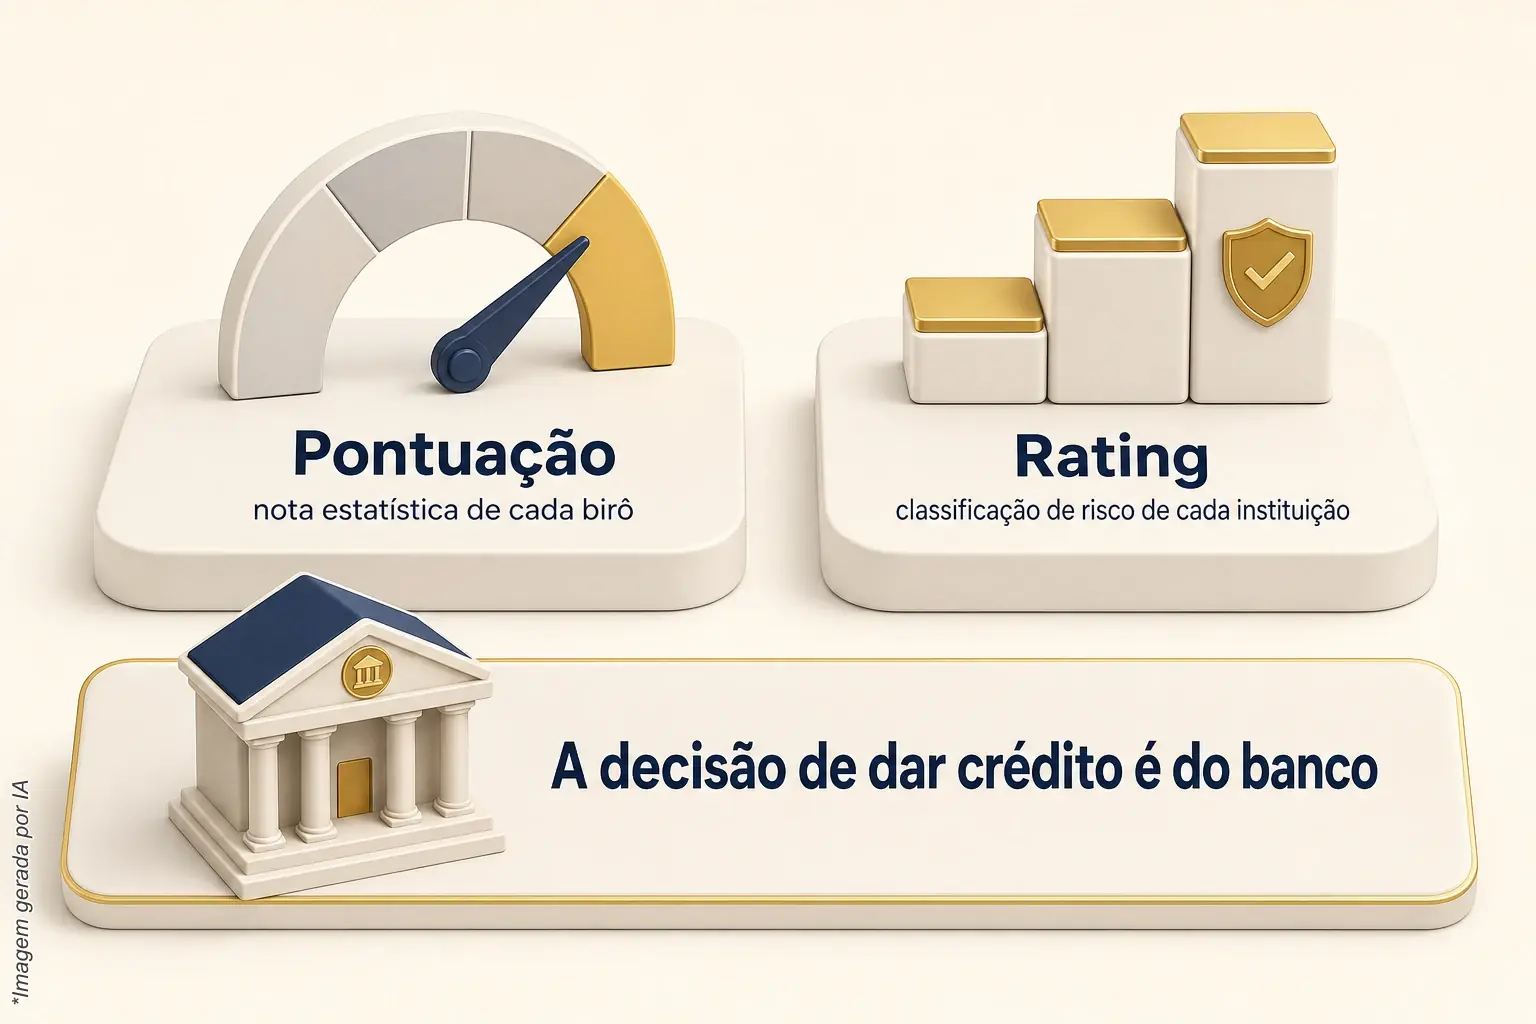
Sobre o score em geral, a própria Serasa explica que o cálculo considera seis fatores, com pesos diferentes: pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos. Ela informa também que a decisão de conceder crédito pertence ao credor. Esse ponto é importante: a pontuação é um dos elementos da análise, não a sentença final.
Há ainda uma diferença que confunde muita gente. A pontuação é uma nota estatística de cada birô. Já o rating é uma classificação de risco feita por uma instituição, com método próprio. A Serasa Experian tem um produto empresarial chamado Credit Rating, que classifica a probabilidade de inadimplência da empresa nos próximos doze meses e inclui hábitos de pagamento e a análise dos três últimos balanços. O rating que um banco usa internamente é outra coisa, e cada banco tem o seu. Por isso, pontuação e rating não são sinônimos, e um não garante o outro.
Uma empresa cautelosa, que sempre pagou em dia, pode ter pontuação baixa?
Pode ficar abaixo do que a empresa imagina, sim. A pontuação lê o que está registrado e organizado nos cadastros, e não a intenção de quem administra. Pagar tudo em dia é um bom sinal, mas ele só ajuda a análise quando aparece de forma clara nos cadastros e no relacionamento com as instituições.
Esse ponto costuma pesar no ânimo de quem construiu o negócio com prudência: reservas guardadas, pouco crédito tomado, retirada de lucro conservadora. A dúvida que surge depois é natural: será que essa cautela toda deixou a empresa mais fraca para pedir financiamento? A resposta honesta é que a cautela, por si só, não é erro. O que pode acontecer é a empresa ter pouca informação visível para quem analisa. O modelo da Serasa, por exemplo, considera fatores como experiência no mercado e contratos. Uma empresa que quase nunca usou crédito pode ter menos rastros desse tipo para serem lidos.
Isso não quer dizer que seja preciso tomar crédito à toa, nem correr. Quer dizer que o primeiro trabalho é entender como a empresa aparece hoje, antes de decidir qualquer coisa. Como o balanço entra na leitura do rating empresarial, vale também conversar com o contador sobre como os números do último exercício contam a história da empresa. Isso é uma recomendação do blog, não uma regra da Serasa.
Onde conferir a situação da empresa antes de pedir financiamento em Campinas?
O primeiro passo é conferir três frentes: o cadastro da empresa nos birôs, o histórico no Cadastro Positivo e a situação das operações no Registrato, o sistema do Banco Central que mostra o histórico de crédito. Depois vem a conversa com o banco, de preferência na agência onde a empresa já tem relacionamento.
Segue uma sequência de conferência, nessa ordem:
- Cadastro do CNPJ: confira razão social, endereço, atividade, sócios e telefones nos birôs. Dado desatualizado ou divergente atrapalha a leitura. A Serasa lista as informações cadastrais entre os fatores do cálculo.
- Registros em aberto: veja se existe algum apontamento, e se ele é realmente da empresa. Registro que não reconhece pode ser contestado. A Súmula 550 do STJ assegura esclarecimentos sobre as informações pessoais consideradas no credit scoring e as fontes usadas.
- Cadastro Positivo: a Lei 12.414/2011 assegura consulta gratuita ao histórico e à pontuação, além do cancelamento ou da reabertura do cadastro e da contestação de informações. Conferir o que está lá é um passo simples e que costuma passar despercebido. Quem pediu para sair do cadastro deixa de ter o histórico de bom pagador usado na análise.
- Registrato e SCR: o Registrato mostra as operações de crédito registradas no Sistema de Informações de Crédito do Banco Central (SCR). Pagar uma operação atualiza a situação dela, mas o histórico dos meses anteriores permanece. Discordar de uma informação abre revisão com a instituição, e isso não apaga o registro.
- Pedidos de crédito recentes: a busca por crédito é um dos fatores descritos pela Serasa. Por isso o ideal é decidir a finalidade e o valor antes de sair pedindo em vários lugares.
Fazer essa conferência com calma evita um erro comum: pedir financiamento sem saber o que o banco vai enxergar. O melhor momento para descobrir uma divergência é antes do pedido, e não depois da recusa.
O que muda de um banco para outro na mesma cidade?
Muda a régua. Cada banco analisa o pedido com critérios próprios, como relacionamento, renda ou faturamento e rating interno. A pontuação do birô entra como um dos elementos. Por isso a mesma empresa, em Campinas, pode receber respostas diferentes em bancos distintos.
Isso vale para a empresa de qualquer porte. A Serasa afirma que a decisão de conceder crédito pertence ao credor, e o Credit Rating da Serasa Experian é um produto empresarial dela, não uma classificação bancária universal. Resultado prático: conversar com o gerente que conhece a empresa pesa, porque ele sabe como a instituição lê o relacionamento. Vale levar os documentos organizados: balanço, demonstrativos e a finalidade do dinheiro.
Alguns cuidados ajudam na conversa presencial:
- Leve a finalidade escrita. Quem pede financiamento para uma expansão, um equipamento ou capital de giro precisa mostrar para que o dinheiro será usado e como a empresa pretende pagar.
- Pergunte o que o banco considera relacionamento. Movimentação, contratos já existentes e histórico de pagamento fazem parte da conversa. A resposta varia de instituição para instituição.
- Peça para anotar o que faltou. Se o pedido não avançar, a pergunta mais útil é qual informação estava faltando. Assim a empresa sabe o que organizar antes de tentar de novo.
- Evite pedidos simultâneos. Um pedido bem preparado costuma ser melhor do que vários feitos às pressas.
Se a resposta for negativa, existem canais para reclamar de uma instituição financeira. O Banco Central recebe reclamações contra instituições supervisionadas e recomenda contato prévio com o atendimento ou a ouvidoria do banco. O canal contribui para a supervisão, mas não intervém no contrato individual, e a resposta não garante solução. Tente primeiro o atendimento e a ouvidoria.
Dá para organizar tudo sem ir de agência em agência?
Dá para fazer boa parte do trabalho de qualquer lugar. A consulta ao cadastro nos birôs, ao Cadastro Positivo e ao Registrato é feita pela internet. O que costuma pedir presença é o relacionamento com o gerente da agência, que pode ficar para o fim, quando tudo já estiver conferido.
Para quem tem pouco tempo, o desenho de trabalho é simples. Primeiro, organize a conferência de dados pela internet. Segundo, reúna os documentos da empresa: contrato social atualizado, balanços e demonstrativos. Terceiro, defina a finalidade do crédito e a parcela que cabe no fluxo de caixa. Só então marque a conversa com o banco. Esse caminho evita idas e vindas, e a visita à agência passa a ser a etapa final, e não a primeira.
Se a empresa pensa em dar um passo maior no futuro, a organização cadastral ajuda nisso. Uma empresa com cadastros em ordem, documentos organizados e histórico de relacionamento registrado é mais fácil de ser analisada, hoje e nas próximas conversas com o banco. É um tipo de patrimônio que não aparece no balanço, mas facilita a análise.
Como a ArrudaCred atua para aumentar a pontuação e melhorar o rating?
A ArrudaCred oferece o serviço de Aumento de Score / Rating, voltado à melhoria do perfil de crédito. Ele analisa fatores ligados à pontuação de crédito e ao rating bancário, como cadastro, histórico e relacionamento. É um serviço de meio: a decisão de conceder crédito é sempre do banco.
Na prática, o serviço olha para os mesmos fatores que este texto apresentou: o que está registrado, o que está desatualizado e o que o banco consegue ler. Do ponto de vista de quem atua com recuperação de crédito, reabilitação financeira e estruturação patrimonial, chegar ao banco com a casa em ordem facilita a conversa. O serviço de rating não garante pontuação nem aprovação de crédito; ele trabalha os fatores que o mercado usa para analisar a empresa.
Se faz sentido para a sua empresa, conheça a página do rating bancário da ArrudaCred ou fale com a equipe pelo WhatsApp da ArrudaCred. O atendimento é o lugar de conversar sobre o caso concreto, com calma e sem pressa.
Perguntas frequentes
Aumentar a pontuação Serasa de um CNPJ depende só de pagar as contas em dia?
Pagar em dia é um fator importante, mas não é o único. A Serasa descreve fatores como pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos, com pesos diferentes. Por isso vale conferir também o cadastro da empresa e o Cadastro Positivo, e não olhar só o pagamento.
A pontuação da Serasa é a mesma coisa que o rating do banco?
Não. A pontuação é uma nota estatística calculada por cada birô. O rating é uma classificação de risco feita por uma instituição, com método próprio, e cada banco tem o seu. A decisão de dar crédito é sempre do credor, com critérios próprios, como renda, relacionamento e rating interno.
Posso conferir o que a Serasa considera na minha pontuação?
Em parte, sim. A Súmula 550 do STJ assegura esclarecimentos sobre as informações pessoais valoradas no credit scoring e sobre as fontes consideradas. A Lei do Cadastro Positivo também assegura consulta gratuita ao histórico e à pontuação, além da contestação de informações. A fórmula completa não é divulgada.
É melhor conversar com o gerente do banco ou resolver tudo pela internet?
As duas coisas se completam. A conferência de cadastros e registros pode ser feita pela internet, de qualquer lugar. A conversa com o gerente ajuda a entender como o banco lê o relacionamento da empresa. O ideal é conferir tudo antes e só depois procurar a agência, com a finalidade do crédito definida.
O que fazer se o banco recusar o pedido de crédito da empresa?
Peça ao banco que informe o que faltou e use essa resposta para organizar o que precisa ser ajustado antes de tentar de novo. Se houver reclamação sobre o atendimento, procure primeiro a ouvidoria da instituição. O Banco Central também recebe reclamações, mas não intervém no contrato individual e a resposta não garante solução.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.