Neste artigo
Quem pesquisa como limpar nome no SCR costuma ouvir uma dica que parece lógica: encerrar a conta do banco onde houve o problema e abrir outra em uma instituição nova. A resposta curta é que fechar a conta não é um caminho para mexer no registro. O SCR descreve compromissos de crédito, e não a lista de contas abertas. Nas seções abaixo, a crença é separada do que as páginas oficiais descrevem.
Qual é o mito: encerrar a conta antiga limpa o SCR?
O mito diz que, ao encerrar a conta no banco em que houve atraso e abrir outra em uma instituição diferente, o registro no SCR deixa de existir e o histórico recomeça do zero. É uma crença comum, mas ela mistura dois cadastros diferentes: o de contas e relacionamentos e o de compromissos de crédito.
Na conversa do dia a dia, a frase aparece de muitas formas. "Já fechei a conta de lá, então acabou." "Mudei meu salário de banco, o antigo nem me conhece mais." "Quitei e encerrei tudo, não sobrou nada." Todas partem da mesma ideia: se a relação com o banco acabou, o que o banco informou sobre mim também acabou.
Por que esse mito é tão espalhado?
Ele se espalha porque contas e créditos costumam andar juntos no mesmo banco. Quem tem conta corrente costuma ter cartão, cheque especial ou empréstimo na mesma instituição, então parece natural que encerrar a conta encerre tudo. Soma-se a isso a confusão entre os nomes: Registrato, SCR e CCS aparecem juntos e parecem sinônimos.
A primeira causa é a lógica de balcão. Ao encerrar a conta, a pessoa costuma sentir que deu um "ponto final" na relação com o banco. O que se esquece é que o crédito que foi concedido existiu, teve um saldo, uma situação e um histórico, e esse histórico é outra coisa que a conta.
A segunda causa é o vocabulário. O Registrato é o serviço do Banco Central pelo qual o cidadão consulta informações sobre si mesmo. Dentro dele há relatórios diferentes. Um deles é o relatório do Sistema de Informações de Crédito, o SCR. Outro é o Relatório de Contas e Relacionamentos, o CCS. Quem ouve "o Banco Central tem uma lista dos seus bancos" tende a juntar tudo em um cadastro só.
A terceira causa é a comparação com os birôs de crédito. Nos birôs, a negativação é um registro de cobrança que pode sair com o pagamento e a baixa. Muita gente transporta essa lógica para o SCR e supõe que, resolvida a relação com o banco, o registro sai do mesmo jeito. O SCR é outro sistema, com regras próprias, e não funciona como a negativação.
Por fim, o mito é alimentado por promessas de atalho. Quem vende solução rápida costuma falar em "zerar" ou "apagar" o histórico bancário, e a ideia de que basta mudar de banco combina com essa linguagem. Vale desconfiar de qualquer oferta que garanta resultado nesse terreno; a ArrudaCred mantém uma página de cuidados sobre os feirões de limpa nome.
Qual é a verdade técnica: fechar a conta apaga o registro no SCR?
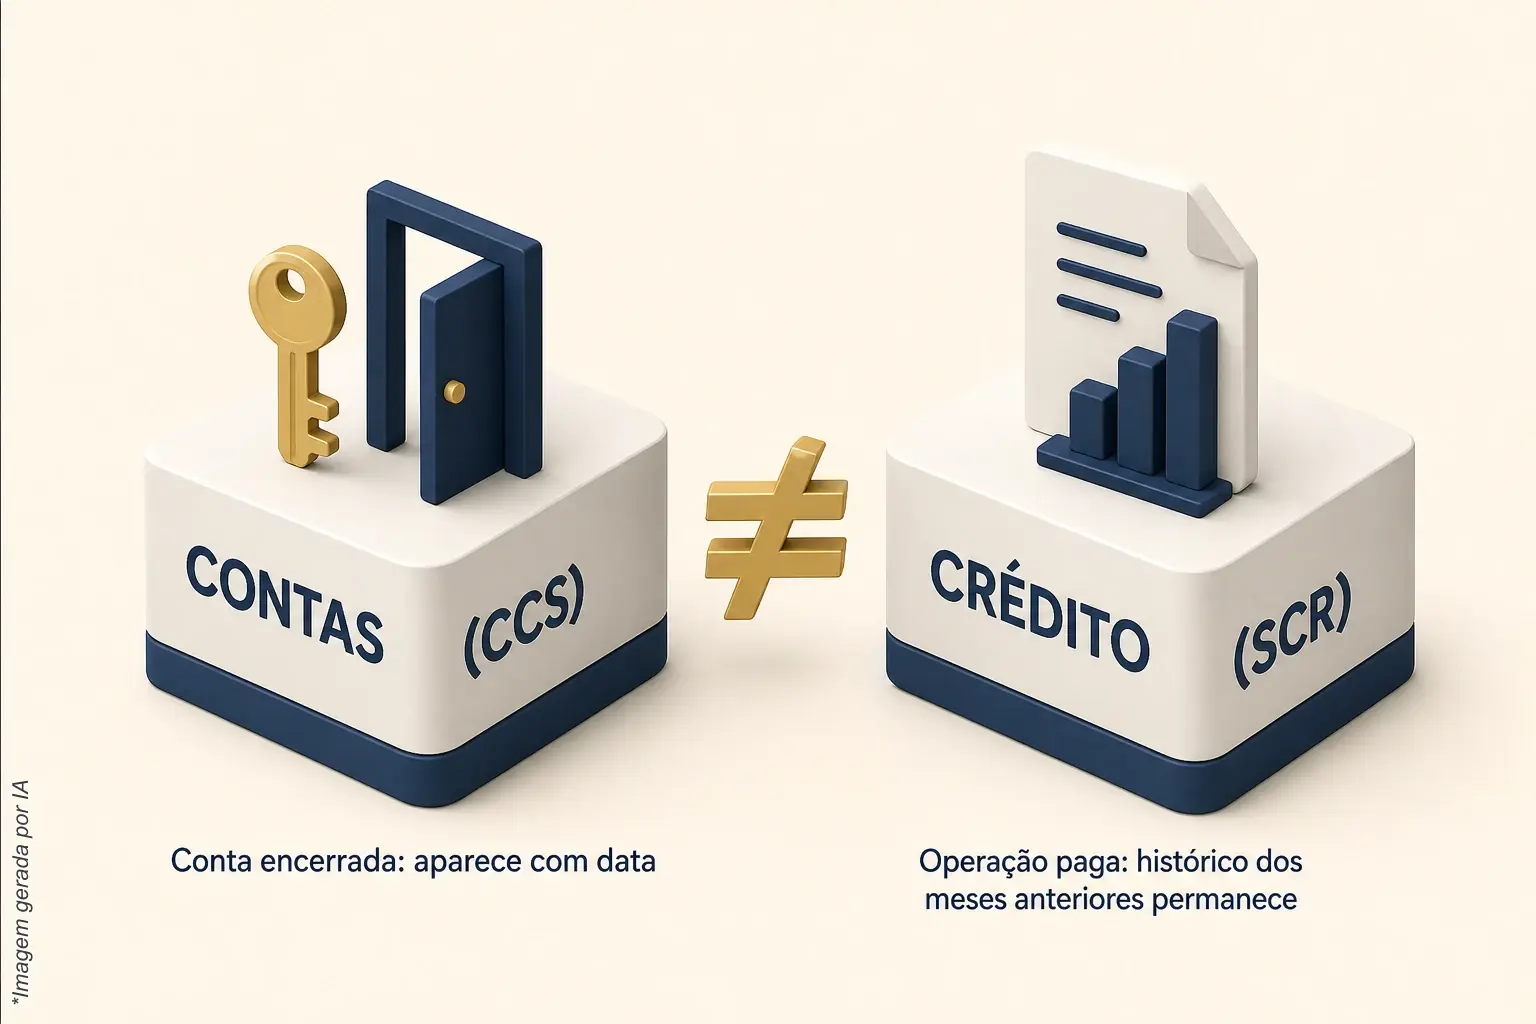
Não há base oficial para afirmar isso. A página do Banco Central descreve o relatório do SCR como a lista de compromissos de crédito, com saldo, modalidade e situação em dia ou em atraso. Contas e relacionamentos, inclusive os já encerrados, pertencem a outro relatório, o CCS. Quitar atualiza a situação da operação, mas os meses anteriores permanecem.
Vamos por partes, com as fontes.
O que é o SCR. Segundo a página do Banco Central sobre o relatório SCR, o relatório mostra os compromissos de crédito do titular com instituições financeiras, com saldo, modalidade e situação, em dia ou em atraso. A mesma página informa que ele permite identificar operações não reconhecidas e avaliar renegociação ou transferência de dívida. Repare no que o relatório descreve: compromissos de crédito. Não é uma lista de contas abertas.
O que é o CCS. O Relatório de Contas e Relacionamentos do Banco Central informa as instituições com as quais a pessoa mantém ou manteve contas, investimentos ou outros relacionamentos, incluindo as datas de início e de encerramento registradas. Ou seja, o encerramento de uma conta é um dado que aparece nesse relatório, com data. A própria página indica que ele não traz números de contas ou agências, dados cadastrais, saldos nem movimentações.
O que acontece quando se paga. O blog do Nubank sobre o SCR explica que o pagamento atualiza a situação da operação a partir do mês correspondente e que os meses anteriores continuam no histórico. Essa é uma orientação do banco, e não uma norma do Banco Central, mas coincide com o funcionamento descrito acima: o relatório guarda o histórico, e o pagamento muda a situação dali em diante.
O que acontece quando se discorda. Se a informação parece incorreta, o caminho é procurar a instituição responsável por ela. O mesmo texto descreve a manifestação de discordância, que registra o desacordo do cliente. Ela abre uma revisão com a instituição, mas não apaga nem oculta a operação.
Resumo da verdade. Fechar uma conta é uma decisão sobre o relacionamento com o banco. O SCR trata do crédito que foi concedido. Os dois são cadastros distintos, com finalidades distintas, e uma decisão sobre um deles não é, por si só, uma decisão sobre o outro. Por isso o enunciado do mito é falso: encerrar a conta não é, pelas fontes consultadas, um método para alterar o SCR.
Qual é o risco de acreditar que fechar a conta resolve?
O principal risco é agir com base em uma ideia errada e só descobrir isso depois de pagar o custo. A pessoa encerra a conta, abre outra, pede crédito e recebe a mesma negativa, sem ter olhado o relatório do SCR para saber o que consta. Perde-se tempo e, em alguns casos, perde-se o canal de contato com o banco certo.
Vale detalhar os riscos mais comuns.
- Perder tempo. Cada tentativa de crédito exige documentos, espera e expectativa. Se o ponto que trava a análise é uma operação vencida ou uma informação incorreta no SCR, abrir uma conta nova não toca nesse ponto, e a negativa tende a se repetir.
- Perder o canal certo. A página do Banco Central sobre reclamações recomenda contato prévio com o atendimento ou a ouvidoria da instituição. O texto do Nubank orienta procurar a instituição responsável pela informação. Quem encerra o relacionamento de forma apressada pode ter mais trabalho para resolver o que ficou pendente. Esta é uma avaliação do site, e não uma regra das fontes.
- Mexer em dinheiro guardado sem necessidade. Quem acredita no mito pode transferir saldos, quitar dívidas maiores do que o necessário ou pagar por uma solução que promete resultado garantido, usando um dinheiro que levou anos para juntar. Qualquer movimento que custe dinheiro merece uma conferência prévia do relatório, para saber exatamente o que consta e em nome de qual instituição.
- Pagar por promessa de resultado. Quem garante que o registro vai sumir está prometendo o que nenhuma fonte oficial garante. Em caso de dúvida, peça a proposta e o contrato por escrito e leia com calma antes de qualquer pagamento.
- Chegar ao banco sem entender o motivo. A decisão de dar crédito é sempre do credor, que usa critérios próprios, como renda, classificação interna e relacionamento. Sem ler o relatório, a pessoa fica sem saber se o obstáculo é o SCR, a renda, o relacionamento ou outro ponto.
O que fazer com a informação correta?
Comece pelo relatório do SCR, que é pessoal e confidencial. Depois, leia cada operação, separe o que está em atraso do que é apenas histórico, e identifique o que o titular não reconhece. Só então decida o próximo passo: procurar a instituição, registrar discordância ou buscar apoio especializado para entender o caso.
Um roteiro prático, em ordem:
- Emita o relatório do SCR. O acesso é feito pelo Banco Central, é confidencial e exige a identificação do titular ou do representante. A página oficial deixa claro que emitir o relatório não é pedir a exclusão de registros: é apenas ver o que consta.
- Leia operação por operação. Anote a instituição, a modalidade, o saldo e a situação de cada compromisso. Separe o que está em dia, o que está em atraso e o que já foi pago e aparece só como histórico.
- Procure operações que você não reconhece. A página do Banco Central diz que o relatório ajuda a identificar essas operações. Se houver alguma, anote os dados para falar com a instituição.
- Emita também o relatório de contas e relacionamentos (CCS). Ele mostra por quais instituições você passou e quando os vínculos começaram e terminaram. Serve para lembrar de bancos antigos, que podem ter operações registradas no SCR.
- Fale com a instituição responsável. Em caso de informação incorreta, o caminho indicado é procurar a instituição que a enviou. Peça explicação por escrito e guarde protocolos. Se for o caso, registre a manifestação de discordância, sabendo que ela registra o desacordo e não apaga a operação.
- Use a ouvidoria e, se preciso, o canal do Banco Central. A página de reclamações indica contato prévio com o atendimento ou a ouvidoria da instituição. O Banco Central recebe reclamações contra instituições supervisionadas e usa essas demandas na supervisão, mas não intervém em contratos individuais, e a resposta não garante solução.
- Só então peça crédito. Com o relatório em mãos, é possível ir à conversa com o banco sabendo o que consta, em vez de repetir tentativas às cegas.
Repare que nenhum dos passos depende de fechar contas. Quem tem relacionamentos antigos pode mantê-los ou encerrá-los pelos motivos de sempre, como tarifas ou praticidade, mas isso é uma decisão separada da correção do que consta no SCR.
Vale lembrar também que o SCR é apenas um dos fatores. O nome limpo nos birôs, a renda comprovada e um bom histórico de pagamento são importantes, mas a decisão de conceder crédito é do credor, com critérios próprios. Score e SCR são coisas diferentes: o score é uma nota estatística de cada birô, enquanto o SCR é o registro dos compromissos de crédito no Banco Central. Por isso conferir o relatório é uma etapa necessária, mas não garante, sozinha, uma aprovação.
Como a ArrudaCred pode ajudar a entender o seu SCR?
A ArrudaCred oferece o serviço Limpa Nome no Registrato/BACEN, voltado a registros negativos do histórico bancário no SCR, especialmente operações registradas como vencidas. O serviço parte do exame do que consta no SCR do cliente: quais operações aparecem, em nome de qual instituição e em que situação. As condições são explicadas no atendimento, com o contrato à vista.
Se você quer entender o que está no seu relatório antes de decidir qualquer coisa, a página do serviço apresenta o atendimento: Limpa Nome no Registrato/BACEN. Se preferir conversar, o atendimento também é feito pelo WhatsApp da ArrudaCred.
Perguntas frequentes
Pagar a operação faz ela sair do SCR?
Pagar atualiza a situação da operação a partir do mês correspondente, mas o histórico dos meses anteriores permanece. É o que o blog do Nubank explica. Por isso uma operação paga pode continuar aparecendo como histórico no relatório.
Registrato, SCR e CCS são a mesma coisa?
Não. O Registrato é o serviço do Banco Central em que o cidadão consulta informações sobre si. O SCR traz compromissos de crédito, com saldo, modalidade e situação. O CCS informa contas e outros relacionamentos com instituições, inclusive os encerrados, com as datas registradas.
Como descobrir em quais bancos já tive relacionamento?
Pelo Relatório de Contas e Relacionamentos (CCS) do Banco Central. Ele informa as instituições com as quais você mantém ou manteve contas, investimentos ou outros relacionamentos, com datas de início e de encerramento. Não mostra números de conta, saldos nem movimentações.
A manifestação de discordância apaga a operação?
Não. Ela registra o desacordo do cliente e abre uma revisão com a instituição, mas não apaga nem oculta a operação. É orientação do Nubank, e não norma do Banco Central. Antes de usá-la, vale emitir o relatório e conferir qual instituição responde pela informação.
Reclamar ao Banco Central resolve o problema?
Nem sempre. A página oficial recomenda contato prévio com o atendimento ou a ouvidoria da instituição e informa que as reclamações contribuem para a supervisão. O Banco Central não intervém para resolver o contrato individual, e a resposta não garante solução.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.