Neste artigo
Se o CNPJ da sua empresa está sem restrição e o banco recusou o pedido mesmo assim, o caminho de crédito negado com nome limpo o que fazer começa por uma constatação técnica: nome limpo é apenas uma das coisas que o banco olha. A recusa costuma vir de critérios internos de risco, como histórico de pagamento, relacionamento, cadastro e informações financeiras. Este guia mostra, para quem empreende em Curitiba, onde conferir cada ponto e em que ordem.
A decisão de conceder crédito é sempre do credor, com critérios próprios. O que está ao seu alcance é entender o que foi analisado e organizar o que depende de você, sem aceitar a explicação genérica de que "o sistema negou".
Por que o banco nega crédito a uma empresa com nome limpo em Curitiba?
Porque nome limpo só indica que não há registro de cobrança em aberto nos birôs. A análise de crédito considera também histórico de pagamento, relacionamento com a instituição, cadastro e informações financeiras, com critérios próprios de cada banco. Isso vale em Curitiba como em qualquer cidade: o que muda é onde você resolve cada ponto.
Negativação é um registro de cobrança feito nos birôs de crédito, como Serasa, SPC Brasil e Boa Vista SCPC. Ela mostra que existe uma dívida cobrada, e só isso. Ausência de negativação, portanto, descreve o que não está registrado, e não o que o banco enxerga quando abre o cadastro da sua empresa. Uma empresa pode pagar tudo em dia e, ainda assim, ter um perfil que o banco considera pouco legível: pouco histórico no próprio banco, cadastro com informações antigas, movimentação que não aparece nos sistemas que ele consulta.
Uma recusa rápida também não diz o motivo. O primeiro trabalho, portanto, é transformar "negado" em uma pergunta concreta: qual critério pesou? Sem essa resposta, qualquer nova tentativa é um palpite. Cada pedido novo fica registrado como busca por crédito, que é justamente um dos fatores descritos pela Serasa no cálculo do score.
O que o banco e os birôs olham além do nome limpo?
A Serasa descreve seis fatores no cálculo do score: pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos. Para empresas, a Serasa Experian também tem o Credit Rating, que classifica a chance de inadimplência em doze meses. Cada banco ainda aplica critérios próprios na decisão.
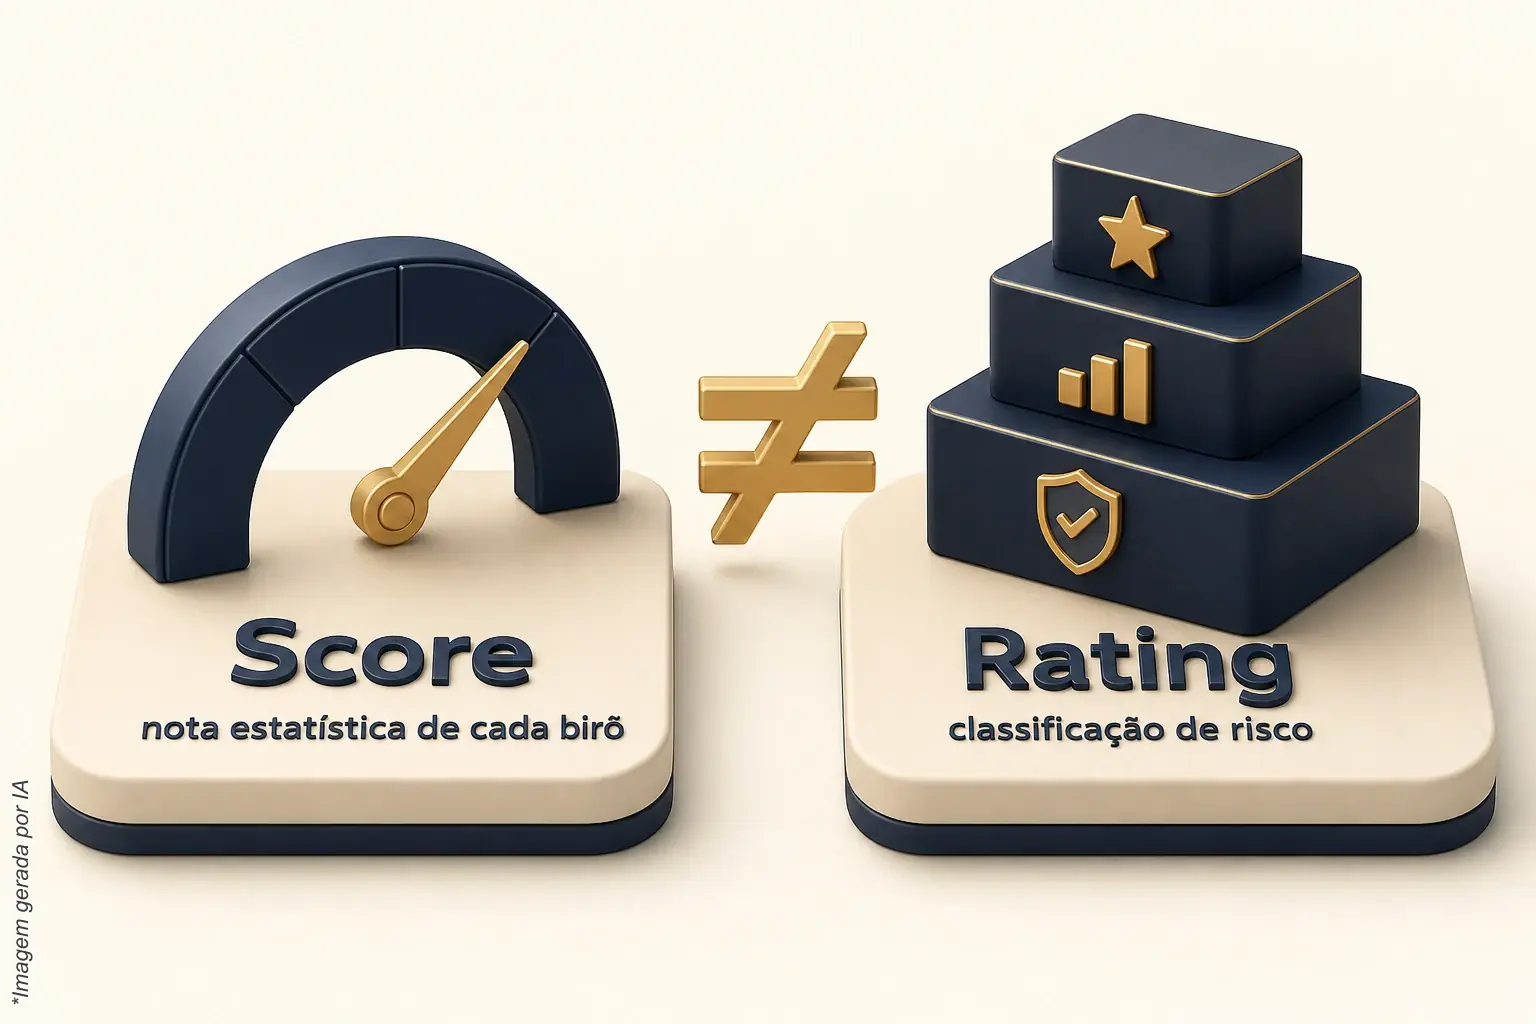
Vale olhar cada peça com calma, porque elas respondem a perguntas diferentes:
- Score: é uma nota estatística de cada birô. Cada um tem o seu, e eles mudam com o tempo. A Serasa explica o seu modelo no texto sobre o cálculo do Score da Serasa, e informa ali que a decisão de conceder crédito pertence ao credor. O texto descreve o modelo da própria Serasa, não uma fórmula obrigatória para todos os bancos e birôs.
- Score de empresa: o Score 4.0 PJ da Serasa Experian atribui notas de zero a mil para estimar a inadimplência de CNPJs nos próximos seis meses. A documentação informa o uso do Cadastro Positivo e confirma que dados negativos continuam influenciando a pontuação.
- Rating: o Credit Rating da Serasa Experian reúne dados cadastrais, financeiros e comportamentais para classificar a probabilidade de inadimplência de uma empresa nos próximos doze meses. O relatório inclui hábitos de pagamento e a análise dos três últimos balanços. É o produto empresarial da Serasa Experian, e não uma classificação bancária universal.
Score e rating são indicadores diferentes. Isso importa porque muita gente trata os dois como a mesma coisa, e então corrige um quando o problema está no outro. Um serviço de rating, por exemplo, não garante score nem aprovação de crédito, e a recíproca vale: uma nota alta de score não obriga o banco a liberar limite.
Há ainda o rating interno de cada instituição, usado pelo banco na análise de crédito. Esse não aparece em birô nenhum. Ele nasce do relacionamento: há quanto tempo a empresa tem conta, como movimenta, quanto concentra ali, como honrou compromissos anteriores. É por isso que duas instituições podem dar respostas opostas para a mesma empresa no mesmo mês, e as duas estarem aplicando as próprias regras.
Onde resolver em Curitiba: agência, ouvidoria e canais oficiais?
Comece pela agência onde a empresa tem conta, pedindo ao gerente os critérios que pesaram na recusa. Se não houver retorno, procure a ouvidoria do banco e, depois, o canal de reclamações do Banco Central, que recomenda contato prévio com o atendimento ou a ouvidoria da instituição.
A sequência importa e tem uma lógica simples: cada degrau tenta resolver a questão no nível mais próximo, antes de subir.
- Gerente da agência: pergunte quais informações da empresa foram consideradas, se há algum dado de cadastro desatualizado e que documentos o banco precisa para reanalisar. Anote data, nome de quem atendeu e o que foi dito.
- Ouvidoria do banco: se a conversa com a agência não esclarece, formalize a dúvida. Peça o protocolo e guarde-o.
- Banco Central: o canal de reclamações do Banco Central recebe reclamações contra instituições supervisionadas. A própria página recomenda o contato prévio com o atendimento ou a ouvidoria da instituição e informa que as demandas contribuem para a supervisão.
Seja realista sobre o alcance de cada etapa. O Banco Central não integra o sistema de defesa do consumidor e não intervém para resolver o contrato individual, e a resposta ao seu registro não garante solução. A reclamação serve para formalizar o problema e alimentar a supervisão, não para reverter uma recusa de crédito.
Quando a análise passa pelo credit scoring, existe ainda a Súmula 550 do STJ. O enunciado trata o credit scoring como método estatístico de avaliação de risco, dispensa o consentimento para sua utilização e assegura esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas. Ela não estabelece fórmula, pontuação individual nem aprovação de crédito, mas dá base para perguntar quais informações entraram na avaliação.
Quais particularidades locais pesam no pedido de crédito?
A cidade não altera o modelo de score dos birôs nem os critérios internos do banco. O que o endereço da empresa muda é a rotina: acesso presencial ao gerente, ao contador e à agência. Os prazos de resposta dependem de cada instituição, e por isso este texto não fixa nenhum.
Isso é uma boa notícia disfarçada: se o problema não está no CEP, ele está em informações que podem ser conferidas. Em vez de procurar uma "regra de Curitiba", confira o que sempre pesa, em qualquer lugar:
- Cadastro desatualizado: endereço, atividade, faturamento e quadro societário precisam estar iguais no banco, nos birôs e nos documentos da empresa. Informações cadastrais são um dos fatores descritos pela Serasa, e divergência entre bases é o tipo de ruído que dificulta a leitura do perfil.
- Cadastro Positivo: a Lei do Cadastro Positivo assegura consulta gratuita ao histórico e à pontuação, cancelamento ou reabertura do cadastro e contestação de informações. A lei destina as informações à análise de risco e não fixa uma nota individual. Quem pediu para sair do cadastro precisa saber que o histórico de bom pagador deixa de ser usado.
- Registrato e SCR: o Registrato do Banco Central mostra as operações de crédito registradas no SCR. Pagar atualiza a situação da operação, mas o histórico dos meses anteriores fica. Discordar de uma informação abre revisão com a instituição, mas não apaga o registro.
- Relacionamento: é o rating interno do banco, construído pelo uso da conta, e é o único fator que só se resolve na conversa com a instituição.
Dá para resolver pela internet, sem ir até a agência?
Boa parte do trabalho é conferência de informação, e conferência pode ser feita pelos canais digitais de cada órgão e birô: cadastro, Cadastro Positivo, Registrato e contato com ouvidoria. A ida à agência fica para o que exige conversa com o gerente, como atualizar cadastro e entender a recusa.
Pela internet, você levanta o que cada base registra sobre a empresa e monta uma pasta com tudo: capturas de tela, protocolos, datas. Na agência, você leva essa pasta e conduz a conversa com dados na mão, em vez de depender da explicação do atendimento.
Para quem prefere ter apoio técnico nessa conferência, o serviço de rating bancário da ArrudaCred trabalha fatores relacionados ao score e ao rating, para buscar uma melhor avaliação cadastral e financeira perante o mercado e as instituições financeiras. É um serviço de meio: ele não garante score nem aprovação de crédito, porque essa decisão é sempre do credor.
Qual a ordem para organizar o pedido de crédito depois da recusa?
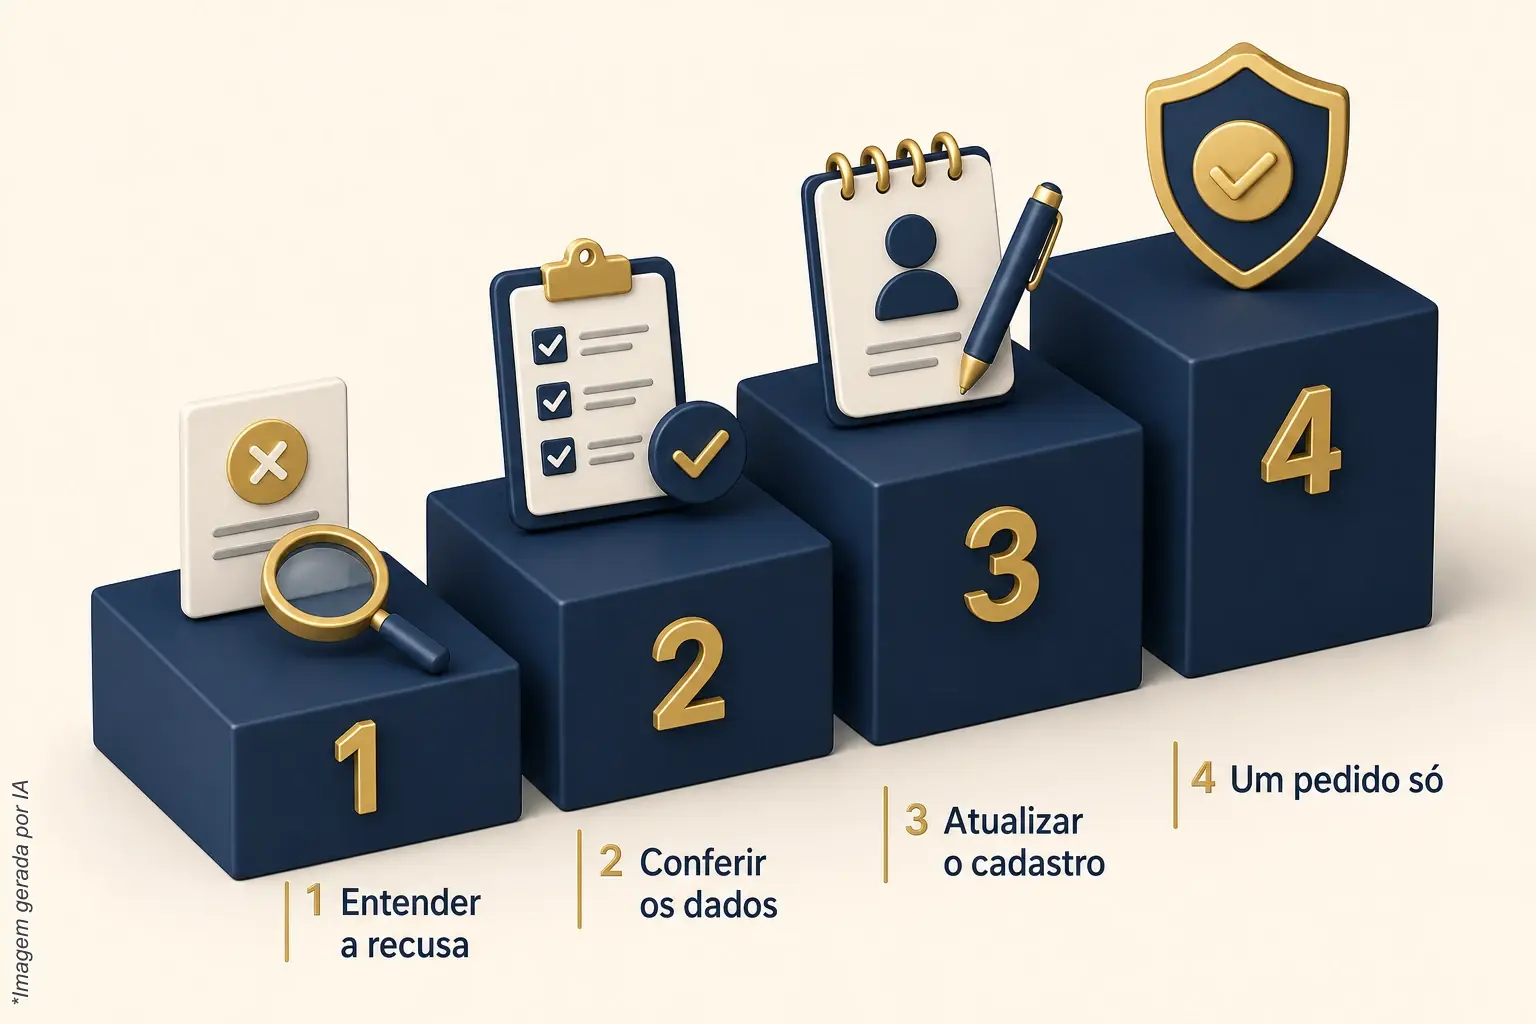
Siga uma sequência curta: entender a recusa, conferir o que o banco enxerga, atualizar o que está desatualizado e só então fazer um novo pedido, único e com finalidade clara. Pedidos em série entram como busca por crédito, um dos fatores descritos pela Serasa.
- Registre a recusa: anote data, instituição, linha pedida e o que foi informado como motivo, mesmo que a resposta tenha sido vaga.
- Pergunte o critério: na agência ou na ouvidoria, peça que a instituição diga quais informações pesaram. Cite, se for o caso, a Súmula 550 como base para pedir esclarecimentos.
- Confira os birôs: veja o que Serasa, SPC Brasil e Boa Vista SCPC mostram sobre o CNPJ, incluindo o score e os dados cadastrais.
- Confira o Cadastro Positivo e o Registrato: o primeiro mostra o histórico que alimenta as análises; o segundo, as operações registradas no SCR.
- Alinhe o cadastro: atualize onde houver divergência de endereço, atividade, faturamento ou sócios, começando pelo banco onde a empresa tem conta.
- Defina finalidade e parcela: um pedido com destino claro (capital de giro, máquina, antecipação de recebíveis) e parcela compatível com o caixa é mais fácil de analisar do que um pedido genérico. A página de capital de giro explica uma das linhas possíveis.
- Faça um pedido só: depois de ajustar o que estava ao seu alcance, faça um único pedido e acompanhe a resposta.
Essa ordem não promete que o próximo pedido será aprovado. Ela garante apenas que, se houver nova recusa, você saberá o que já foi conferido e poderá perguntar o que sobrou.
O que evitar depois de uma recusa de crédito?
Evite pedir em vários bancos no mesmo dia, maquiar números para parecer maior, contratar crédito caro apenas para "limpar" a recusa e confiar em quem promete aprovação garantida. Nenhuma dessas saídas resolve a causa da recusa, e algumas criam um problema novo.
- Pedidos em série: cada consulta registra uma busca por crédito. Dez pedidos sem ajuste não são dez chances, e sim dez registros.
- Empréstimo caro como solução: uma dívida nova com custo alto pode pesar mais no caixa do que a restrição de limite que se queria resolver.
- Promessa de aprovação: a decisão é do credor. Quem garante o resultado de uma análise de crédito está prometendo o que não controla.
Quando faz sentido pedir uma análise de rating bancário?
Faz sentido quando a empresa está em dia, sem restrição, e mesmo assim o limite fica parado ou os pedidos são recusados sem explicação clara. Nesse caso, o ponto a investigar é o conjunto de informações cadastrais e financeiras que as instituições leem sobre ela.
É esse trabalho que o serviço de rating bancário da ArrudaCred cobre: analisar fatores ligados ao score e ao rating da empresa, para buscar uma melhor avaliação cadastral e financeira perante o mercado e as instituições financeiras. Se quiser entender como isso se aplica ao seu caso, fale com a ArrudaCred pelo WhatsApp da ArrudaCred.
Perguntas frequentes
Nome limpo garante que o crédito será aprovado?
Não. Nome limpo indica que não há registro de cobrança em aberto nos birôs. A aprovação depende de critérios próprios do credor, como renda, rating interno e relacionamento com a instituição.
Qual a diferença entre score e rating?
Score é uma nota estatística de cada birô, que muda com o tempo. Rating é uma classificação de risco; o Credit Rating da Serasa Experian, por exemplo, estima a probabilidade de inadimplência de uma empresa em doze meses. Os dois são indicadores diferentes, e nenhum obriga o banco a conceder crédito.
Posso perguntar ao banco por que meu pedido foi recusado?
Pode e deve perguntar, primeiro ao gerente, depois à ouvidoria. A Súmula 550 do STJ assegura esclarecimentos sobre as informações pessoais valoradas no credit scoring e as fontes consideradas. A profundidade da resposta depende de cada instituição e do tipo de análise.
Preciso ir à agência para resolver?
Nem sempre. A conferência de cadastro, Cadastro Positivo e Registrato pode ser feita pelos canais digitais de cada serviço. A agência é útil para atualizar o cadastro e conversar com o gerente sobre os critérios da recusa.
O Banco Central resolve uma recusa de crédito?
Não. O canal recebe reclamações contra instituições supervisionadas e recomenda contato prévio com o atendimento ou a ouvidoria. O Banco Central não intervém para resolver o contrato individual, e a resposta não garante solução.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.