Quem já foi barrado na análise de crédito de um financiamento habitacional sabe a sensação: renda comprovada, entrada guardada, carteira assinada — e mesmo assim a resposta é não. Este texto mostra, de forma concreta e sem prometer resultado, o que muda entre o “antes” (CPF com registro ativo em birô de crédito) e o “depois” de passar por um processo de regularização cadastral como o limpa nome — o que é analisado, como o processo caminha e o que se torna possível avaliar em seguida. Se você chegou até aqui pesquisando “limpa nome” às 22h com uma planta de terreno guardada no porta-luvas, este é o mapa que faltava.
O estado “antes” do limpa nome: o que significa estar com o CPF negativado
Resposta direta: estar negativado significa ter um ou mais registros ativos em birôs como Serasa, SPC ou Boa Vista, informados por credores após atraso no pagamento. Isso aparece na consulta de crédito de qualquer instituição financeira, inclusive na análise de financiamento habitacional.
O cenário de quem chega ao “limpa nome” costuma ter três camadas: primeiro, o registro em si — um valor, uma data de origem, um credor. Segundo, o histórico no Sistema de Informações de Crédito do Banco Central, o SCR, que é diferente da negativação nos birôs e segue lógica e prazo próprios. É possível consultar o Registrato do Banco Central, de forma gratuita, para ver todos os relacionamentos e operações registradas no CPF junto ao sistema financeiro. Terceiro — e essa é a parte que costuma pegar quem está nessa situação de surpresa — a leitura interna que cada instituição faz do CPF, que não desaparece automaticamente quando um birô é consultado.
Nesse estado, a experiência mais comum é a de “parar na consulta”: levar todos os documentos até a agência, ter renda e entrada compatíveis, e ainda assim não avançar para a etapa de simulação, porque o cadastro apresenta uma pendência que nenhum comprovante de renda resolve por si só.
O impacto desse tipo de registro não fica restrito ao financiamento imobiliário. Um CPF com apontamento ativo também costuma travar a abertura de crédito consignado, a aprovação de cartão com limite maior e até a assinatura de contratos de aluguel que pedem consulta a birô. É por isso que o processo de limpa nome é procurado não só por quem já tem uma simulação de financiamento em andamento, mas por quem está se planejando com antecedência para não ser barrado quando chegar a hora — como acontece com uma linha de crédito consignado.
O que muda no limpa nome: como funciona o processo de análise cadastral
Resposta direta: o processo de regularização cadastral parte da análise de cada registro — origem, credor, tempo de existência, natureza da dívida — para orientar qual caminho é tecnicamente cabível em cada caso, sempre dentro do que a legislação de proteção ao crédito permite.
Não existe um botão único que resolve todos os registros da mesma forma, porque eles não são iguais entre si. Um apontamento que já está próximo do fim de sua vida útil no cadastro se comporta de um jeito. Um registro recente, de origem clara e credor identificável, se comporta de outro. É por isso que pagar um valor pequeno primeiro — só porque é o credor com quem se tem mais constrangimento — pode não destravar nada: o registro maior, o que pesa na análise de crédito, continua ativo se o acordo fechado não contiver, de forma expressa, a obrigação do credor de comunicar a exclusão ao birô.
É aqui que entra o trabalho de análise: levantar cada apontamento, entender sua origem e seu estágio, e verificar, documento por documento, o que é tecnicamente possível pleitear diante de cada órgão de proteção ao crédito — sempre no âmbito do que está de fato registrado e comprovável. O cliente acompanha essa etapa e pode consultar as condições completas do serviço diretamente no contrato de prestação de serviços, apresentado no atendimento.
Vale reforçar um ponto que o próprio Banco Central destaca: informações corretas não são excluídas simplesmente porque o titular deseja, e, quando há um dado que não é reconhecido, a orientação oficial é acionar primeiro a instituição responsável pela informação. O processo de regularização trabalha exatamente nessa interface entre o consumidor e os credores/birôs, dentro do que a lei autoriza.
Além dos registros em birôs de proteção ao crédito, existe ainda o Cadastro de Emitentes de Cheques sem Fundos, o CCF, que segue lógica própria e é outra base consultada por instituições financeiras na hora de liberar crédito. Quem tem cheques devolvidos por insuficiência de fundos, além de registros em Serasa ou SPC, pode ter mais de uma frente a tratar no mesmo processo de limpa nome — e é por isso que o diagnóstico completo do CPF, incluindo essa base, faz parte da análise inicial antes de qualquer tratativa. Mais detalhes sobre essa base específica podem ser vistos na página sobre CCF da ArrudaCred.
O estado “depois”: o que se torna possível avaliar
Resposta direta: depois do processo de regularização cadastral, o CPF pode ser reconsultado nos órgãos de proteção ao crédito para verificar se os registros tratados foram efetivamente baixados — e, a partir daí, o consumidor está em condição de buscar novas análises de crédito, sem que isso represente garantia de aprovação.
É importante ser preciso aqui: o “depois” não é a promessa de que o financiamento sai automaticamente. Rating de crédito e score são indicadores diferentes, calculados por metodologias próprias de cada instituição, e nenhum serviço de regularização cadastral tem controle sobre a decisão final de aprovação de um banco. O que o “depois” representa, de forma honesta, é a possibilidade de o CPF estar reconsultável nos birôs sem os apontamentos que antes constavam — o que é uma condição diferente de estar aprovado, mas é o pré-requisito documental para voltar a apresentar o caso a uma instituição financeira.
Para quem está nessa fase de reorganização, muitas vezes junto com uma reserva de entrada já formada, vale entender também a lógica de outros produtos de crédito compatíveis com o momento — como o financiamento de imóveis, que tem etapas próprias de análise documental que só acontecem depois da etapa cadastral resolvida.
Na prática, essa fase de reconsulta costuma incluir a verificação de todos os birôs relevantes — Serasa, SPC e Boa Vista — item por item, porque um registro pode ter sido tratado num órgão e ainda constar em outro, dependendo de quem o credor comunicou. Também é comum, nesse momento, revisar o Registrato do Banco Central para conferir se algum apontamento do SCR precisa de atenção separada, já que ele não segue a mesma lógica dos birôs de proteção ao crédito. Esse cuidado evita a frustração de reapresentar o CPF a um banco achando que o processo de limpa nome encerrou tudo, quando na verdade ainda resta um registro em outro cadastro.
Linha do tempo: o que costuma acontecer em cada etapa
Resposta direta: o processo de regularização cadastral segue etapas — diagnóstico dos registros, tratativa com credores e birôs, e reconsulta —, mas o tempo de cada etapa varia conforme o número e a natureza dos apontamentos, e essas variações são detalhadas caso a caso no atendimento.
De forma geral, o fluxo passa por: (1) levantamento completo dos registros ativos no CPF, incluindo consulta a birôs e, quando pertinente, ao Registrato do Banco Central; (2) classificação de cada apontamento por origem, credor e estágio; (3) definição, junto ao cliente, de qual abordagem é tecnicamente cabível para cada registro; (4) execução das tratativas com os órgãos responsáveis; (5) reconsulta para verificação. Prazos específicos, número de etapas e condições de cada ciclo não são padronizados em um único número — eles dependem do volume e da complexidade do que está registrado, e são apresentados de forma transparente no atendimento, com o contrato à vista.
Um erro comum de quem está nessa fase — e que vale nomear aqui — é achar que a solução é escolher entre “usar toda a reserva para quitar tudo de uma vez” ou “não fazer nada”. Essa não é a única lógica possível: o diagnóstico técnico de cada registro é o que orienta se, quando e como usar recursos, sem necessariamente comprometer o que foi guardado como entrada.
Um ponto que costuma gerar dúvida nessa linha do tempo é a ordem de prioridade entre os registros. Como cada apontamento tem origem, valor e estágio próprios, a definição de qual tratar primeiro não segue uma regra fixa do tipo “sempre o maior” ou “sempre o mais antigo”. É por isso que o diagnóstico técnico antecede qualquer decisão de uso da reserva financeira — inclusive para quem já tem entrada guardada e não quer comprometer esse valor sem necessidade. Essa etapa de diagnóstico é, na prática, o que diferencia um processo de limpa nome orientado por análise de uma tentativa de quitação às cegas, feita registro por registro sem critério técnico.
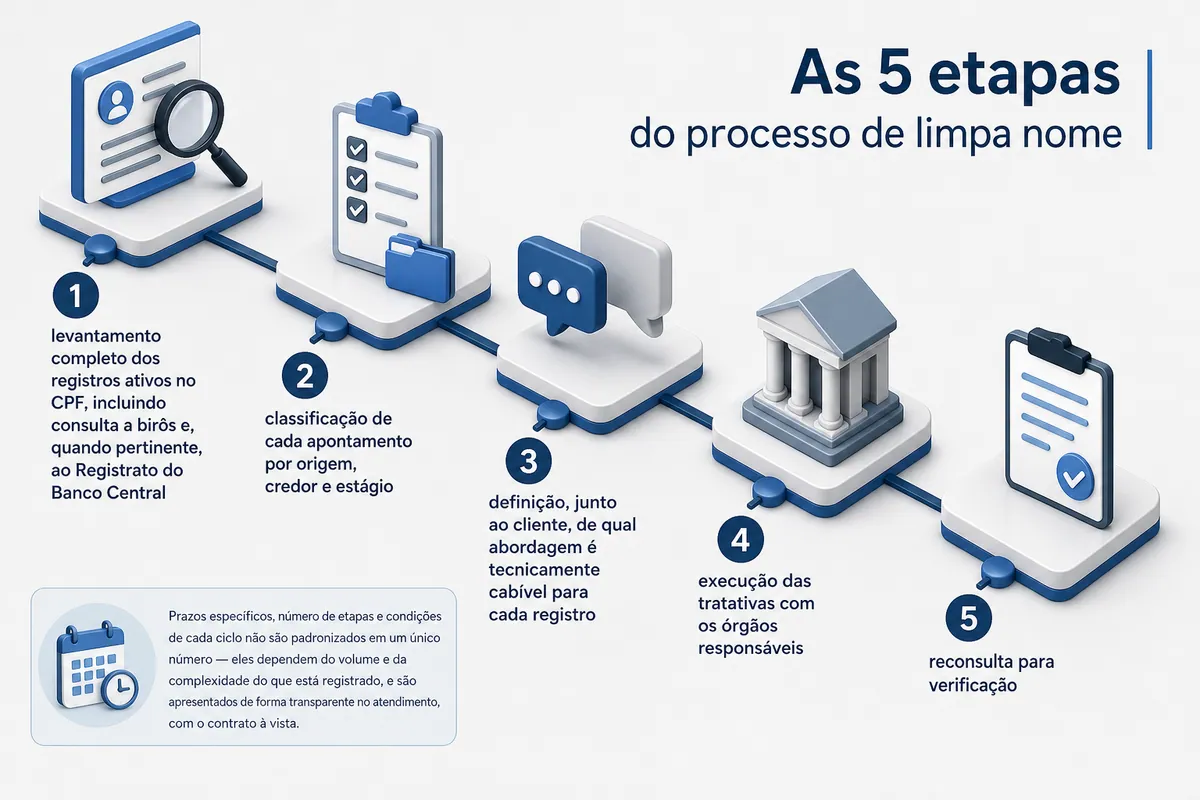
As cinco etapas do processo de regularização cadastral, do levantamento inicial à reconsulta final.
Fale com a ArrudaCred antes de decidir o próximo passo
Se você já tem entrada guardada, renda comprovada e um CPF com registros ativos travando a análise de crédito, o próximo passo não é adivinhar sozinho qual dívida pagar primeiro. É colocar cada registro na mesa e entender, com informação técnica, o que é possível fazer com cada um deles. Converse com a ArrudaCred e leve seu caso para uma análise real, com o contrato e as condições apresentados no atendimento. Trazer a documentação completa e os comprovantes de renda para essa conversa ajuda a organizar o diagnóstico técnico de cada registro desde o início.
Perguntas frequentes sobre limpa nome
O que é o serviço de limpa nome?
É um serviço de regularização cadastral voltado à análise e tratativa de restrições registradas em órgãos de proteção ao crédito, como Serasa, SPC Brasil e Boa Vista, conforme o escopo contratado com o cliente.
Limpar o nome garante que eu vou conseguir o financiamento?
Não. A regularização cadastral trata dos registros nos órgãos de proteção ao crédito, mas a aprovação de um financiamento depende de análise própria da instituição financeira, que envolve outros critérios além do cadastro nos birôs.
Qual a diferença entre negativação no birô e registro no SCR do Banco Central?
São bases diferentes: a negativação nos birôs de proteção ao crédito segue prazo próprio a partir da data do registro, enquanto o SCR do Banco Central conta o histórico a partir do início do atraso, de forma contínua, segundo o Registrato.
Pagar uma dívida já limpa automaticamente o nome no birô?
Não necessariamente. A baixa do registro depende de o credor comunicar formalmente o birô sobre a exclusão, e isso só ocorre se o acordo firmado contiver essa obrigação de forma expressa — por isso a análise de cada acordo antes de qualquer pagamento é importante.
Quanto tempo leva o processo de limpa nome até a reconsulta no birô?
Não há um prazo único: o tempo do processo de limpa nome depende do número de registros, da origem de cada um e da natureza dos credores envolvidos, e essas variáveis são avaliadas caso a caso no atendimento antes de qualquer estimativa ser apresentada.
Quantas pessoas estão negativadas no Brasil atualmente?
Segundo o Mapa da Inadimplência da Serasa, o país chegou a 83,98 milhões de pessoas negativadas em agosto de 2026, o que reforça que essa é uma situação comum e tratável, não excepcional.
Conteúdo assinado por Luiz Dória, fundador do HUB ARRUDA, com atuação em crédito, recuperação de nome e formação de patrimônio desde 2021, quando fundou a ArrudaCred. Certificação FEBRABAN FBB100 — Correspondente Completo.
Posts relacionados
-
Excluir Nome do Jusbrasil é Confiável ou é Golpe? Como Saber Antes de Contratar
-
Score Baixo de CNPJ: o Que É e Como Afeta a Captação de Crédito
-
Retirar Processo da Internet: É Possível Recuperar a Imagem da Empresa nas Buscas?
-
Mito ou Verdade: Limpar Nome SCR Resolve o Registro que Trava o Financiamento Empresarial?
-
Empresa que Limpa Nome ou Negociação Direta com a Loja: o Que Libera o Parcelado Mais Rápido?
-
Passo a Passo para Melhorar Análise de Crédito Quando o Nome Já Está Limpo