Neste artigo
Quem pesquisa como limpar o nome no Banco Central costuma chegar com uma pasta na mão: comprovantes, protocolos e uma carta de quitação assinada pelo credor. A conclusão natural é que o papel resolve tudo. Em geral, ele não resolve sozinho. A carta prova que a dívida foi paga, mas o Sistema de Informações de Crédito (SCR), consultado pelo Registrato, guarda um histórico mensal das operações, e o histórico dos meses anteriores permanece. Neste texto, no formato mito ou verdade, você vê o que a carta faz, o que ela não faz e como conferir o seu relatório antes de pedir crédito.
O mito: a carta de quitação limpa o nome no Banco Central?
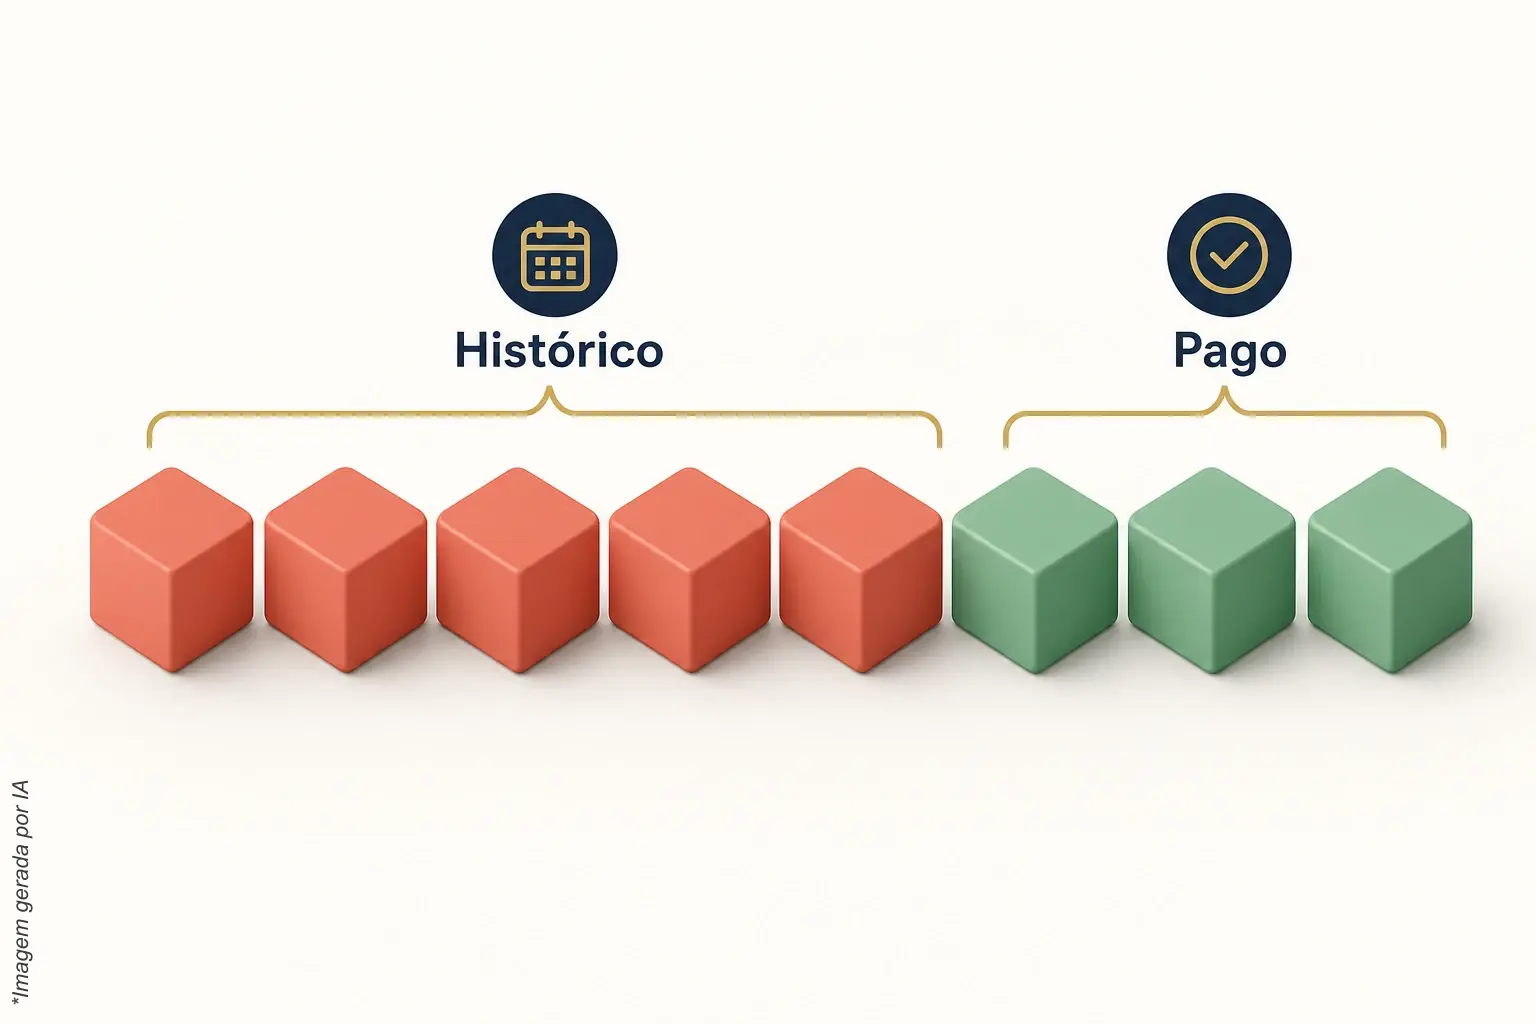
O mito diz que, depois de pagar e receber a carta de quitação, basta apresentá-la na agência para o registro desaparecer do Registrato. A carta prova o pagamento e é um documento valioso, mas o SCR registra o histórico mensal das operações. Pagar atualiza a situação a partir do mês correspondente, e os meses anteriores continuam no relatório.
É assim que a crença costuma ser dita: "já paguei tudo, tenho a carta, tenho o protocolo, então o Banco Central não tem mais nada contra mim". A frase parece lógica, e é por isso que ela se espalha. Quem guarda cada recibo e faz questão de honrar o que deve tende a acreditar que a prova do pagamento é também a prova de que o registro foi apagado. São duas coisas diferentes, guardadas em lugares diferentes.
Veredito: mito. A carta de quitação é peça importante, mas ela não é, por si só, um comando para que o histórico do SCR seja reescrito. Vale entender por quê.
Por que tanta gente acredita que a carta apaga o registro?
A crença nasce da comparação com os birôs de crédito, onde "paguei, então saiu" tem base: depois do pagamento, o credor tem 5 dias úteis para pedir a baixa da negativação (Súmula 548 do STJ). Quem já viveu isso aplica a mesma lógica ao Registrato e se surpreende quando ela não funciona do mesmo jeito.
Há três razões para a confusão se manter viva.
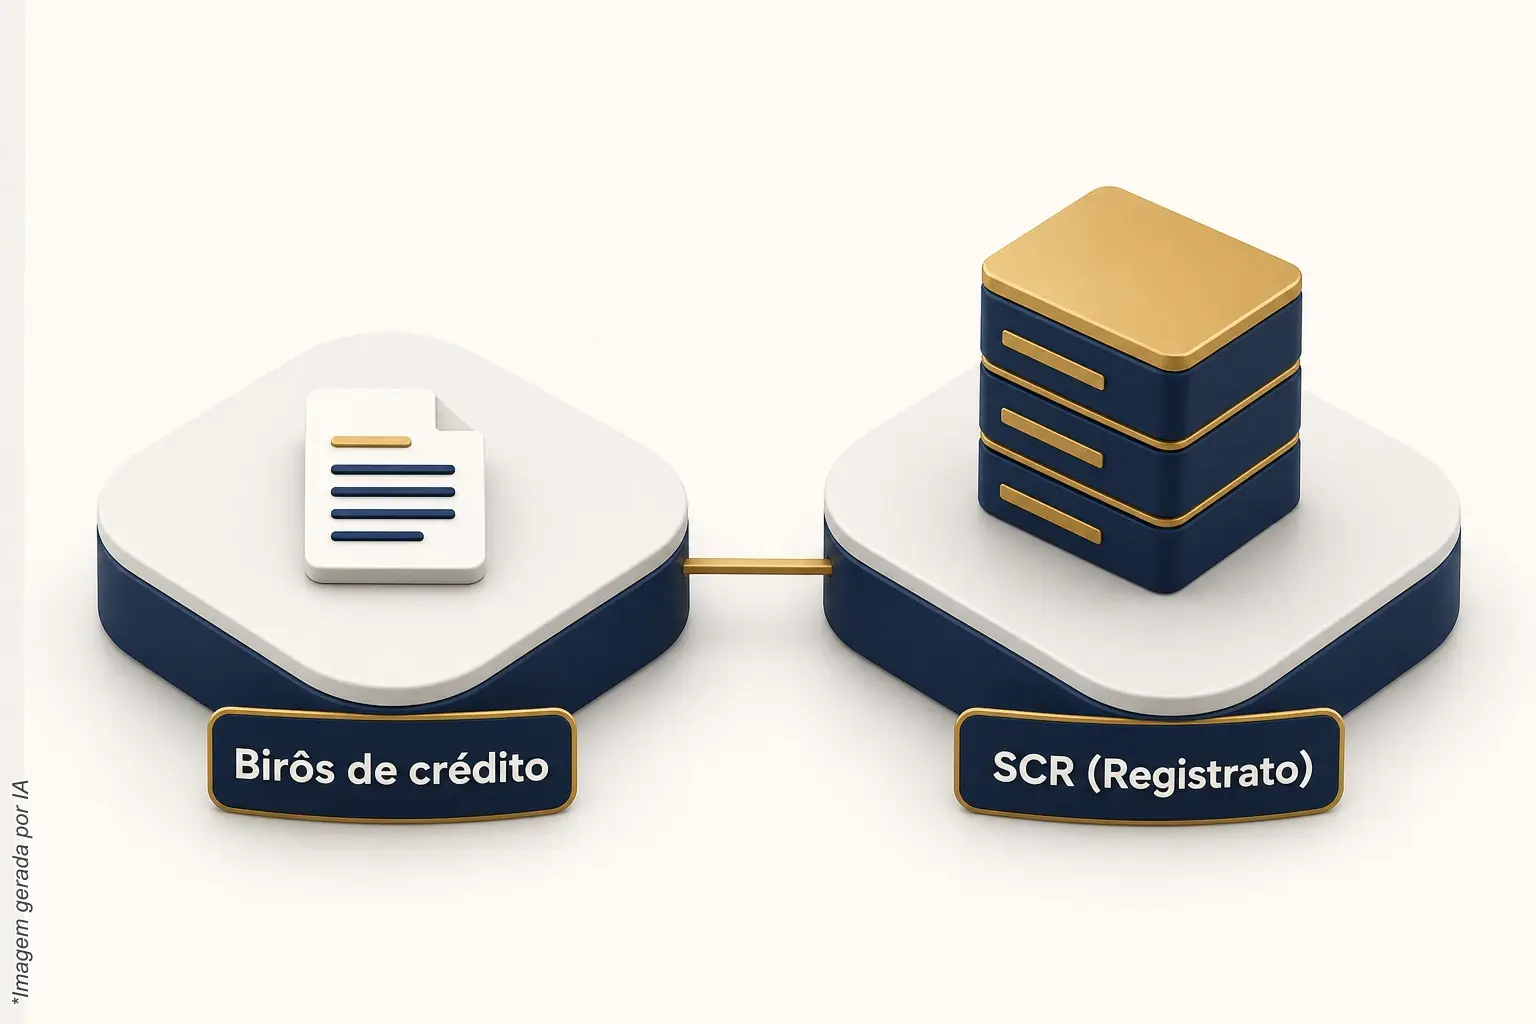
- Os nomes se misturam. "Nome sujo", "nome limpo", "Serasa", "Banco Central", "Registrato" e "SCR" entram numa mesma conversa de balcão, como se fossem sinônimos. Não são: negativação é registro de cobrança nos birôs; o SCR é a base do Banco Central com as operações de crédito das instituições financeiras.
- O balcão responde com boa vontade, mas sem precisão. Ouvir "pode ficar tranquilo, está quitado" é verdade quanto ao pagamento. Isso não responde à pergunta sobre como a operação aparece no histórico do relatório.
- A consulta básica parece completa. Quando uma consulta simples não mostra nenhuma restrição, a conclusão apressada é que não existe mais nada. Só que a consulta de birô e o relatório do SCR olham para bases distintas.
Para entender o primeiro ponto com calma, vale conhecer o que existe do lado dos birôs, na página sobre limpar o nome no Serasa e no SPC. Ali o caminho e as regras são outros.
O que a verdade técnica diz sobre carta de quitação e SCR?
O SCR funciona como um histórico: o relatório mostra os compromissos de crédito com instituições financeiras, com saldo, modalidade e situação em dia ou em atraso. A carta de quitação é um documento entre você e o credor. Ela comprova o pagamento, mas não altera sozinha os meses em que a operação constou como vencida.
O que o relatório do SCR mostra de verdade
O relatório do SCR emitido pelo Banco Central lista as operações de crédito, com saldo, modalidade e a situação de cada uma, em dia ou em atraso. Ele também ajuda a identificar operações que o titular não reconhece. O acesso é confidencial e exige identificação do titular ou do representante.
Um detalhe que muita gente perde: emitir o relatório é só ler. Pedir o relatório não é pedir exclusão de nada. É o primeiro passo para saber exatamente o que consta, e é com ele na mão que qualquer conversa com uma instituição deixa de ser genérica.
O que o pagamento muda e o que não muda
Segundo um texto de orientação sobre SCR publicado por um banco digital, o pagamento atualiza a situação da operação a partir do mês correspondente, preservando os meses anteriores. Isso é orientação de mercado, não norma do Banco Central, e por isso serve como explicação do funcionamento, não como regra a ser cobrada de alguém.
Na prática, o relatório pode mostrar uma linha do tempo: meses em que a operação aparecia como vencida e, depois, meses em que ela aparece regularizada. Quem lê só o último mês enxerga uma situação boa. Quem analisa crédito costuma olhar a linha do tempo inteira.
O que a manifestação de discordância faz
Se alguma informação do relatório estiver incorreta, o caminho indicado é procurar a instituição responsável por ela. A manifestação de discordância registra o desacordo do titular com a informação, mas não apaga nem oculta a operação. Ela é útil quando há erro de fato, por exemplo uma operação que você não reconhece ou um valor que não corresponde ao contratado. Não é um atalho para retirar uma operação que existiu e foi paga.
O que o Banco Central faz e não faz em uma reclamação
O Banco Central recebe reclamações contra instituições supervisionadas, e a própria página recomenda contato prévio com o atendimento ou a ouvidoria da instituição. As reclamações contribuem para a supervisão, mas o Banco Central não integra o sistema de defesa do consumidor nem intervém para resolver o contrato individual.
Já o Consumidor.gov.br, pelo qual é possível reclamar diretamente às empresas participantes, dá a elas dez dias para responder. A adesão das empresas é voluntária, e a plataforma não substitui Procon, Defensoria Pública ou Juizado Especial.
Qual é o risco de acreditar que a carta de quitação basta?
O risco é descobrir o problema na hora errada: depois de pedir crédito e ouvir uma recusa sem explicação. Quem acredita que a carta limpou o registro não confere o relatório, não corrige erros a tempo e perde semanas, às vezes meses, repetindo o mesmo pedido em agências diferentes sem saber qual informação a análise está lendo.
Esse é um desgaste conhecido: levar a mesma documentação completa a várias agências, receber a mesma resposta educada e sair sem saber o motivo. A causa mais comum não é má vontade do atendente. É que a documentação responde a uma pergunta (a dívida foi paga?) e a análise de crédito faz outra (como a operação ficou registrada e o que isso indica?).
Há outros riscos práticos de seguir acreditando no mito.
- Deixar um erro passar. Se o relatório traz uma operação que você não reconhece ou um dado incorreto, a carta de quitação de outra dívida não ajuda em nada. Só a conferência do relatório mostra isso.
- Correr atrás do papel errado. Quem acha que falta "mais um papel" pode pedir documentos que o credor já entregou e que não mudam o que está registrado.
- Cair em promessa fácil. Diante da frustração, qualquer oferta de "limpeza imediata" soa atraente. Quem entende o que o SCR guarda reconhece mais cedo a promessa que não bate com o funcionamento do sistema. Vale ler o alerta da própria casa sobre isso, na página cuidado com os feirões de limpa nome.
- Pedir crédito no momento errado. Cada recusa sem diagnóstico consome tempo, e quem tem pressa para um projeto precisa de um mapa do que está registrado antes de tentar de novo.
O que fazer quando a carta de quitação não mudou nada?
Comece pelo relatório do SCR: emita o seu, leia a linha do tempo de cada operação e separe o que é histórico de meses anteriores do que é erro. Depois, procure a instituição responsável pelas informações incorretas, registre protocolo e, se fizer sentido, registre a manifestação de discordância ou a reclamação ao Banco Central.
Um roteiro simples, que qualquer pessoa metódica consegue seguir com a pasta de documentos que já tem:
- Emita o relatório do SCR. Use o serviço do Banco Central, com identificação, e guarde o arquivo. Ele é o ponto de partida de tudo.
- Marque cada operação em três grupos. Primeiro, as que estão corretas e regularizadas; segundo, as que mostram meses anteriores como vencidos e já foram pagas (histórico); terceiro, as que você não reconhece ou que trazem dado errado.
- Leve a carta de quitação onde ela é útil. Ela serve para provar o pagamento, para sustentar uma discordância quando há erro de fato e para a conversa com o credor sobre a situação atual da operação. Não a trate como um comando de apagar histórico.
- Procure o atendimento ou a ouvidoria da instituição. Peça por escrito, guarde o protocolo e anote a data. Se a informação estiver errada, esse é o caminho indicado para corrigir; a manifestação de discordância registra o seu desacordo.
- Use a reclamação ao Banco Central depois do contato prévio. Ela entra na supervisão da instituição. Lembre que o órgão não resolve o contrato individual.
- Confira de novo antes de pedir crédito. Emita outro relatório e compare com o primeiro. Um pedido de crédito feito sem essa conferência é um pedido feito às cegas.
O roteiro organiza o que você consegue verificar, corrigir e documentar. A decisão de dar crédito é sempre do credor, com critérios próprios, como renda, rating interno e relacionamento.
Como esse histórico conversa com score e rating
Score e rating são indicadores diferentes. O score é uma nota estatística de cada birô, que muda com o tempo. O rating, na análise bancária, resume como uma instituição enxerga o risco de um cliente. O histórico do SCR é uma das informações que a análise pode olhar, e é um dos motivos pelos quais um nome limpo nas consultas básicas nem sempre coincide com a resposta que o balcão dá. Para entender a diferença, veja a página sobre rating bancário.
Como a ArrudaCred ajuda a olhar o seu caso
O serviço de Limpa Nome no Registrato/BACEN da ArrudaCred trabalha com registros negativos no histórico bancário presentes no SCR, especialmente informações registradas como operações vencidas. O trabalho começa pela análise: o que consta no relatório, de que operação se trata, qual é a situação de cada uma e quais caminhos cabem em cada caso. O foco está no que é analisado e nas medidas cabíveis em cada caso.
Se você já tem a carta de quitação, os comprovantes e os protocolos, leve tudo para a conversa. Essa pasta é o melhor ponto de partida para uma análise objetiva. Para falar com a equipe, use a conversa pelo WhatsApp da ArrudaCred ou conheça a página do serviço, Limpa Nome no Registrato/BACEN.
Perguntas frequentes
A carta de quitação tira a operação do Registrato?
Não por si só. A carta comprova o pagamento, e o pagamento atualiza a situação da operação a partir do mês correspondente. O histórico dos meses anteriores continua no relatório. A carta ajuda como prova em uma discordância ou em uma conversa com o credor, mas não é um comando para reescrever o histórico.
Registrato e SCR são a mesma coisa?
Não. O SCR é o Sistema de Informações de Crédito do Banco Central, que reúne as operações de crédito informadas pelas instituições financeiras. O Registrato é o canal pelo qual o titular consulta essas informações. Quando alguém fala em "nome no Banco Central", normalmente está falando do que aparece no relatório do SCR.
Se meu nome está limpo no Serasa, o Registrato também está?
Não necessariamente. Birôs de crédito e SCR são bases diferentes, com regras e finalidades diferentes. Uma consulta limpa em um birô não prova que o relatório do SCR não traz operações vencidas ou meses anteriores marcados como atraso. A conferência de cada base é feita separadamente.
A manifestação de discordância apaga a informação?
Não. Ela registra o desacordo do titular com a informação e é indicada quando há erro, como uma operação desconhecida ou um dado incorreto. A manifestação não apaga nem oculta a operação. Para uma operação que existiu e foi paga, o que costuma ser possível é entender como ela aparece no histórico.
Posso reclamar ao Banco Central se o banco não corrigir o dado?
Sim, o Banco Central recebe reclamações contra instituições supervisionadas, e a orientação é procurar antes o atendimento ou a ouvidoria da instituição. A reclamação contribui para a supervisão, mas o órgão não intervém para resolver o contrato individual. Guarde os protocolos de cada contato, porque eles organizam o seu caso.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.