Neste artigo
Se você pesquisa se negativado consegue empréstimo consignado, a resposta honesta é: pode acontecer, mas não é regra. Cada instituição decide com critérios próprios, e o consignado só existe para quem tem desconto direto em folha ou em benefício. Neste texto você vê por que essa dúvida existe, como separar uma oferta séria de um golpe e o que continua pesando no nome sujo mesmo quando uma porta de crédito se abre.
Este texto parte da experiência com recuperação de crédito e negociação de dívidas e fala com quem quer prazo claro, quer entender a conta e prefere resolver sem favor. Por isso é direto, sem rodeio.
Se negativado consegue empréstimo consignado, por que limpar o nome?
Porque o consignado é só uma das portas de crédito, e nem sempre está aberta. Ele depende de desconto em folha ou em benefício, e a análise varia de instituição para instituição. Quem trabalha por conta própria, ou quer outras linhas, como cartão, financiamento e compra a prazo, costuma esbarrar na restrição que consta no nome.
Essa é a objeção que mais aparece: "se negativado pega consignado de qualquer jeito, pagar para limpar o nome é jogar dinheiro fora". Ela tem uma parte de verdade e uma parte que engana. A parte de verdade é que, em algumas instituições, a restrição pesa menos no consignado do que em outros produtos. A parte que engana é achar que isso vale para todo mundo e para toda necessidade de crédito.
Vale separar três situações, porque a resposta muda em cada uma:
- Quem tem vínculo com desconto em folha ou benefício: pode encontrar instituições que analisem o pedido mesmo com restrição, mas a decisão é sempre de quem empresta, e a aprovação não é garantida por ninguém.
- Quem trabalha por conta própria: em regra, fica fora do consignado, justamente porque não existe folha nem benefício de onde descontar a parcela.
- Quem precisa de outro tipo de crédito: cartão, financiamento de máquina, de veículo ou de imóvel e compra parcelada costumam passar por uma análise em que a restrição cadastral conta, e muito.
Ou seja: a pergunta certa não é só "consigo um consignado?". É "que tipo de crédito eu preciso, e o que está travando cada um deles?". Em muitos casos, o que trava é o apontamento no nome.
Por que se diz que consignado não olha o nome sujo?
Porque o desconto sai direto da folha ou do benefício antes de o dinheiro chegar a quem tomou o empréstimo, o que reduz o risco de quem empresta. Por isso, algumas instituições dão menos peso à restrição nessa modalidade. Menos peso não é peso zero, e cada instituição decide por conta própria.
A desconfiança no mercado nasce de uma mistura de verdade com propaganda. Existe, de fato, oferta de consignado para quem está com o nome restrito. Só que essa verdade parcial é usada por quem quer vender facilidade: "aprovação garantida", "liberação imediata", "não consulta o seu CPF". Quem já foi recusado quer acreditar, e é aí que o golpe entra.
O que a instituição costuma olhar, além da restrição, não é segredo:
- Renda e vínculo: se há salário, aposentadoria ou pensão de onde o valor possa ser descontado.
- Comprometimento do que já entra: quanto da renda já está comprometido com outras parcelas.
- Histórico e relacionamento: como a pessoa pagou antes e se já tem conta ou operação com a instituição.
- Política interna: cada credor tem as suas regras e o seu rating interno, que não aparecem para quem pede.
A restrição é uma peça entre várias, e quem decide é o credor.
Oferta de consignado para negativado: como saber se é legítima ou golpe?
Desconfie de quem cobra qualquer valor antes de liberar o dinheiro, garante aprovação, pede senha, código de verificação ou depósito antecipado. Uma instituição legítima analisa o seu caso, apresenta o contrato completo por escrito e deixa você ler com calma antes de assinar. Pressa e sigilo são sinais de alerta.
Na prática, a diferença aparece em detalhes que dá para conferir sozinho, sem depender da palavra de ninguém:
- Cobrança adiantada: pedir "taxa de liberação", "seguro" ou "depósito de garantia" antes de o dinheiro entrar na sua conta é um sinal clássico de golpe. O valor devido consta no contrato, e não em uma transferência avulsa feita antes.
- Aprovação garantida: ninguém que não seja o credor pode garantir que o crédito sairá. Quem garante antes de analisar está vendendo ilusão.
- Pedido de senha ou código: senha do banco, código recebido por mensagem e dados de acesso nunca fazem parte de uma contratação séria.
- Contato por número desconhecido: oferta que chega do nada, pedindo resposta rápida, merece ser ignorada até você conferir a origem por um canal oficial.
- Contrato que você não recebeu para ler: se não há documento escrito, com as condições completas, não há o que assinar.
Se caiu em uma oferta que não parecia séria, ou se uma instituição financeira não resolveu um problema com você, existem caminhos formais. O Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder; a adesão delas é voluntária, e a plataforma não substitui o Procon, a Defensoria Pública nem os Juizados Especiais. Já a reclamação contra instituições supervisionadas pelo Banco Central é feita em canal próprio do Banco Central, que recomenda contato prévio com o atendimento ou a ouvidoria da instituição. O Banco Central não intervém para resolver o contrato individual, e a resposta não garante solução.
Quais sinais de confiança dá para conferir antes de contratar qualquer serviço?
São os sinais que você mesmo consegue verificar: o que consta no seu CPF, se houve aviso antes da negativação, quanto tempo o registro pode ficar, quem tem prazo para dar baixa depois do pagamento e o que o contrato diz por escrito. Quem se apoia nisso decide com número e documento, não com promessa.
Cada item abaixo vale para qualquer empresa do ramo, inclusive para a ArrudaCred:
- Consulte o que consta no seu nome. O portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar o CPF e verificar pendências, e também informa a possibilidade de pedir revisão de dados desatualizados. A consulta é do SPC Brasil e exige identificação.
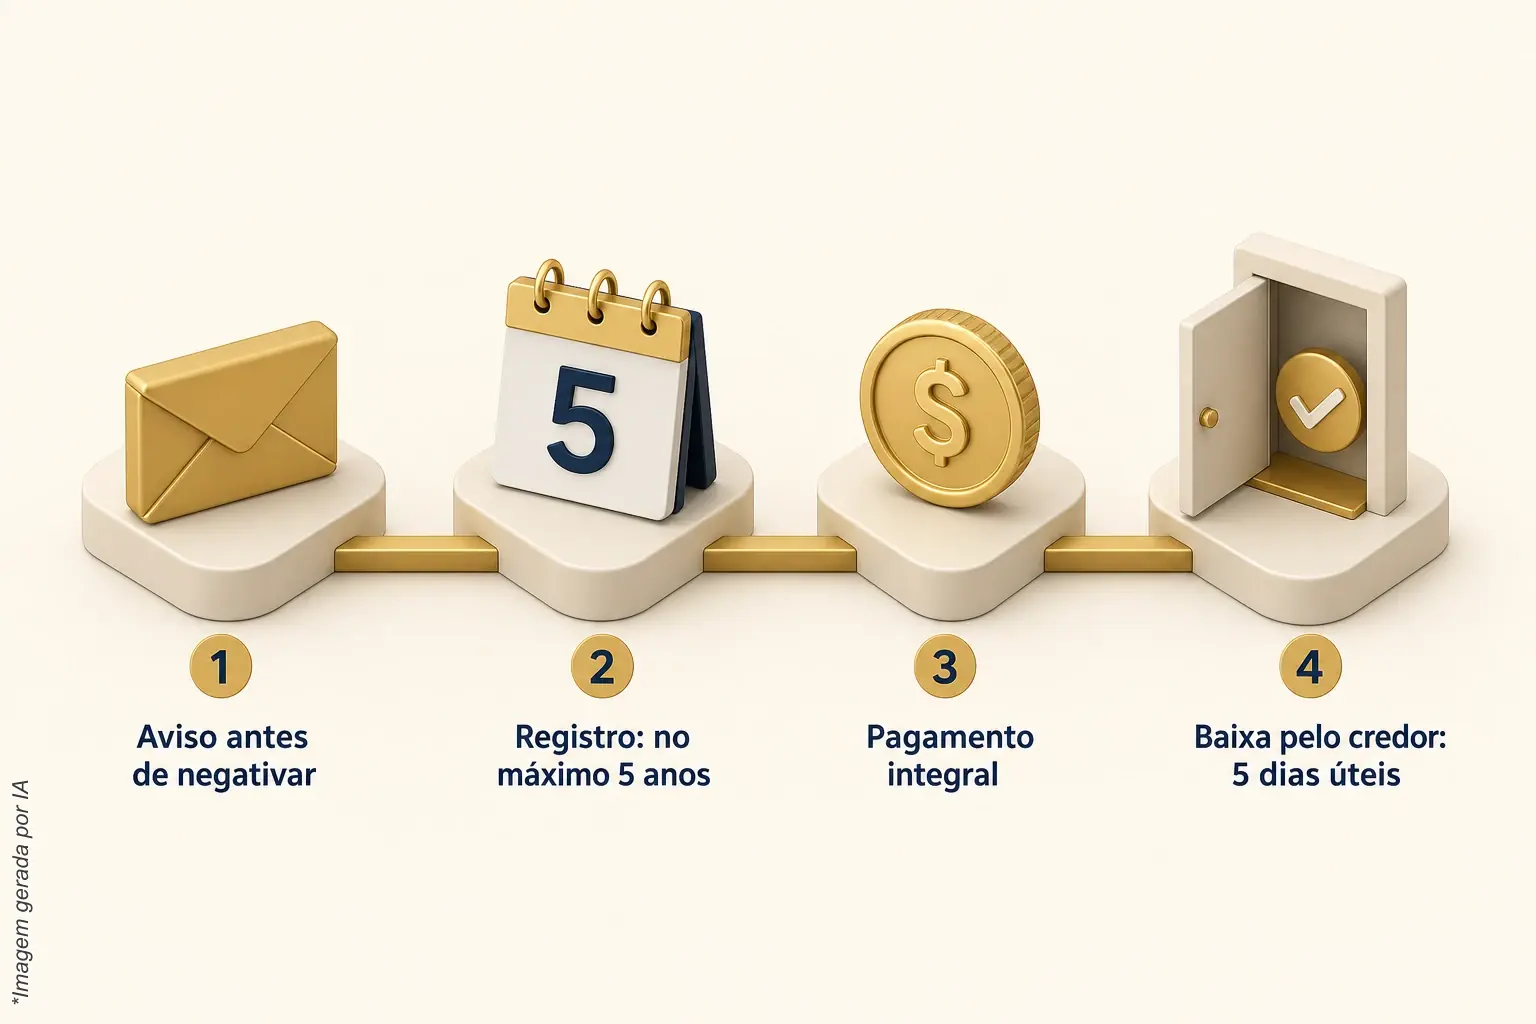
- Confira se houve aviso antes da negativação. A Súmula 359 do STJ atribui ao órgão que mantém o cadastro a responsabilidade de notificar o devedor antes da inscrição. A súmula trata só da notificação prévia, e não decide sozinha se a dívida existe, quanto vale ou se é válida.
- Saiba quanto tempo o registro pode durar. Pela Súmula 323 do STJ, a inscrição pode ser mantida por, no máximo, cinco anos. O prazo vale para o registro no cadastro; ele não extingue a dívida, que segue podendo ser cobrada pelos meios legais.
- Entenda de quem é o prazo da baixa. Depois do pagamento integral e efetivo, a Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis. O marco é o pagamento, e não a assinatura de uma proposta de acordo.
- Leia o contrato antes de decidir. Uma empresa séria deixa o documento à mostra. A ArrudaCred mantém, no site, uma página para você conhecer o contrato de prestação de serviços antes de falar com qualquer pessoa. Condição específica, como valor e prazos, é tratada no atendimento, com o contrato à vista.
- Desconfie de resultado prometido. Nenhuma empresa de regularização pode prometer que o nome ficará limpo, que a dívida sumirá ou que o crédito será aprovado. O que se pode descrever, com honestidade, é o que o serviço faz.
O que o Limpa Nome Serasa/SPC faz, e o que não faz
O Limpa Nome Serasa/SPC é um serviço de regularização cadastral destinado à retirada de restrições e negativações em órgãos de proteção ao crédito, como Serasa, SPC Brasil e Boa Vista SCPC, conforme o escopo contratado.
Isso inclui o apontamento de protesto nesses órgãos. Mas é preciso separar uma coisa da outra: o protesto no cartório e na central de protestos é outro registro, que não é órgão de proteção ao crédito. A ArrudaCred não cancela protesto no cartório. Como esse cancelamento funciona está descrito na Lei de Protestos, que prevê o requerimento ao tabelionato com o documento protestado ou com declaração de anuência, e ordem judicial para outros motivos que não o pagamento.
O que o serviço não faz também importa para quem está avaliando:
- Não decide crédito. Quem decide se empresta, e em que condição, é sempre o credor, com os critérios dele.
- Não promete nome limpo. O serviço é de meio, e não de resultado: ele atua sobre as restrições, e o desfecho depende de cada caso.
- Não faz o papel do rating. Score e rating são indicadores diferentes, e um serviço de rating não garante score nem aprovação de crédito.
Sobre o score, o funcionamento geral é este: ele é uma nota estatística de cada birô, e cada um tem a sua, que muda com o tempo. Quando as restrições deixam de existir, pela quitação ou por via judicial, a tendência normal é o score melhorar aos poucos, porque o birô deixa de pesar aquele registro. O ritmo depende do modelo de cada birô e do resto do histórico, e isso descreve o funcionamento geral do score, não um resultado prometido.
Quando limpar o nome ainda importa, mesmo com o consignado possível
Há uma razão que vai além do crédito, e ela costuma pesar mais para quem sempre cumpriu o que combinou: reputação. Quem trabalha por conta própria vive da confiança de quem contrata e de quem fornece. Uma restrição no nome conta uma história que não é a de quem a pessoa quer ser, mesmo quando ela tem explicação, como uma queda de renda, um mês ruim ou um contrato que deu errado.
Pensar só no consignado deixa de fora o resto do caminho. Para organizar a decisão, vale seguir uma ordem simples:
- Levante o que consta no seu nome, usando as consultas gratuitas dos órgãos, e anote cada registro: quem cobra, de que data e de que valor.
- Separe o que é negativação do que é protesto e do que é registro no Banco Central. Cada um tem um caminho diferente. Para entender o último, vale ler sobre o Registrato do Banco Central, que é outro cadastro e não se confunde com os birôs.
- Veja que tipo de crédito você realmente precisa e se o consignado cabe no seu caso, lembrando que a análise é do credor.
- Decida com o contrato à vista, e nunca com promessa de resultado, seja de banco, de corretor ou de empresa de limpa nome.
Quem faz essa conta com calma chega à conversa com qualquer instituição sabendo o que está registrado e o que é prazo de lei.
Fale com a ArrudaCred antes de decidir
Se você quer entender o que consta no seu nome e como o Limpa Nome Serasa/SPC atua sobre cada restrição, a ArrudaCred conversa com você sem pressa. Pelo atendimento, o escopo é explicado, o contrato fica à vista e você decide no seu tempo. O contato pode ser feito pelo WhatsApp da ArrudaCred.
Nota: o serviço da ArrudaCred é de meio, e não de resultado. Não há garantia de que o nome fique limpo, de que o crédito seja aprovado ou de que o score suba. A decisão de conceder crédito é sempre do credor.
Posts relacionados
- Nome limpo mas score baixo o que fazer? Será má gestão?
- Como tirar o nome do Serasa pelo consumidor gov?
- Como tirar meu nome da pesquisa do Jusbrasil sem esperar?
- Rating de crédito: por que dois bancos veem você diferente
- Tirar nome do Serasa após pagamento: mito ou verdade?
- Como tirar processo trabalhista do Jusbrasil: uma história
Perguntas frequentes
Negativado consegue empréstimo consignado?
Pode acontecer, mas não é regra. Algumas instituições dão menos peso à restrição quando o desconto sai direto da folha ou do benefício, mas cada uma decide por conta própria, com critérios como renda, histórico e política interna. Ninguém que não seja o credor pode garantir a aprovação.
Autônomo pode fazer empréstimo consignado?
Em regra, não, porque o consignado depende de um desconto em folha ou em benefício, como o de empregado, servidor, aposentado ou pensionista. Quem trabalha por conta própria costuma precisar de outras linhas de crédito, e nelas a restrição no nome pesa mais na análise.
Quanto tempo uma dívida pode ficar negativada?
Pela Súmula 323 do STJ, a inscrição pode ser mantida por, no máximo, cinco anos. O prazo vale para o registro no cadastro de proteção ao crédito. Ele não declara a dívida extinta, e ela segue podendo ser cobrada pelos meios legais.
Depois de pagar, em quanto tempo o nome sai do cadastro?
A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo da dívida. Uma proposta de acordo ou a assinatura dele não inicia essa contagem. Vale conferir a situação depois do prazo.
A ArrudaCred garante que vou conseguir crédito?
Não. O serviço é de meio e atua sobre as restrições em Serasa, SPC Brasil e Boa Vista SCPC, conforme o escopo contratado. A decisão de conceder crédito é sempre do credor, com os critérios dele, e nenhuma empresa de limpa nome pode prometer aprovação.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.