Neste artigo
Negativado consegue fazer consórcio? Depende da administradora. Algumas recusam a entrada no grupo quando encontram restrição no CPF; outras aceitam e só fazem a análise de crédito quando a pessoa é contemplada, antes de liberar a carta de crédito. Não existe regra única, e a decisão é sempre de quem concede o crédito.
Este texto compara o consórcio com o financiamento, os dois caminhos mais comuns para comprar um bem a prazo, em três critérios: quando o seu CPF é consultado, quanto a parcela pesa na renda e quanto tempo se leva para ter o bem. No fim, uma tabela e um guia por situação ajudam a decidir sem pressa.
Se a parcela de uma proposta parece pesada demais para a renda que entra todo mês, vale ler com calma. O objetivo aqui é explicar como cada caminho funciona e do que ele depende, não empurrar um deles.
O que são as duas opções: consórcio e financiamento?
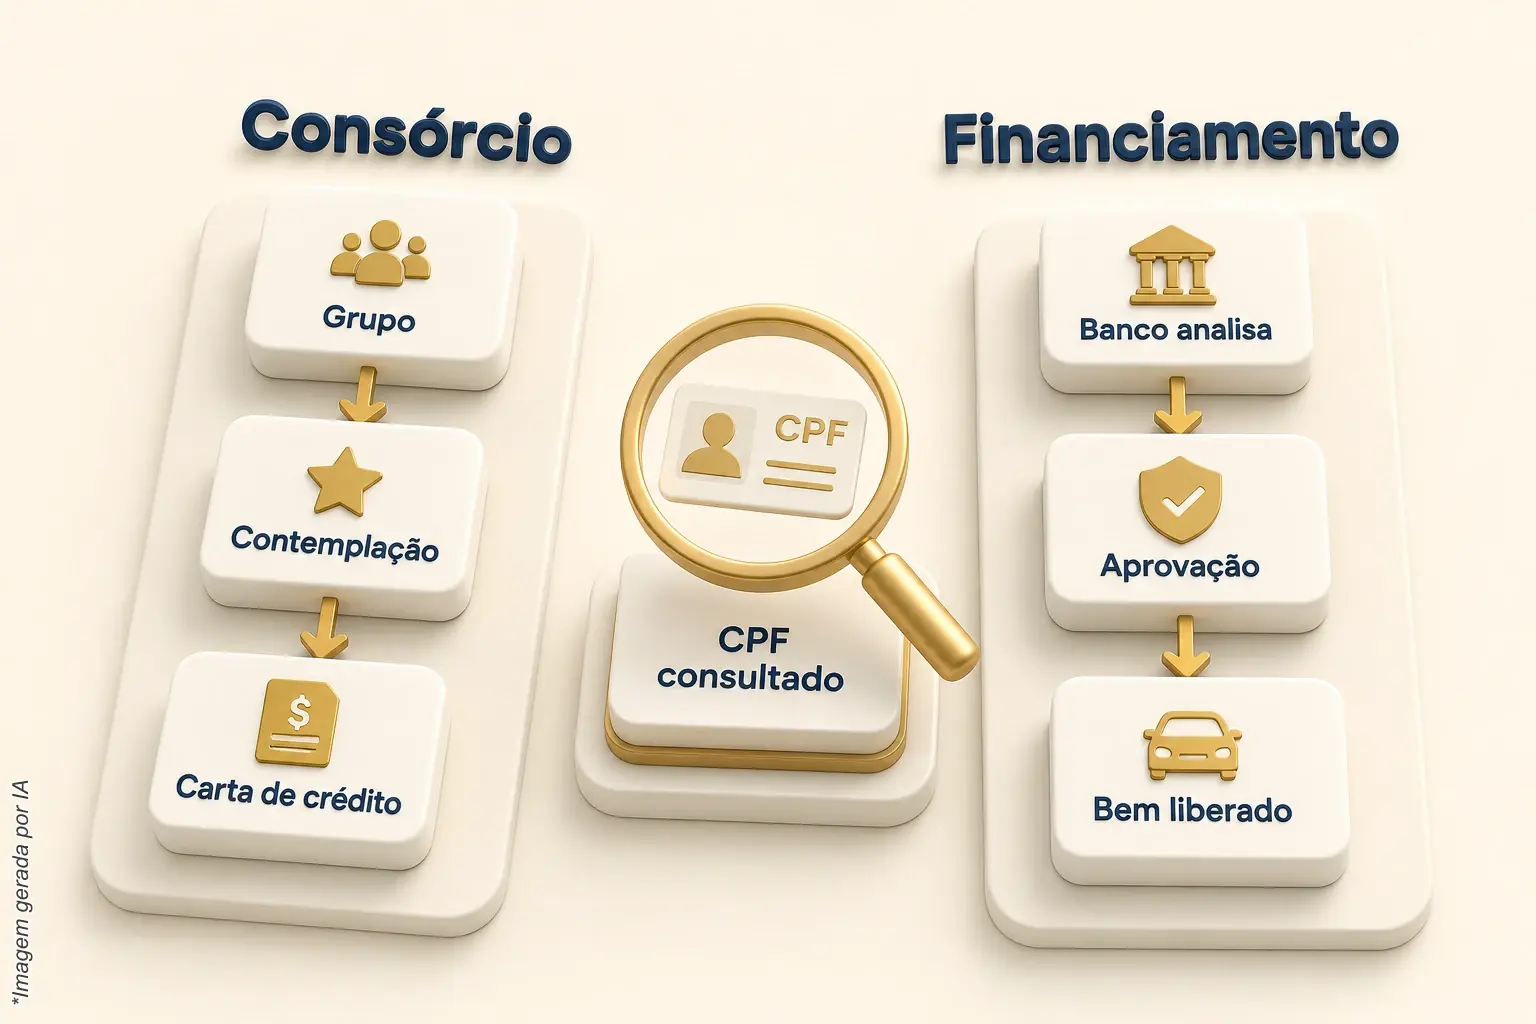
Consórcio é um grupo de pessoas que contribui todo mês para uma poupança comum; a cada mês, alguém é contemplado, por sorteio ou lance, e recebe uma carta de crédito. Financiamento é um empréstimo do banco para comprar o bem agora, pago em parcelas com juros.
No consórcio, quem organiza o grupo é uma administradora, que cobra uma taxa de administração em vez de juros. A carta de crédito serve para comprar um bem, como um veículo, um imóvel ou um equipamento, e a contemplação não tem data garantida para quem entra no grupo.
No financiamento de imóveis e autos, o banco ou a financeira analisa o pedido antes de aprovar. Aprovado, o bem é comprado na hora e a dívida é paga em parcelas, com juros e demais encargos. Em muitos contratos, o próprio bem fica como garantia da operação.
Há um ponto em comum: nos dois casos, quem decide é o credor, com critérios próprios, como renda, histórico de pagamento e relacionamento. Uma restrição ativa no CPF entra nessa conta, e é por isso que o nome sujo muda a comparação.
Quando o CPF é consultado: no consórcio ou no financiamento?
No financiamento, o banco consulta o CPF antes de aprovar, e uma restrição costuma pesar contra o pedido. No consórcio, depende da administradora: algumas consultam já na adesão e outras só na contemplação, antes de liberar a carta de crédito. Por isso, perguntar a política antes de assinar evita surpresa.
O risco do consórcio é entrar no grupo, pagar algumas parcelas, ser contemplado e só então descobrir que a análise de crédito não foi aprovada por causa da restrição. Nesse caso, a carta não é liberada naquele momento. O que acontece com os valores já pagos está escrito no contrato do grupo, e vale ler essa cláusula antes de assinar.
Por isso, pergunte à administradora, por escrito, em que momento o CPF é analisado e o que ela faz quando encontra restrição. A resposta varia de uma empresa para outra, e comparar mais de uma administradora ajuda a escolher com mais segurança.
Antes de qualquer pergunta, descubra o que consta no seu nome. O portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar o CPF, verificar pendências e acompanhar a pontuação, e também informa a possibilidade de pedir revisão de dados desatualizados. Essa consulta se refere às informações tratadas pelo SPC Brasil; Serasa e Boa Vista têm as suas próprias bases.
Outra conferência importante é a data. Segundo a Súmula 323 do STJ, a inscrição do devedor nos serviços de proteção ao crédito pode ser mantida por, no máximo, cinco anos. O enunciado trata do limite da inscrição no cadastro: ele não declara extinta a dívida, que continua existindo e pode ser cobrada pelos meios legais. Quem tem dívida muito antiga pode descobrir que a restrição já saiu do cadastro, e isso muda a conversa com a administradora.
Qual pesa menos na renda: a parcela do consórcio ou do financiamento?
Depende do valor, do prazo e dos custos de cada contrato, por isso a única comparação segura é a conta feita com propostas reais. O consórcio troca juros por taxa de administração; o financiamento embute juros. Em ambos, a parcela precisa caber na renda sem tirar o que é essencial.
Um exemplo hipotético, só para mostrar a conta: imagine uma renda fixa de R$ 3.000 por mês e despesas essenciais de R$ 2.200, entre moradia, alimentação e saúde. Sobram R$ 800. Uma parcela de R$ 600 deixa apenas R$ 200 de folga, e um remédio mais caro ou um conserto inesperado já desmontam o orçamento. Os números são inventados; a lógica vale para qualquer renda.
Se a renda é fixa e não cresce, o prazo conta tanto quanto a parcela. Uma parcela pequena que dura muitos anos compromete o orçamento por todo esse tempo. Antes de assinar, some o total que será pago ao longo do contrato, inclusive taxas, seguros e encargos, e compare esse total com o preço do bem à vista.
Se as dívidas antigas já pesam na renda, existe um caminho previsto em lei. A Lei do Superendividamento introduziu no Código de Defesa do Consumidor a repactuação das dívidas da pessoa física, com proposta de pagamento em até cinco anos, preservando o mínimo existencial. Ela tem exceções, entre elas o financiamento imobiliário. Conhecer essa possibilidade ajuda a não assumir uma parcela nova em cima de um orçamento já apertado.
Quanto tempo leva para ter o bem em cada caminho?
No financiamento aprovado, o bem costuma ser liberado logo depois da assinatura. No consórcio, só vem com a contemplação, por sorteio ou lance, e não há data garantida para isso acontecer. Quem precisa do bem agora tende a olhar o financiamento; quem pode esperar, o consórcio.
O sorteio não depende de dinheiro extra, mas depende da sorte. O lance é uma oferta de valor adiantado para tentar ser contemplado antes, e exige ter esse dinheiro disponível. Nenhum dos dois dá certeza de quando a carta será liberada, e a contemplação, por si só, não elimina a análise de crédito que a administradora pode fazer em seguida.
Se o bem é urgente e a restrição está ativa, vale lembrar que o financiamento também pode ser recusado. Nesse cenário, algumas pessoas preferem comprar algo mais simples à vista, usar o bem de outra forma ou adiar a compra até cuidar do CPF. Pressa é uma das piores conselheiras em crédito: é ela que leva a aceitar parcela cara demais.
Consórcio e financiamento para quem está negativado: resumo lado a lado
| Critério | Consórcio | Financiamento |
|---|---|---|
| Como funciona | Grupo de pessoas, com carta de crédito para quem é contemplado | Empréstimo do banco para comprar o bem agora |
| Quando o CPF é consultado | Varia: na adesão ou na contemplação, conforme a administradora | Antes da aprovação do pedido |
| Custo | Taxa de administração e demais custos do contrato | Juros e demais encargos do contrato |
| Acesso ao bem | Só com a contemplação, sem data garantida | Logo depois da aprovação e da assinatura |
| Efeito de uma restrição ativa | Pode barrar a adesão ou a liberação da carta | Costuma pesar contra o pedido |
| Quem decide | A administradora | O banco ou a financeira |
Qual escolher conforme a sua situação?
Quem precisa do bem já e tem uma proposta aprovada tende a olhar o financiamento; quem pode esperar e quer evitar juros, o consórcio. Em nenhum dos dois a restrição ativa é detalhe: ela pode barrar a adesão, a liberação da carta ou a aprovação. Saber o que consta no CPF vem antes de escolher.
- Se a dívida é antiga e a restrição está ativa: consulte o cadastro, confira a data e veja se passou dos cinco anos. Depois, pergunte às administradoras em que momento o CPF é analisado.
- Se precisa do bem para trabalhar neste mês: o financiamento libera mais rápido, mas só vale se a parcela couber com folga e se a aprovação sair. Desconfie de quem promete aprovação certa para negativado.
- Se a parcela comprometeria a renda por muitos anos: não assine. Reveja o valor do bem, o prazo ou a data da compra. Um contrato longo demais pesa mais do que a vontade de resolver logo.
- Se não sabe o que consta no seu nome: comece pela consulta, nos birôs e no cartório de protesto. Sem esse retrato, qualquer comparação é chute.
Regularizar a situação cadastral antes de contratar pode tirar um dos motivos de recusa. Isso pode acontecer pelo pagamento ou pela negociação da dívida e, quando há irregularidade no registro, pela via judicial. Também existem serviços de regularização cadastral, como o descrito abaixo. Em qualquer caminho, a aprovação continua sendo decisão do credor.
Antes de escolher, entenda o que consta no seu CPF
Se o seu CPF está com restrição e você quer entender o que dá para fazer antes de contratar um consórcio ou um financiamento, fale com a ArrudaCred. O Limpa Nome Serasa/SPC é um serviço de regularização cadastral destinado à retirada de restrições e negativações em órgãos de proteção ao crédito, como Serasa, SPC Brasil e Boa Vista/SCPC, conforme o escopo contratado. Pelo WhatsApp da ArrudaCred, a equipe explica como o serviço funciona e o que ele cobre no seu caso.
Posts relacionados
- Nome limpo mas score baixo o que fazer? Será má gestão?
- Como tirar o nome do Serasa pelo consumidor gov?
- Como tirar meu nome da pesquisa do Jusbrasil sem esperar?
- Rating de crédito: por que dois bancos veem você diferente
- Tirar nome do Serasa após pagamento: mito ou verdade?
- Como tirar processo trabalhista do Jusbrasil: uma história
Perguntas frequentes
Quem tem nome sujo pode entrar em um grupo de consórcio?
Depende da administradora. Algumas fazem a consulta ao CPF na adesão e recusam quem tem restrição ativa; outras aceitam a entrada e analisam o crédito só na contemplação. Pergunte, por escrito, qual é a política antes de assinar o contrato.
A restrição no CPF pode barrar a carta de crédito depois da contemplação?
Pode. A contemplação define quem recebe a carta de crédito, mas a administradora costuma analisar o crédito antes de liberá-la. O que acontece com os valores já pagos, nesse caso, está escrito no contrato do grupo e vale ser lido antes da adesão.
Consórcio é melhor do que financiamento para quem está negativado?
Nem sempre. O consórcio evita juros, mas o bem só chega com a contemplação, sem data garantida. O financiamento libera o bem mais rápido, mas costuma ter juros e análise mais direta do CPF. A melhor opção depende da urgência, da renda e do que consta no cadastro.
Dívida com mais de cinco anos ainda impede o consórcio?
A inscrição no cadastro de proteção ao crédito pode ficar no máximo cinco anos, segundo a Súmula 323 do STJ. Passado esse prazo, ela sai, mas a dívida continua existindo e pode ser cobrada. Confira a data da dívida e consulte os birôs para saber se a restrição ainda consta.
Regularizar o nome garante a aprovação no consórcio?
Não. Retirar a restrição pode afastar um dos motivos de recusa, mas a decisão de aprovar é da administradora, que usa critérios próprios, como renda, histórico de pagamento e relacionamento. Nenhum serviço pode garantir a aprovação do crédito.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.