Neste artigo
Pagar dívida aumenta score? Em geral, quitar ajuda a nota de forma indireta: o birô deixa de pesar um registro negativo em aberto. Só que o efeito depende de onde a dívida está, de há quanto tempo ela venceu e do resto do seu histórico. Score é uma estimativa estatística de risco, não uma recompensa por pagar.
Se você já pagou algo e a nota não reagiu, ou se pensa em pagar e quer saber o que esperar, a dúvida é legítima. Este texto separa as situações, mostra onde o efeito costuma ser maior, onde costuma ser pequeno e como decidir com a sua própria conta na mão.
Por que é razoável duvidar de que pagar mude o score?
Porque a lógica intuitiva (paguei, então a nota sobe) não é a do modelo. O score é uma leitura estatística do conjunto de informações que o birô recebe, na frequência em que as recebe. Pagar é um evento isolado, e outras variáveis podem continuar pesando mais do que ele na nota final.
Há quatro razões concretas para a desconfiança fazer sentido:
- Cada birô tem o seu score. As notas são diferentes entre si e mudam com o tempo. Quitar uma dívida pode aparecer de um jeito num birô e de outro jeito em outro.
- A nota depende de vários fatores. A Serasa descreve, no cálculo do Score, seis fatores com pesos distintos: pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos. Pagar uma dívida mexe diretamente nos fatores de dívidas e de pagamentos; os outros quatro seguem como estavam.
- A informação precisa chegar. Quem registra a dívida é o credor, e é ele quem pede a baixa depois do pagamento. Se o dado não circula, o modelo não tem o que reler.
- Nota não é decisão. A própria Serasa informa que a decisão de conceder crédito pertence ao credor. O score é uma entrada da análise, junto com renda, rating interno e relacionamento.
O ponto prático é descobrir qual regra do modelo está pesando no seu caso, em vez de supor que a dívida paga resolve tudo, ou que não resolve nada. Entender o critério é mais útil do que reclamar do resultado.
O que o score faz quando uma dívida é paga?
Se a restrição sai do cadastro, o birô deixa de pesar aquele registro, e a tendência normal é a nota melhorar aos poucos. O ritmo e a pontuação dependem do modelo de cada birô e do resto do histórico. A decisão de conceder crédito continua sendo do credor, com critérios próprios.
Dois detalhes ajudam a calibrar a expectativa. O primeiro: o Score 5.0 PF da Serasa Experian usa pontuação de zero a mil para estimar a inadimplência do consumidor em seis meses, mas a página não apresenta a fórmula completa nem o peso de cada variável. Ou seja, ninguém de fora consegue prever o número exato após um pagamento.
O segundo: o pagamento mexe no que o modelo vê, e não em tudo o que ele vê. Um histórico curto, um cadastro desatualizado ou vários pedidos de crédito seguidos continuam na conta depois de a dívida sair.
Pagar dívida aumenta score em quais situações?
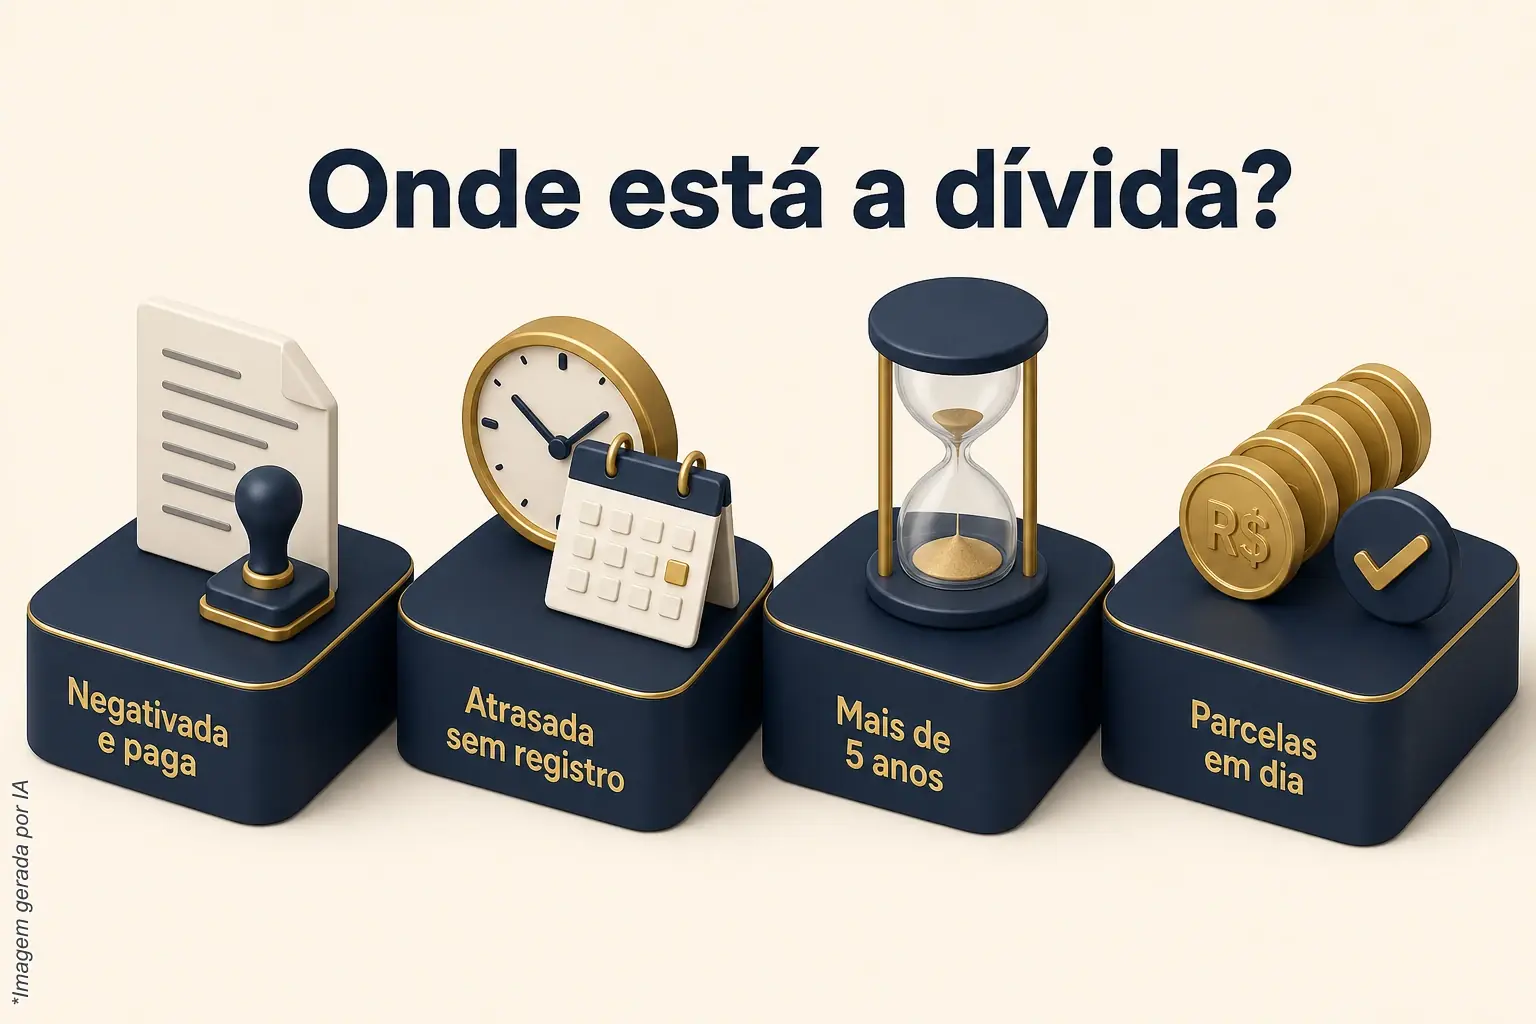
Tende a ajudar quando o pagamento tira do cadastro uma restrição que pesava na nota, ou quando parcelas pagas em dia formam histórico. Quando a dívida não estava registrada, já saiu do prazo ou o problema da nota é falta de dados, o efeito tende a ser pequeno. Veja cada situação a seguir.
Dívida negativada e quitada
É o caso em que o efeito é mais direto. Quem negativa precisa avisar antes, por escrito (Súmula 359 do STJ), e, depois do pagamento, o credor tem cinco dias úteis para pedir a baixa (Súmula 548). Guarde o comprovante, espere esse prazo e confira nos birôs se o registro saiu.
Se a baixa não aparecer, o caminho é cobrar o credor com o comprovante na mão. A plataforma Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder; a adesão é voluntária e a plataforma não substitui Procon nem Juizado Especial. Com o registro fora, o birô deixa de pesar aquele item, e a nota tende a acompanhar aos poucos.
Dívida atrasada que nunca foi negativada
Atraso e negativação não são a mesma coisa. O credor pode demorar para registrar, ou nem registrar. Pagar antes do registro reduz o risco de a restrição ser anotada, mas, se nada foi registrado, também não há baixa para acompanhar. O efeito no score, nesse caso, depende de o atraso ter sido informado a algum cadastro, como o histórico de pagamento do Cadastro Positivo, que registra pontualidade e atraso.
Dívida antiga, com mais de cinco anos
A negativação fica no máximo cinco anos, contados do vencimento (CDC, art. 43, e Súmula 323 do STJ). Passado o prazo, ela sai do cadastro mesmo sem pagamento. Veja um exemplo hipotético: uma dívida de R$ 1.000 que venceu em 10 de março de 2020 deixa de poder constar como restrição em 10 de março de 2025.
Pagar essa dívida depois disso não tira nada do cadastro, porque ela já saiu. A dívida, porém, continua existindo e pode ser cobrada pelos meios legais. Pagar, nesse caso, é decisão sobre a obrigação, e não uma forma de mexer na nota. Se existirem outras dívidas dentro do prazo de cinco anos, são elas que seguem pesando.
Parcelas pagas em dia: o histórico positivo
Existe uma situação em que pagar aumenta a evidência a seu favor sem remover registro nenhum: pagar em dia contratos ativos. A Lei do Cadastro Positivo assegura consulta gratuita ao histórico e à pontuação, cancelamento ou reabertura do cadastro e contestação de informações. Se a pessoa pede para sair, o histórico de bom pagador deixa de ser usado, e o modelo perde justamente a informação que o ajudaria.
Quando a dúvida procede e pagar muda pouco?
Procede quando a dívida não estava no cadastro, já saiu do prazo, ou quando o problema da nota é outro: falta de dados, cadastro desatualizado ou muitos pedidos de crédito em pouco tempo. Nesses casos, pagar continua correto como obrigação, mas não deve ser esperado como solução para o score.
- Período sem registro. Um período em que não houve contrato, parcela ou movimento registrado deixa o modelo com pouco para analisar. A nota baixa, nesse caso, reflete a ausência de evidência, e não um passado ruim.
- Muita busca por crédito. A busca por crédito é um dos fatores que a Serasa descreve. Pedir cartão, empréstimo e financiamento em sequência pesa na nota, ainda que nenhuma dívida exista.
- Cadastro desatualizado. As informações cadastrais também entram no cálculo. Endereço, telefone e renda desencontrados entre os birôs atrapalham a leitura.
- Registro no Banco Central. No SCR (Registrato), pagar atualiza a situação da operação, mas o histórico dos meses anteriores permanece. Discordar de uma informação abre revisão com a instituição, mas não apaga o registro. Veja mais na página sobre o Registrato do Banco Central.
- Pagamento a quem não deve receber. Antes de pagar, confirme o credor, o valor e o canal. Desconfie de boleto recebido por mensagem e de promessas de "limpar o nome" em feirões; o texto sobre os cuidados com feirões de limpa nome explica os riscos.
Como decidir no seu caso?
Comece listando cada dívida com credor, valor e data de vencimento, e veja em quais cadastros ela aparece. Depois marque quais estão dentro do prazo de cinco anos, quais já saíram e como está o seu histórico no Cadastro Positivo. Só então decida o que pagar primeiro, sempre guardando o comprovante.
A ordem abaixo funciona como roteiro de diagnóstico:
- Confirme a base. Consulte a situação do CPF na Receita Federal. O serviço mostra a situação cadastral, que é diferente de um relatório de dívidas de birô.
- Liste as pendências. Consulte os birôs (Serasa, SPC Brasil e Boa Vista SCPC) e o Registrato. Anote credor, valor, data de vencimento e se há registro.
- Separe por prazo. Marque as que estão dentro dos cinco anos contados do vencimento e as que já passaram.
- Olhe o histórico positivo. Veja se o Cadastro Positivo está ativo e qual pontuação aparece. Se estiver cancelado, avalie reabrir.
- Pague com método. Pague pelo canal oficial do credor, guarde o comprovante, espere os cinco dias úteis e confira a baixa.
- Segure os pedidos de crédito. Evite pedir crédito em vários lugares ao mesmo tempo enquanto a situação não estabiliza.
Um exemplo hipotético, com a conta à vista. Suponha três pendências: uma de R$ 800 vencida há dois anos e negativada; uma de R$ 1.500 vencida há seis anos; e uma parcela de R$ 300 atrasada há 20 dias, ainda sem registro. A primeira é a que mais pesa na nota, e quitá-la, com a baixa cobrada em cinco dias úteis, é o passo que mais mexe no que o birô lê. A segunda já saiu do prazo de cinco anos, então a decisão sobre pagá-la é sobre a obrigação. A terceira merece pagamento rápido, justamente para não virar registro.
Se você quiser conferir como o birô chegou à nota, a Súmula 550 do STJ, que trata o credit scoring como método estatístico de avaliação de risco, assegura esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas. Ela não fixa fórmula, pontuação individual nem aprovação de crédito.
Quando vale uma análise de score e rating?
Quando você pagou o que devia, o cadastro está em ordem e a nota ou o limite continuam baixos, o problema deixa de ser a dívida e passa a ser a leitura do conjunto. É aí que uma análise do perfil de crédito, separando score e rating, ajuda a ver qual informação está faltando ou pesando.
Score e rating são indicadores diferentes. O score é uma nota de cada birô; o rating bancário é uma classificação que cada instituição faz com critérios próprios. O serviço de Aumento de Score / Rating da ArrudaCred é voltado à melhoria do perfil de crédito: trabalha os fatores ligados ao score e ao rating bancário, partindo da análise do seu caso, com foco na avaliação cadastral e financeira perante o mercado e as instituições financeiras. A decisão de conceder crédito continua sendo do credor.
Se quiser conversar sobre o seu caso, fale com a ArrudaCred pelo WhatsApp e leve a lista de pendências que você montou no roteiro acima. Com ela, a conversa começa pelos fatos do seu cadastro.
Perguntas frequentes
Pagar uma dívida aumenta o score na hora?
Não há prazo fixo. Depois do pagamento, o credor tem cinco dias úteis para pedir a baixa do registro (Súmula 548 do STJ), e só então o birô recebe a informação. A nota é recalculada pelo modelo de cada birô, no ritmo dele, com base também no resto do histórico. Por isso a mudança, quando acontece, tende a ser gradual.
Dívida com mais de cinco anos ainda atrapalha o score?
A negativação fica no máximo cinco anos, contados do vencimento, e depois sai do cadastro mesmo sem pagamento. A dívida, porém, continua existindo e pode ser cobrada pelos meios legais. Pagar uma dívida que já saiu do prazo é uma decisão sobre a obrigação, não um caminho para mexer na nota, que passa a depender de outros fatores.
Quitar uma dívida muda o rating do banco?
Score e rating são indicadores diferentes. O score é uma nota estatística de cada birô; o rating é uma classificação de risco feita por cada instituição, com critérios próprios. Uma dívida quitada pode passar a constar como encerrada no histórico, mas o peso disso no rating depende de quem analisa e do conjunto do seu relacionamento.
Por que o score continua baixo se não tenho dívida?
Sem dívida, a nota pode continuar baixa por falta de informação para o modelo trabalhar, por cadastro desatualizado, por Cadastro Positivo cancelado ou por muitos pedidos de crédito em pouco tempo. A Serasa descreve fatores como pagamentos, experiência no mercado, busca por crédito e informações cadastrais. Conferir cada um mostra onde está a lacuna.
Posso saber o que o birô considera no meu score?
Sim, em parte. A Lei do Cadastro Positivo assegura consulta gratuita ao histórico e à pontuação, e a Súmula 550 do STJ assegura esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas. A fórmula completa e o peso de cada variável, porém, não são divulgados, e cada birô usa o seu modelo.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.