Neste artigo
Esta história é baseada em situações que nossos clientes vivem todos os dias. Nomes, cidades e detalhes foram alterados para preservar a privacidade. Se você se reconhece aqui, fale com a gente.
Quem pergunta como aumentar score depois de anos pagando em dia costuma carregar uma dúvida mais pesada do que a pergunta: se todo aquele esforço comprou alguma coisa. Esta é a história de um marceneiro que levou essa dúvida ao balcão de um banco, ouviu "o sistema não aprovou" e, em vez de aceitar ou de insistir, foi ver o que o sistema enxerga. Ela mostra por que pagar tudo e ser bem avaliado são duas contas diferentes, e o que dá para conferir sozinho.
A tarde em que o "não" veio depois de quatro anos de parcelas em dia
Anselmo tinha 52 anos, uma oficina de móveis planejados numa cidade média do interior e um MEI aberto havia mais de uma década. Naquela tarde, estava sentado diante da gerente de um banco onde mantinha conta fazia anos. Levava um pedido simples: crédito para trocar a serra de esquadria, que já dava mais conserto do que serviço.
Ele sabia o que estava pedindo e o que podia oferecer. Tinha pago, sem falhar, todas as parcelas de uma dívida que carregou por quase quatro anos. Cada comprovante estava guardado numa caixa de arquivo. Esperava, no mínimo, uma conversa.
A gerente digitou, esperou a tela, e disse a frase que ele ouviria mais duas vezes nas semanas seguintes: "o sistema não aprovou". Perguntado o motivo, ela respondeu com honestidade: a análise é automática, e o que aparece para ela é o resultado, não a explicação.
Anselmo saiu com uma sensação que muita gente reconhece: a de ter pagado um preço alto e recebido, em troca, silêncio. Se quitar tudo não bastava para ser tratado como bom pagador, o que bastava?
Como a dívida chegou à oficina
A dívida nasceu de uma combinação comum. Uma reforma no galpão, financiada no cartão e num empréstimo de capital de giro, coincidiu com um ano de obras paradas na cidade e pedidos que não vieram. As parcelas atrasaram, os registros apareceram e o nome foi negativado.
Anselmo não fugiu. Procurou o credor, negociou e fechou um acordo que cabia no caixa. Pagou mês a mês, às vezes cortando a própria retirada para não faltar no dia combinado. A última parcela saiu num mês de calor, e ele guardou o comprovante junto dos outros.
Depois do pagamento, o credor tem 5 dias úteis para pedir a baixa da negativação (Súmula 548 do STJ). Ele conferiu, e o registro saiu. Isso resolveu o nome, mas não respondeu à pergunta que o banco acabara de deixar no ar. Quitar a dívida e mudar a forma como uma instituição enxerga o cliente não são o mesmo movimento.
O que Anselmo fez antes de pedir de novo
Em vez de tentar um segundo banco no dia seguinte, ele decidiu olhar a própria situação como quem olha uma peça antes de cortar: com régua. O caminho que seguiu tem passos que qualquer pessoa com esse perfil pode repetir.
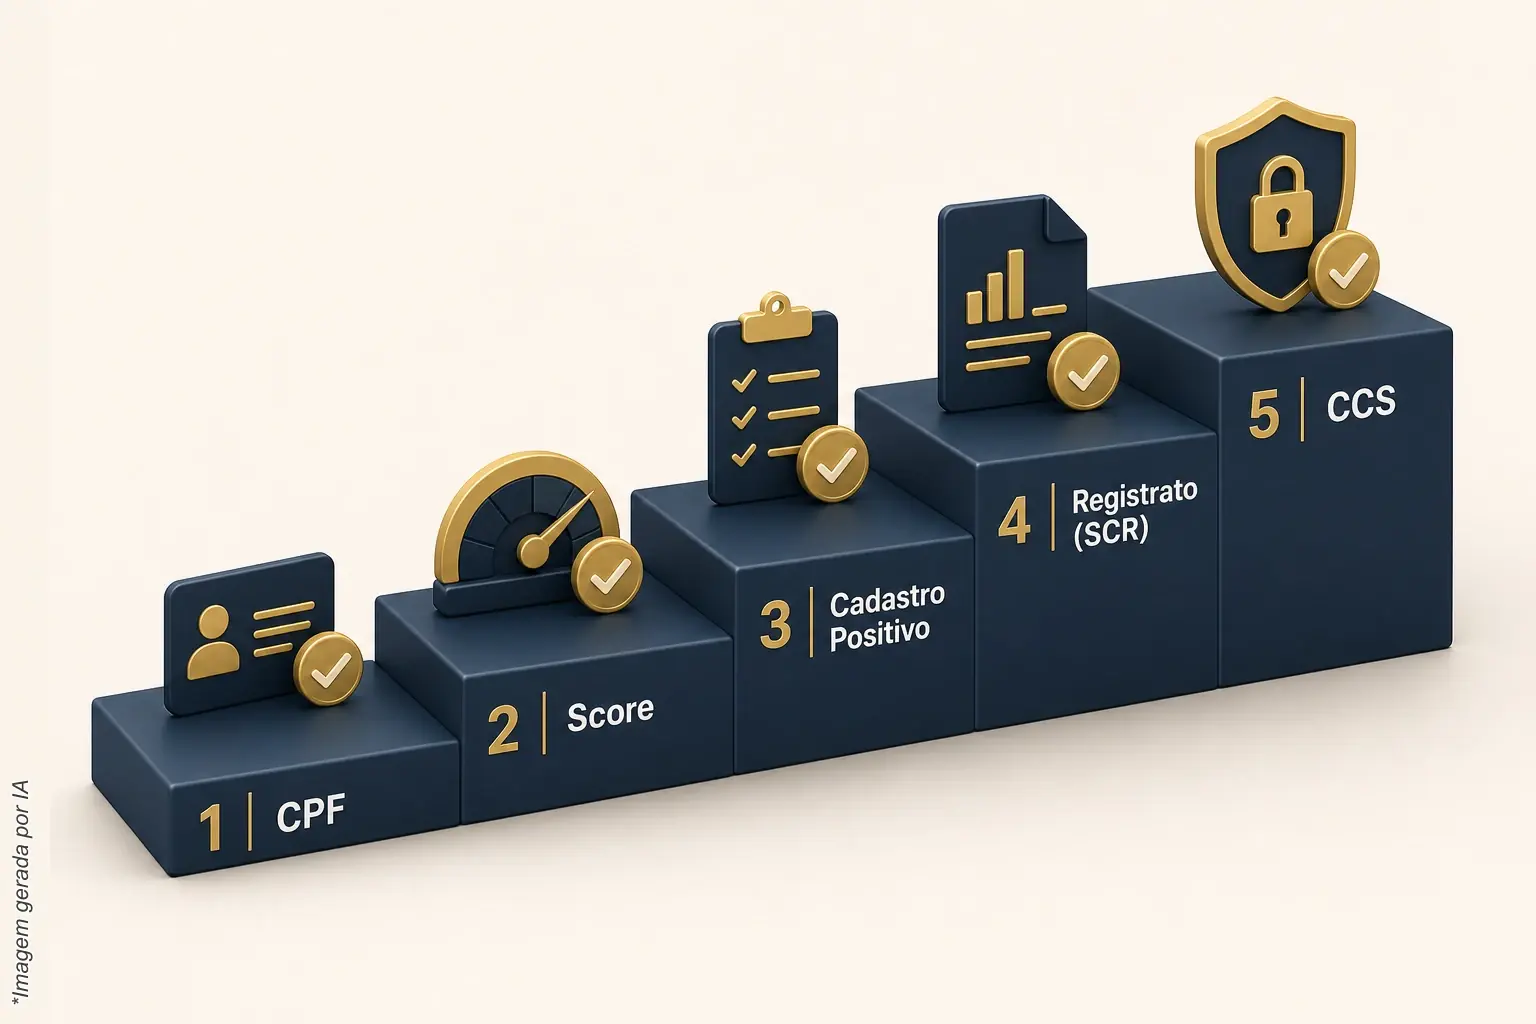
1. Conferir o CPF e o cadastro
Começou pelo básico. Na página da Receita Federal, consultar a situação do CPF mostrou que estava regular. Esse serviço trata da situação cadastral perante a Receita, e não de dívidas, mas um CPF com pendência derruba qualquer análise antes de ela começar. Também revisou o endereço, o telefone e a renda declarada nos cadastros em que aparecia.
2. Entender o que o score olha
Depois, foi ler como o score é calculado. A Serasa descreve seis fatores de cálculo, com pesos distintos: pagamentos, experiência no mercado, dívidas, busca por crédito, informações cadastrais e contratos. A mesma página informa que a decisão de conceder crédito pertence ao credor.
Anselmo anotou o que isso queria dizer na prática. O score é uma nota estatística de cada birô, feita para estimar risco. Ele não é um prêmio por ter quitado, e não é a decisão do banco. Pagar pesa, mas pesa junto com outras coisas, e o modelo de cada birô é dele.
3. Olhar o Cadastro Positivo
A Lei do Cadastro Positivo assegura consulta gratuita ao histórico e à pontuação, cancelamento ou reabertura do cadastro e contestação de informações. Ele consultou o seu e descobriu que parte das informações estava desatualizada. Contestou o que estava errado e conferiu se o cadastro estava aberto, já que a pessoa pode pedir para sair, e o histórico de bom pagador deixa de ser usado.
4. Pedir o relatório do Banco Central
O passo seguinte foi o que mais o surpreendeu. Pelo Registrato, consultou o SCR, o Sistema de Informações de Crédito do Banco Central, que reúne as operações de crédito informadas pelas instituições financeiras. Lá estava a operação que ele havia pagado, com o histórico mês a mês.
Pagar atualiza a situação da operação, mas o histórico dos meses anteriores fica. Os meses de atraso do ano difícil continuavam registrados, e os meses de pagamento em dia vinham depois. Discordar de uma informação correta abre revisão com a instituição, mas não apaga o registro. Para um banco que consulta o SCR, aquele relatório conta uma história inteira, não só o último capítulo.
5. Conferir onde mantinha relacionamento
Por fim, pediu o Relatório de Contas e Relacionamentos (CCS), do Banco Central, que informa com quais instituições a pessoa mantém ou manteve contas, com datas de início e de encerramento. O relatório não mostra saldos nem movimentações. Mesmo assim, foi útil: uma conta antiga, esquecida, aparecia como relacionamento ativo e não correspondia ao que ele imaginava ter.
A virada: pagar o que deve e ser lido pelo banco são duas contas
Foi no meio dessa conferência que a ficha caiu. Até ali, Anselmo achava que existia uma única conta: dívida paga, nota alta. O que ele encontrou eram várias contas feitas por várias mãos.
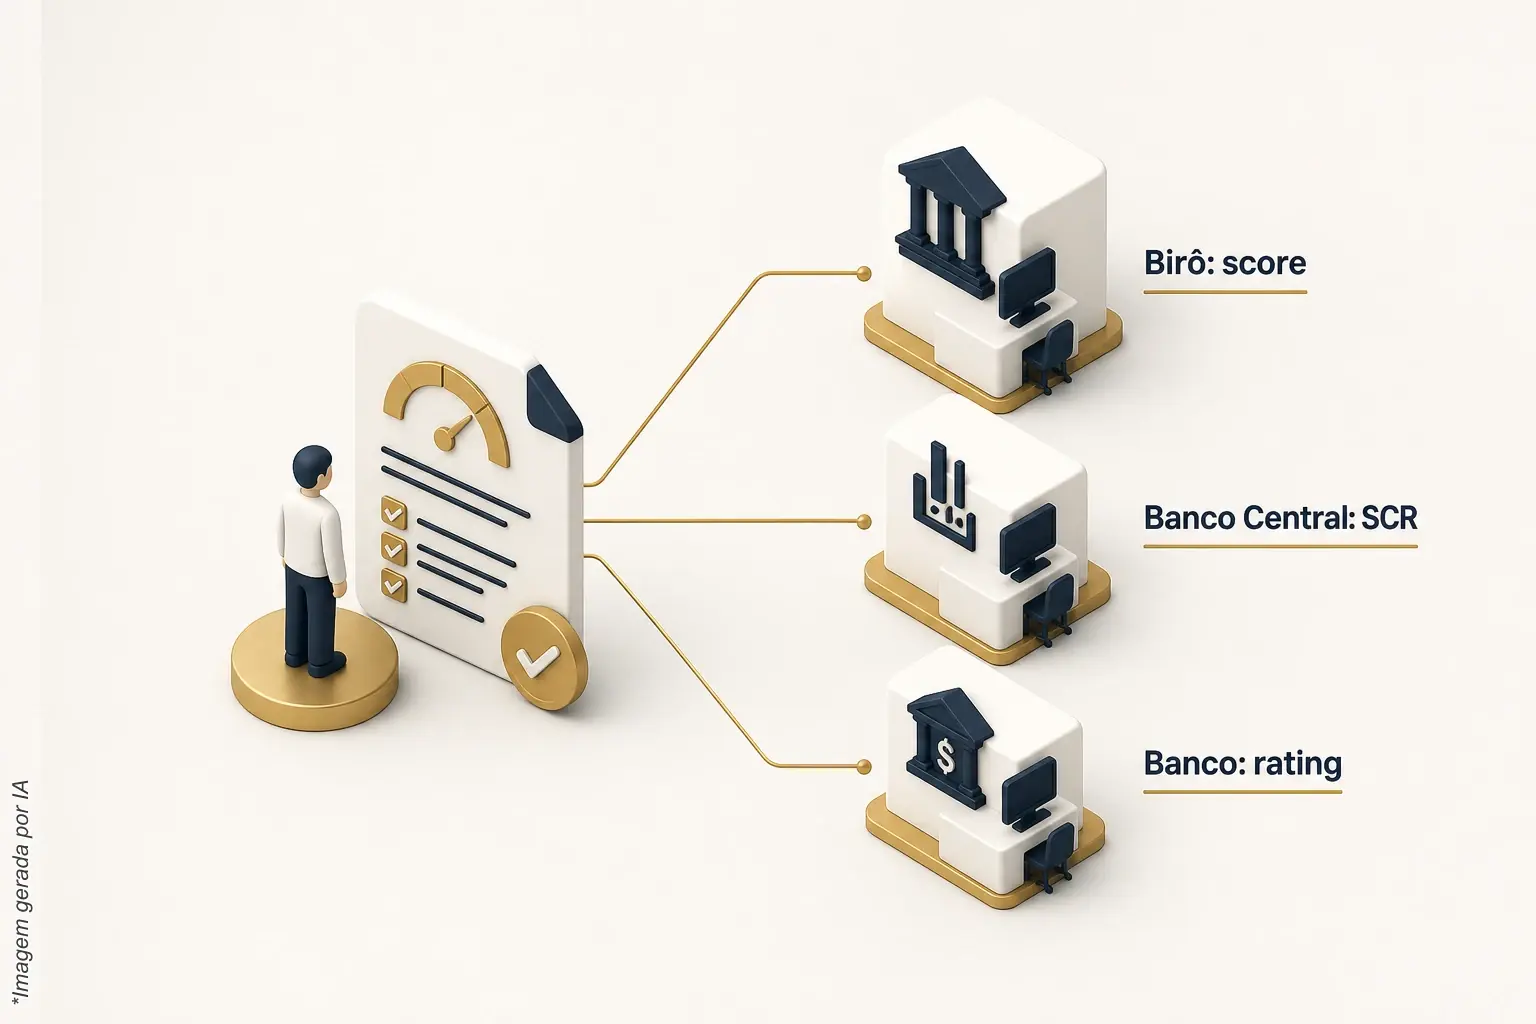
- O birô calcula um score com o modelo que é dele, e cada birô tem o seu. As notas mudam com o tempo e podem ser diferentes de um para outro.
- O SCR guarda o histórico das operações, mês a mês, e esse histórico não some com a quitação.
- O banco decide com critérios próprios, e entre eles está o rating interno, uma classificação que cada instituição faz do cliente. Rating é diferente de score: uma pessoa pode ter uma pontuação de birô e uma classificação diferente em cada banco.
Isso explicava o "sistema não aprovou". Não havia, necessariamente, um erro nem uma punição. Havia uma instituição lendo uma história com um trecho difícil no meio, e a quitação, por mais honrosa que fosse, não reescrevia esse trecho. O que ela fazia era mudar o rumo da história daquele ponto em diante.
Para quem trabalha com crédito e reabilitação financeira, esse é um padrão conhecido: quem paga com disciplina costuma descobrir que o pagamento é só o primeiro passo para ser lido de outro jeito. O tempo de pagamento em dia, o cadastro completo, o relacionamento e a quantidade de pedidos de crédito entram na conta, cada um com o seu peso, e nenhum deles é decidido por quem está do outro lado do balcão.
O que passou a saber e a decidir
Anselmo não saiu dessa história com uma resposta pronta de aprovação, e esse é o ponto honesto dela. Saiu com um mapa. Passou a saber o que cada base guarda, o que dá para corrigir, o que só o tempo muda e o que depende da decisão de cada banco.
A partir daí, mudou o modo de agir.
- Parou de pedir em vários lugares ao mesmo tempo. Se a busca por crédito entra no cálculo do score, cada tentativa de pedido tem custo. Passou a escolher uma instituição e uma linha de cada vez.
- Passou a manter o cadastro em dia. Telefone, endereço e renda atualizados nos birôs e no banco onde tem conta, sem esperar a próxima recusa para lembrar.
- Passou a pedir esclarecimento. A Súmula 550 do STJ trata o credit scoring como método estatístico de avaliação de risco e assegura esclarecimentos sobre as informações pessoais valoradas e as fontes consideradas. Ele fez uso desse direito para entender o que estava sendo avaliado, sem esperar uma fórmula.
- Separou o que é erro do que é história. Informação errada pode ser contestada com a instituição. Informação correta de um período difícil não se apaga, e ele parou de gastar energia tentando fazer isso.
- Usou os canais quando a correção não andou. Reclamação ao atendimento da instituição e, depois, ao Banco Central, que recebe reclamações contra instituições supervisionadas e recomenda contato prévio com o atendimento ou a ouvidoria. O órgão não resolve o contrato individual, e a resposta não garante solução, mas deixa o caso registrado.
Quando voltou ao balcão, meses depois, ele não levou o monte de comprovantes como argumento. Levou um pedido de uma linha só, com valor e parcela que cabiam no caixa, e um cadastro que não dava motivo para dúvida. O que o banco respondeu depende de decisões que não são dele nem nossas, e esta história termina aqui de propósito: o que mudou foi a clareza dele sobre o que controla e o que não controla.
Se você se reconhece em Anselmo
Muita gente chega à ArrudaCred com a mesma sensação: pagou tudo e ainda vê o banco enxergar risco. A pergunta que essa pessoa traz quase nunca é "como aumentar score", embora seja isso que digita. A pergunta de fundo é "o que, exatamente, o banco vê quando olha para mim?".
É essa a análise que fazemos no serviço de Aumento de Score / Rating. Olhamos fatores do perfil de crédito ligados ao score e ao rating bancário, como cadastro, relacionamento, histórico e forma de pedir, e explicamos o que é possível trabalhar em cada caso. Score e rating são indicadores diferentes: o serviço de rating não garante score nem aprovação de crédito, que é sempre decisão do credor.
Se quiser conversar, fale com a equipe pelo WhatsApp da ArrudaCred. Leve o que tiver em mãos: relatório do Registrato, comprovantes de pagamento e as respostas que recebeu dos bancos.
Antes de pedir de novo, olhe a sua história inteira
Se você pagou tudo e o banco ainda parece enxergar risco, o primeiro passo é parecido com o de Anselmo: conferir o CPF, o Cadastro Positivo, o Registrato e o CCS, e entender o que cada base diz. Quando quiser ajuda para ler esse conjunto, a equipe da ArrudaCred está no WhatsApp e na página do serviço de Aumento de Score / Rating.
Nota: os serviços de crédito e de reabilitação são de meio, não de resultado. Nenhum texto, análise ou atendimento garante que o nome fique limpo, que o score suba ou que o crédito seja aprovado. A decisão de conceder crédito é sempre do credor.
Perguntas frequentes
Quitar a dívida faz o score aumentar?
Com as restrições removidas, a tendência normal é o score melhorar aos poucos, porque o birô deixa de pesar aquele registro. O ritmo e a pontuação dependem do modelo de cada birô e do resto do histórico. A quitação ajuda, mas não é uma regra de aumento, e a decisão de dar crédito continua sendo do banco.
Por que o banco nega crédito a quem pagou tudo em dia?
Porque a análise olha mais do que a última dívida paga. Entram cadastro, histórico de pagamento, relacionamento, pedidos recentes de crédito e o rating interno da instituição. O histórico mensal no SCR também conta, e ele mostra os meses de atraso que vieram antes da quitação, mesmo depois de a dívida estar paga.
Score e rating bancário são a mesma coisa?
Não. O score é uma nota estatística calculada por cada birô de crédito. O rating é uma classificação feita por cada instituição financeira, com critérios próprios. Por isso uma pessoa pode ter uma pontuação em um birô e ser classificada de modo diferente em dois bancos. Um serviço de rating não garante score nem aprovação.
O Registrato mostra o que o banco enxerga?
Mostra uma parte importante: as operações de crédito informadas ao SCR, com histórico mensal. Não mostra o rating interno do banco nem a nota de cada birô. Por isso vale combinar a consulta ao Registrato com a do Cadastro Positivo e com a conferência do cadastro em cada birô.
Pedir crédito em vários bancos ao mesmo tempo atrapalha?
A Serasa lista a busca por crédito entre os fatores que descreve no cálculo do score, e cada banco pode ler os pedidos à sua maneira. A recomendação do site é a mais prudente: escolher uma instituição e uma linha de cada vez, com valor e parcela que cabem no caixa, em vez de espalhar tentativas.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.