Neste artigo
Quem pesquisa como limpar o nome de graça quer saber o que dá para resolver por conta própria, sem pagar ninguém para fazer isso. A resposta honesta depende do motivo da restrição: consultar o cadastro, conferir se o registro está correto, pedir a correção do que estiver errado e acompanhar a baixa depois do pagamento são passos que o próprio titular pode dar. Pagar uma dívida que existe é um passo que nenhum caminho dispensa.
Quem sempre trabalhou e pagou o que devia costuma achar que isso deveria bastar. Na prática, o registro nos birôs de crédito tem regras próprias, e não sai sozinho só porque a conta foi paga ou porque o tempo passou sem que ninguém conferisse. Este guia mostra, em ordem, o que conferir, onde conferir e o que pedir.
Para que serve este guia?
Serve para você organizar a situação do CPF, do CNPJ e dos sócios antes de decidir qualquer coisa. Ao final, você sabe consultar os cadastros, separar o que é dívida do que é registro, identificar o que pode estar errado ou vencido e pedir a baixa do que já foi pago, sem prometer resultado.
O guia também deixa claro o que ele não faz. Ele não paga dívida, não apaga o que é devido e não cancela protesto no cartório. Quem chega ao fim dele tem o mapa completo e pode decidir com calma se resolve sozinho ou se prefere apoio.
- Consultar: ver o que consta em cada birô de crédito.
- Organizar: anotar credor, data e situação de cada registro.
- Conferir: notificação prévia, prazo de cinco anos e pagamentos já feitos.
- Pedir: revisão do que estiver errado e baixa do que estiver pago.
O que separar antes de começar?
Separe os documentos de identificação de quem vai consultar (CPF do titular e CNPJ da empresa), um e-mail e um celular ativos para criar as contas de consulta, e todos os comprovantes de pagamento, acordos, contratos e cartas de cobrança que você ainda tiver guardados. Uma planilha simples, ainda em branco, completa o material.
Se a empresa tem sócios que assinaram como avalistas ou garantidores, inclua o CPF deles na lista. A restrição de uma pessoa física pode aparecer separada da restrição da empresa, e olhar só uma das duas dá uma imagem incompleta.
- Documento e CPF do titular, e CNPJ da empresa.
- E-mail e celular ativos, para cadastro nos portais de consulta.
- Comprovantes de pagamento, acordos assinados e extratos.
- Cartas ou mensagens de cobrança e de aviso de inclusão, se existirem.
- Uma planilha com as colunas: credor, valor, vencimento, data da inclusão, situação.
Quais são os passos para conferir e pedir a baixa por conta própria?
São sete passos: consultar os birôs, anotar cada registro, conferir a notificação prévia, conferir o prazo de cinco anos, conferir se a dívida já foi paga, pedir revisão ou reclamar do que estiver errado e consultar os protestos à parte. Cada passo tem uma ação só, e nenhum deles promete que o nome sai da lista.
Passo 1: consulte o CPF nos birôs de crédito
O portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar o CPF, verificar pendências, acompanhar a pontuação e conhecer as consultas feitas ao documento. Faça o mesmo nos demais birôs, como Serasa e Boa Vista SCPC, pelos canais de cada um, porque cada birô mantém o seu próprio cadastro e nem sempre os registros coincidem.
Repita a consulta para o CNPJ da empresa e para o CPF de cada sócio avalista, quando o canal do birô permitir. Salve ou imprima a tela de cada consulta, com a data, para comparar depois.
Passo 2: anote cada registro numa planilha
Para cada apontamento encontrado, registre o nome do credor, o valor, a data de vencimento, a data em que o registro foi incluído e em qual birô ele aparece. Registre também se a dívida é sua mesmo, se você a reconhece e se existe comprovante de pagamento.
Essa planilha é a base de todos os outros passos. Sem ela, é comum pedir baixa de um registro já resolvido e esquecer outro que continua aberto.
Passo 3: confira se houve notificação prévia
A Súmula 359 do STJ atribui ao órgão que mantém o cadastro de proteção ao crédito a responsabilidade de notificar o devedor antes da inscrição. Procure, nas cartas e mensagens que você guardou, algum aviso de inclusão, e anote o que encontrar.
Atenção ao alcance dessa conferência: a súmula trata da notificação, e não decide, por si só, se a dívida existe, quanto vale ou se é válida. A falta de aviso é um ponto a levantar, e não uma prova de que a dívida acabou.
Passo 4: confira o prazo de cinco anos
O art. 43 do Código de Defesa do Consumidor limita as informações negativas a cinco anos, e a Súmula 323 do STJ permite manter a inscrição por, no máximo, cinco anos, independentemente da prescrição da execução. Esse prazo é contado do vencimento da dívida, e não da data em que o nome foi incluído.
Compare a data de vencimento da sua planilha com a data de hoje. Se o registro passou do limite, ele deve sair do cadastro mesmo que a dívida não tenha sido paga. Isso vale para o registro: a dívida em si continua existindo e pode ser cobrada pelos meios legais.
Passo 5: confira o que já foi pago e acompanhe a baixa
Para a dívida paga, a Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. O marco é o pagamento, e não a proposta de acordo nem a assinatura dele.
Anote a data do pagamento, espere os cinco dias úteis e consulte o birô de novo. Se o registro continua lá, reúna o comprovante e peça a baixa ao credor, por escrito, guardando o número do protocolo.
Passo 6: peça revisão ou reclame do que estiver errado
Se encontrou dado desatualizado ou incorreto, há dois caminhos. O SPC Brasil informa a possibilidade de pedir revisão de dados desatualizados pelo portal, e o art. 43 do CDC permite exigir a correção de inexatidões. Anexe os comprovantes e guarde o protocolo de cada pedido.
Se o credor não resolver, o Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder. A adesão das empresas é voluntária, e a plataforma não substitui Procon, Defensoria Pública ou Juizado Especial. Se a reclamação for contra um banco ou financeira, o canal do Banco Central recomenda contato prévio com o atendimento ou a ouvidoria da instituição, e a resposta dele não garante solução.
Passo 7: consulte os protestos à parte
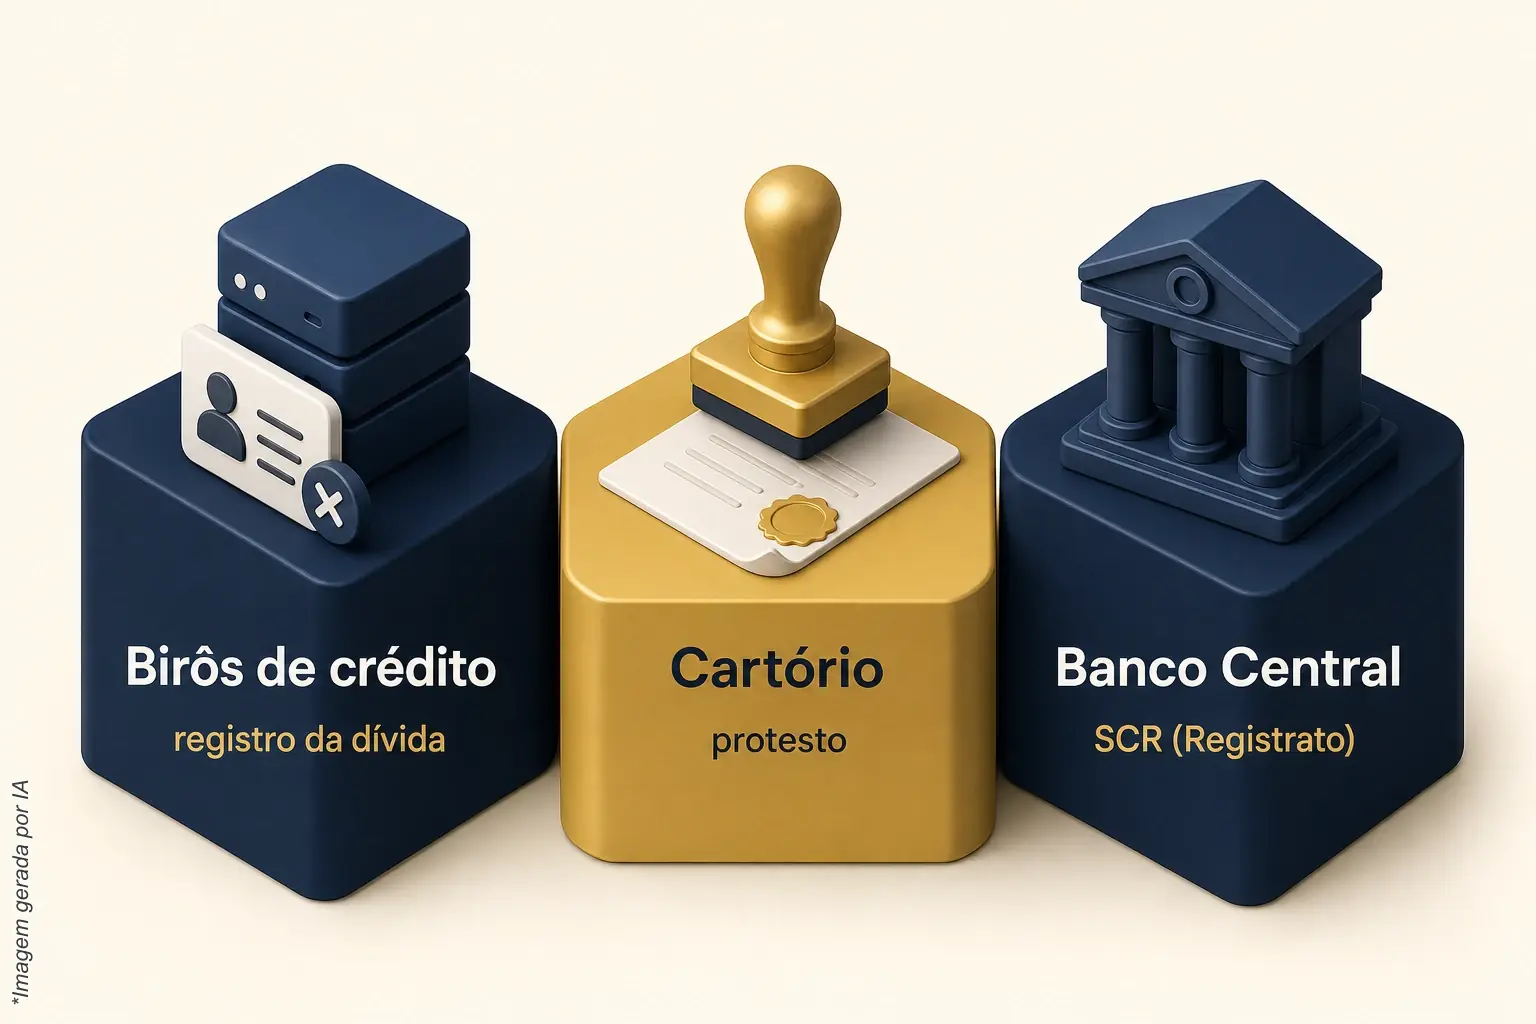
Protesto não é o mesmo que negativação. Ele fica no cartório e na central de protestos, que não são birôs de crédito. A CENPROT-SP orienta consultar os protestos pelo CPF ou CNPJ e informa que a consulta indicativa é gratuita, diferente da certidão de protesto.
Cancelar um protesto exige os documentos de cada hipótese: a Lei de Protestos (art. 26) prevê o cancelamento por pagamento, por declaração de anuência ou por ordem judicial. Anote na planilha quais protestos aparecem e em que situação cada um está.
Quais erros evitar em cada etapa?
Os erros mais comuns são consultar um birô só, tratar acordo como se fosse baixa, contar os cinco anos da data errada, esquecer o CPF dos sócios e confundir protesto com negativação. Cada um deles faz o titular pedir o que não precisa ou deixar de pedir o que precisa.
- Consulta (passo 1): olhar um birô e concluir que o nome está livre. Cada birô tem o seu cadastro.
- Planilha (passo 2): anotar só o valor e esquecer a data de vencimento, que decide o prazo.
- Notificação (passo 3): achar que falta de aviso apaga a dívida. A súmula não decide se a dívida existe.
- Prazo (passo 4): contar os cinco anos da data da inclusão, e não do vencimento.
- Pagamento (passo 5): considerar o acordo assinado como baixa. O marco é o pagamento integral e efetivo.
- Revisão (passo 6): pedir sem comprovante ou sem guardar o protocolo, e depois não ter como provar.
- Protesto (passo 7): imaginar que a baixa no birô cancela o protesto no cartório.
O que fazer depois de concluir os passos?
Guarde a planilha e os comprovantes, volte a consultar os birôs depois dos prazos e acompanhe o que ainda estiver aberto. Se a dificuldade for pagar o que é devido, avalie as opções de renegociação. O resultado de cada pedido depende do credor, do birô e da situação de cada registro.
Consulte o SCR no Registrato
O SCR, do Banco Central, é diferente dos birôs. Pagar atualiza a situação da operação, mas o histórico dos meses anteriores fica, e discordar de uma informação abre revisão com a instituição, sem apagar o registro. Para entender esse cadastro, veja a página sobre o Registrato do Banco Central.
Entenda o que muda no score
Score é uma nota estatística de cada birô, e cada um tem o seu. Com as restrições removidas, pela quitação ou por via judicial, a tendência normal é o score melhorar aos poucos, porque o birô deixa de pesar aquele registro. O ritmo e a pontuação dependem do modelo de cada birô e do resto do histórico, e a decisão de dar crédito é sempre do credor, com critérios próprios.
Se a dívida ficou grande demais para pagar
A Lei do Superendividamento introduziu no CDC a repactuação das dívidas do consumidor pessoa natural, com proposta de pagamento em até cinco anos, preservando o mínimo existencial. Ela exclui, entre outras hipóteses, o crédito com garantia real, o financiamento imobiliário e o crédito rural. Isso vale para a pessoa física, e não para a dívida da empresa.
Quando faz sentido pedir apoio à ArrudaCred?
Faz sentido quando você já levantou o quadro e prefere que alguém acompanhe os registros nos órgãos de proteção ao crédito, ou quando há muitos apontamentos em Serasa, SPC Brasil e Boa Vista SCPC. O serviço Limpa Nome Serasa/SPC da ArrudaCred analisa os registros e atua no escopo contratado, inclusive no apontamento de protesto nesses órgãos.
Na ArrudaCred, o serviço é de meio, e não de resultado. O que ele faz é analisar cada registro e atuar nos órgãos de proteção ao crédito, conforme o escopo contratado. O protesto no cartório continua dependendo de quitação ou de carta de anuência, e a ArrudaCred não cancela protesto no cartório.
Se a planilha dos passos acima já está pronta, ela encurta a conversa. Para falar com a ArrudaCred, chame no WhatsApp. As condições do contrato são explicadas no atendimento, com o documento à vista.
Nota: nenhum dos passos deste guia, nem o serviço da ArrudaCred, garante que o nome fique limpo, que a dívida desapareça ou que o crédito seja aprovado. O resultado depende do credor, dos birôs e da situação de cada registro.
Perguntas frequentes
É possível limpar o nome de graça?
Depende do motivo do registro. A consulta ao CPF no portal do SPC Brasil é por conta gratuita, e conferir erros e prazo não exige pagar a ninguém. Já a dívida que existe continua devida, e o registro sai pelo pagamento, por correção de erro ou depois de cinco anos do vencimento.
Pagar a dívida tira o nome da lista na hora?
Não necessariamente. A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo. Passado esse prazo, consulte o birô e, se o registro continuar, peça a baixa ao credor com o comprovante.
Dívida com mais de cinco anos ainda pode ser cobrada?
Pode. O limite de cinco anos vale para a permanência do registro no cadastro de proteção ao crédito, e não extingue a dívida. Passado o prazo, o registro sai mesmo que a dívida não tenha sido paga, mas ela pode ser cobrada pelos meios legais.
O protesto sai junto com a negativação?
Não. O protesto fica no cartório e na central de protestos, e o cancelamento exige os documentos de cada hipótese, como pagamento, declaração de anuência ou ordem judicial. A baixa de um registro no birô não cancela, sozinha, o protesto no cartório.
O Consumidor.gov.br resolve o registro no Serasa?
Ele permite reclamar às empresas participantes, que têm dez dias para responder, mas a adesão é voluntária e a plataforma não garante solução. Guarde os comprovantes e o protocolo, porque o resultado depende da resposta do credor.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.