Neste artigo
Como tirar o nome do Serasa depois de 5 anos? A regra é que a negativação não pode ser mantida além de cinco anos, contados do vencimento da dívida, mesmo que ela não tenha sido paga. O que cabe a você é confirmar a data de cada registro, em cada órgão, e saber o que continua valendo depois dela. É disso que este texto trata.
Quem administra uma empresa e quer entrar no cadastro de fornecedores de companhias maiores costuma esbarrar nessa conta. A data diz quando a janela se abre, mas não resolve sozinha tudo o que aparece na consulta. Entender a diferença entre registro que vence, dívida que continua e outros apontamentos poupa tempo e evita decisões no escuro. Em casos de restrição no Serasa, no SPC Brasil ou no Boa Vista, o serviço de tirar o nome do Serasa e dos demais órgãos parte exatamente dessa análise, conforme o escopo contratado.
Qual é o prazo de cinco anos e de quando ele conta?
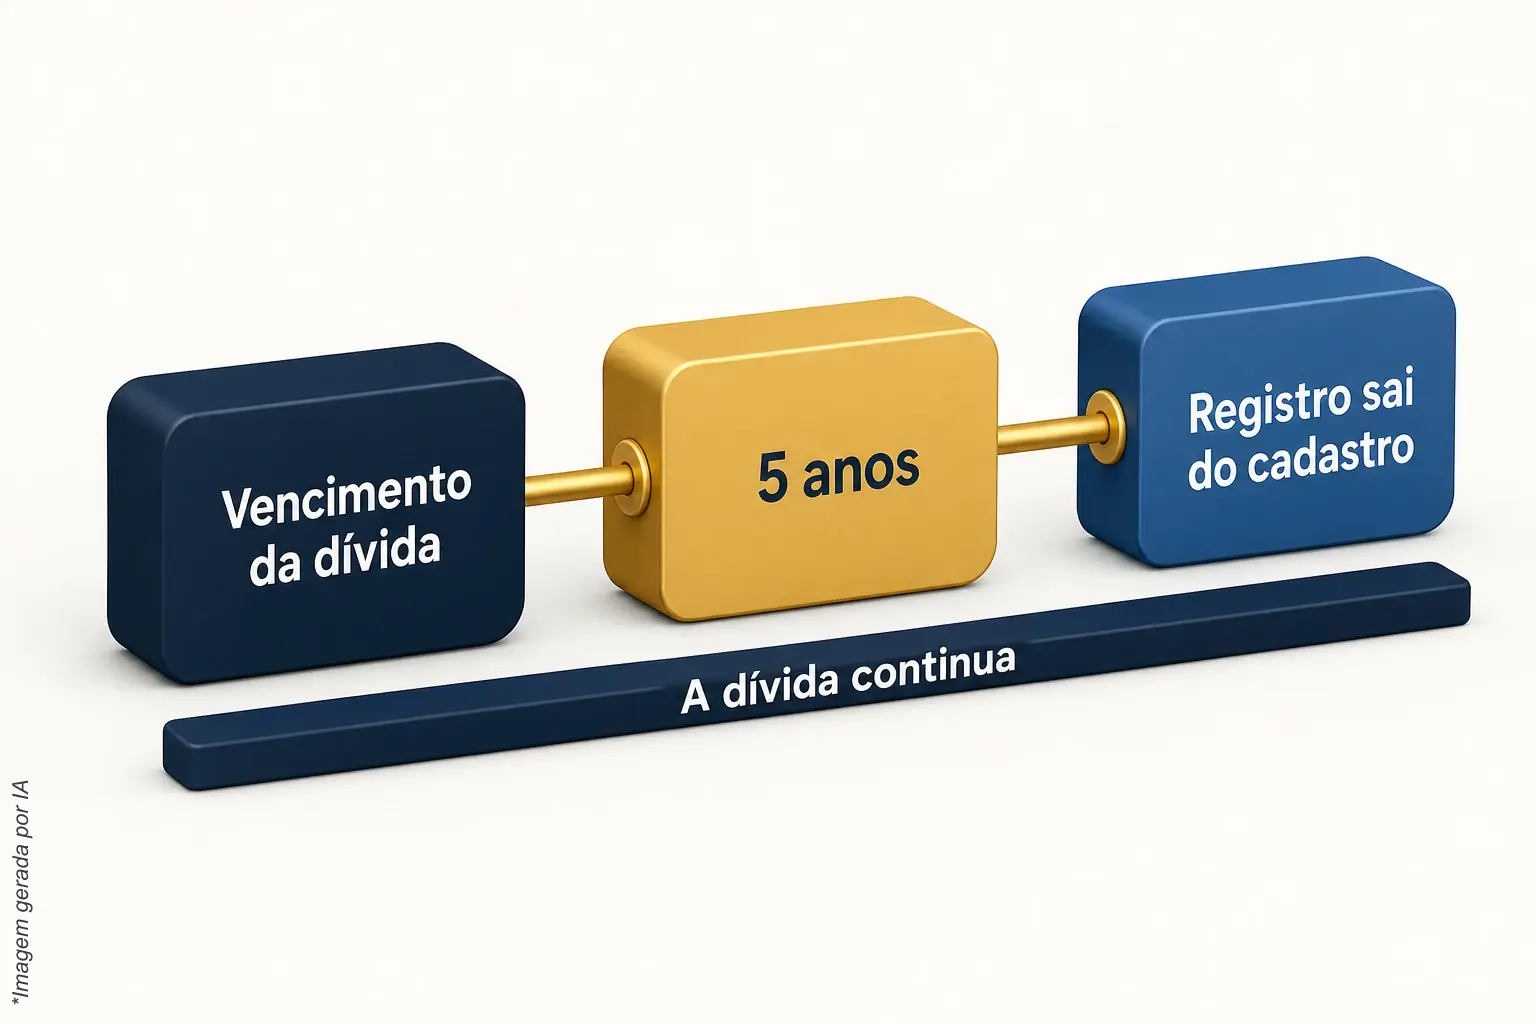
O prazo é de cinco anos de permanência da negativação, contados do vencimento da dívida. Ele está no art. 43 do Código de Defesa do Consumidor e na Súmula 323 do STJ. Como cada dívida tem o seu vencimento, a conta é feita registro por registro, e não de uma só vez para a empresa inteira.
O art. 43 do Código de Defesa do Consumidor assegura acesso aos registros e às suas fontes, exige informações claras e verdadeiras, limita as informações negativas a cinco anos e permite exigir a correção de inexatidões. A Súmula 323 do STJ diz que a inscrição do devedor nos serviços de proteção ao crédito pode ser mantida por, no máximo, cinco anos, independentemente da prescrição da execução. Repare no que ela trata: o tempo no cadastro. Ela não declara a dívida extinta.
Um exemplo hipotético, só para a conta ficar à vista. Uma dívida que venceu em 15 de março de 2020 completa cinco anos em 15 de março de 2025. Se o nome ainda aparece com esse registro depois dessa data, o caso merece ser investigado. Outra dívida, vencida em 2023, ainda está dentro do prazo e só completa cinco anos em 2028. As duas podem aparecer juntas na mesma consulta, e cada uma segue a sua própria contagem.
Isso explica por que não existe uma data única para “a empresa”. A negativação do CNPJ e a dos sócios que assinaram como avalistas são consultadas separadamente, cada uma com as suas datas. Também explica por que a data que importa é a do vencimento, e não a do dia em que a restrição foi descoberta. Como a regra se aplica a cada situação concreta é algo que se confirma olhando os documentos, e não apenas lendo o enunciado de uma súmula.
Um cuidado com a leitura da consulta: nem todo registro que aparece na tela é negativação de cadastro de crédito. Pode ser um protesto, uma pendência cadastral ou uma informação do Banco Central. Cada tipo tem regras próprias, e confundir um com o outro é o caminho mais curto para tirar uma conclusão errada sobre o prazo.
O que acontece com o nome quando os cinco anos passam?
Passado o prazo, a inscrição deixa de poder ser mantida no cadastro, mesmo que a dívida não tenha sido paga. Mas a dívida continua existindo e pode ser cobrada pelos meios legais. Sair do Serasa não quer dizer que a cobrança acabou, nem que outros registros, como o protesto ou o histórico no Registrato, desapareceram.
São três coisas diferentes, e misturá-las é a confusão mais comum de quem chega ao prazo de cinco anos:
- O registro no birô. É a negativação em si, que tem o limite de cinco anos contados do vencimento.
- A dívida. A negativação não extingue a dívida, e a passagem do tempo no cadastro também não. O credor pode seguir cobrando pelos meios legais.
- Os outros apontamentos. Protesto em cartório e informações do Registrato têm regras próprias e não seguem a contagem do cadastro de crédito.
O protesto merece atenção à parte. Ele é um registro em cartório, e não um registro de birô de crédito. A informação do protesto pode aparecer nos órgãos de proteção ao crédito, e o serviço da ArrudaCred remove esse apontamento no Serasa, no SPC Brasil e no Boa Vista SCPC, conforme o escopo contratado. O cancelamento do protesto no cartório, porém, é outro caminho. A Lei de Protestos, no art. 26, permite requerer o cancelamento ao tabelionato com o documento protestado ou com a declaração de anuência, e prevê ordem judicial para cancelamento fundado em motivo diferente do pagamento. A central CENPROT-SP orienta consultar os protestos pelo CPF ou CNPJ e permite pedir o cancelamento eletrônico quando o credor já disponibilizou a autorização no sistema.
O Registrato, que mostra o Sistema de Informações de Crédito (SCR) do Banco Central, funciona de outro modo. Pagar atualiza a situação da operação, mas o histórico dos meses anteriores fica. Discordar de uma informação abre uma revisão junto à instituição, mas não apaga o registro. Então, mesmo com o nome fora do Serasa, quem analisa o seu cadastro pode enxergar o histórico de operações por outro caminho.
E o score? Ele é uma nota estatística de cada birô: cada um tem a sua, e elas mudam com o tempo. Quando as restrições saem, a tendência normal é que o score melhore aos poucos, porque o birô deixa de pesar aquele registro. O ritmo e a pontuação dependem do modelo de cada birô e do resto do histórico. É assim que o score funciona em geral, e não uma promessa de resultado.
Já a decisão de dar crédito ou de aprovar um cadastro de fornecedor é sempre de quem analisa, com critérios próprios. Uma empresa grande pode olhar o nome, o histórico de pagamento, o tempo de operação e os documentos da sua empresa. O nome fora do cadastro ajuda a leitura, mas não substitui nenhum desses pontos.
O que fazer agora, com o tempo que resta?
Comece consultando cada órgão e anotando, para cada dívida, a data de vencimento. Com as datas na mão, você separa o que já passou de cinco anos do que ainda está dentro do prazo. Depois, confira se há protesto e o que consta no Registrato. Só então vale decidir o próximo passo, com o quadro completo à frente.
- Consulte cada birô. O portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar o CPF, verificar pendências e acompanhar a pontuação. Faça a consulta também no Serasa e no Boa Vista, e lembre que o CNPJ e o CPF de cada sócio são consultados separadamente.
- Anote o vencimento de cada dívida. A data que vale é a do vencimento, e ela costuma estar no contrato, na nota ou no boleto. Se a consulta mostra uma data e o seu documento mostra outra, anote as duas.
- Marque o que passou de cinco anos. Registro com mais de cinco anos contados do vencimento é o que merece atenção imediata. É o tipo de situação em que vale pedir a correção, apontando a data e juntando os documentos.
- Peça a revisão pelos canais oficiais. O SPC Brasil informa a possibilidade de pedir revisão de dados desatualizados. O Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder, e depois o consumidor tem vinte dias para comentar e avaliar a solução. A adesão das empresas é voluntária, e a plataforma não substitui Procons, Defensorias Públicas ou Juizados Especiais.
- Confira protestos e o Registrato. Consulte os protestos pelo CNPJ e pelo CPF dos sócios, e gere o relatório do Registrato. São apontamentos à parte, que a contagem do cadastro de crédito não resolve.
- Acompanhe o que for pago. A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo da dívida. O marco é o pagamento, e não a proposta de acordo nem a assinatura. Guarde o comprovante e confira se a baixa de fato aconteceu.
E as dívidas que ainda não completaram cinco anos? Anote a data em que cada uma completa. Esse calendário ajuda a decidir entre esperar, negociar ou buscar outro caminho. Mas esperar não é uma escolha neutra: enquanto a inscrição existe, ela segue pesando na leitura do seu cadastro, e a dívida continua podendo ser cobrada pelos meios legais.
Também vale lembrar o que a Súmula 359 do STJ diz: quem mantém o cadastro de proteção ao crédito é responsável por notificar o devedor antes da inscrição. Ela trata da notificação prévia e não decide, por si só, se a dívida existe, qual é o valor ou se é válida. Mesmo assim, saber se houve aviso é um dado útil para quem está montando o histórico de cada registro.
O que deixar pronto para não perder tempo?
Reúna os documentos que provam as datas e a situação de cada registro: consultas dos birôs com a data de vencimento, contratos e boletos originais, notificações recebidas, comprovantes de pagamento e os dados dos sócios. Documentos completos evitam idas e vindas, mas não definem prazo nem resultado: cada órgão e cada caso têm o seu ritmo.
Uma lista prática, para conferir item por item:
- Cartão do CNPJ e contrato social atualizado, com a identificação dos sócios.
- Documento de identificação e CPF de cada sócio, inclusive dos que assinaram como avalistas.
- Consulta de cada birô (Serasa, SPC Brasil e Boa Vista), com a data de cada registro.
- Contratos, notas fiscais e boletos das dívidas, para comprovar a data de vencimento.
- Notificações recebidas antes da inscrição, ou a anotação de que não houve nenhuma.
- Comprovantes de pagamento e acordos assinados, com datas.
- Consulta de protestos pelo CNPJ e pelo CPF dos sócios, e a certidão quando houver protesto.
- Relatório do Registrato com as operações em aberto ou encerradas.
Uma planilha simples ajuda a juntar tudo: uma linha por dívida, com o credor, o vencimento, o órgão onde aparece, se há protesto, se foi paga e a data em que completa cinco anos. Com ela, qualquer conversa, seja com o órgão, com o credor ou com a equipe de atendimento, começa pelos fatos e não pela memória.
Como falar com a ArrudaCred sem pressão?
No atendimento da ArrudaCred, o ponto de partida é analisar o que consta em cada órgão de proteção ao crédito, com os documentos que você reuniu. A partir daí, cada caso é avaliado conforme o escopo contratado. A conversa é sem pressão, e as condições são explicadas no atendimento, com o contrato à vista.
Se quer conhecer o serviço, veja a página do Limpa Nome Serasa/SPC. Se prefere conversar, chame a ArrudaCred pelo WhatsApp, leve a planilha e a lista de documentos, e a análise começa pelos registros que você já levantou.
Aviso importante: o serviço é de meio, não de resultado, e o resultado não é garantido. A retirada de um registro depende de cada órgão, dos documentos e das características do caso, e a decisão de conceder crédito ou de aprovar um cadastro é sempre de quem analisa.
Posts relacionados
- Nome limpo mas score baixo o que fazer? Será má gestão?
- Como tirar o nome do Serasa pelo consumidor gov?
- Como tirar meu nome da pesquisa do Jusbrasil sem esperar?
- Rating de crédito: por que dois bancos veem você diferente
- Tirar nome do Serasa após pagamento: mito ou verdade?
- Como tirar processo trabalhista do Jusbrasil: uma história
Perguntas frequentes
A dívida some depois de cinco anos?
Não. O que tem limite de cinco anos é a permanência da inscrição no cadastro de proteção ao crédito, como diz a Súmula 323 do STJ. A dívida continua existindo e pode ser cobrada pelos meios legais. Por isso, depois de conferir o registro, vale também decidir o que fazer com a cobrança.
O prazo de cinco anos conta a partir de quando?
Conta do vencimento da dívida, e não do dia em que você descobriu a restrição nem do dia em que o registro apareceu na consulta. Como cada dívida tem o seu vencimento, a conta é feita registro por registro, com a data que consta no contrato, na nota ou no boleto.
Meu nome continua no Serasa depois de cinco anos. O que eu faço?
Primeiro confirme a data de vencimento da dívida e reúna os documentos que a mostram. Depois peça a revisão ao órgão e ao credor: o art. 43 do CDC permite exigir a correção de inexatidões, e o SPC Brasil informa que é possível pedir revisão de dados desatualizados. A decisão sobre o pedido é do órgão ou do credor.
Pagar a dívida tira o nome do cadastro?
Depois do pagamento integral e efetivo, a Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis. Proposta de acordo ou assinatura de contrato não contam como pagamento. Por isso é importante guardar o comprovante e acompanhar a baixa nos órgãos, em vez de presumir que ela aconteceu.
Sair do Serasa garante crédito ou aprovação no cadastro de uma empresa grande?
Não. Cada empresa e cada instituição financeira define os próprios critérios, como renda, histórico e relacionamento, e a decisão é sempre de quem concede o crédito ou aprova o cadastro. A situação nos órgãos de proteção ao crédito é um dos pontos analisados, mas nunca o único, e nenhum serviço pode garantir a aprovação.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.