Neste artigo
Quem pesquisa como saber se meu nome está sujo quer uma resposta objetiva, e ela existe: consulte o CPF nos birôs de crédito, confira se há protesto no cartório e veja o que consta no Registrato. Cada consulta mostra uma parte do quadro, e só a soma delas diz com segurança o que está registrado.
Este texto explica o que significa "nome sujo", onde olhar para cada tipo de registro, por que o resultado muda de um lugar para outro e como conferir o caso de quem acha que a informação está errada ou desatualizada.
O que significa dizer que o nome está sujo?
"Nome sujo" é a forma popular de falar em negativação: um registro de cobrança feito nos birôs de crédito, como Serasa, SPC Brasil e Boa Vista SCPC. Esse registro não extingue a dívida, que continua existindo e pode ser cobrada pelos meios legais. Ele apenas informa a quem analisa crédito que existe uma pendência em aberto.
Na conversa do dia a dia, a expressão acaba juntando coisas que são diferentes. Separar uma da outra é o primeiro passo para consultar no lugar certo:
- Negativação: o registro de cobrança nos birôs de crédito. É o que costuma ser chamado de nome sujo.
- Protesto: um registro feito em cartório, que os birôs também podem mostrar como apontamento. O cancelamento do protesto no cartório exige quitação ou carta de anuência.
- SCR e Registrato: o histórico das operações de crédito do cliente com instituições financeiras, do Banco Central. Não é um birô de crédito.
- Situação do CPF: o status do documento perante a Receita Federal, que não fala de dívida.
- Score: uma nota estatística de cada birô, que muda com o tempo. Não é uma lista de pendências.
Duas regras ajudam a entender o que a negativação é e o que ela não é. A negativação fica no máximo cinco anos, contados do vencimento da dívida, e a dívida não se extingue só porque esse prazo passou. E quem negativa tem de avisar antes, por escrito. Voltaremos aos dois pontos na hora de conferir o seu caso.
Onde consultar se há restrição no nome?
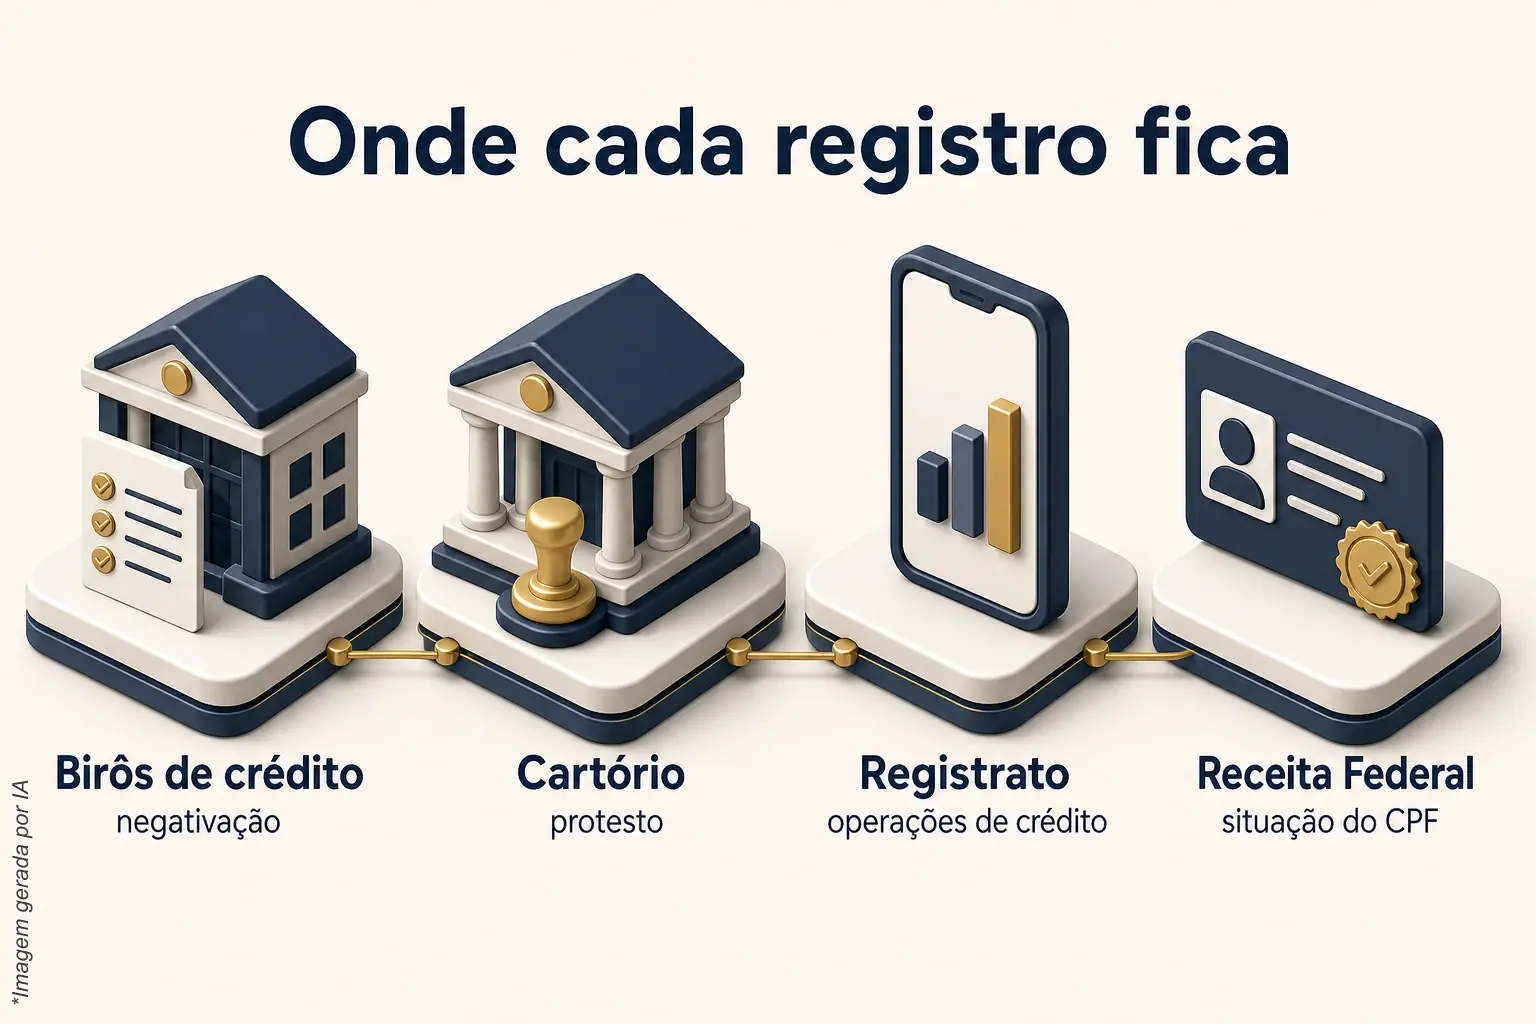
Em quatro lugares, porque cada um guarda um tipo de registro: os birôs de crédito, que falam de negativação; o cartório ou a central de protestos; o Registrato do Banco Central, que mostra as operações de crédito; e o serviço da Receita Federal, que informa a situação cadastral do CPF. Só os birôs tratam de negativação.
Nos birôs de crédito
O portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar o CPF, verificar pendências, acompanhar a pontuação e conhecer as consultas feitas ao documento. A consulta exige identificação, o que é esperado: são dados pessoais.
Serasa e Boa Vista SCPC também têm canais próprios para o consumidor. Como cada birô mantém o seu cadastro e o seu score, o ideal é consultar nos três e guardar o resultado de cada um, com data e hora. Uma captura de tela com a data visível ajuda a registrar como estava naquele dia.
O Código de Defesa do Consumidor reforça esse direito de olhar. O art. 43 assegura acesso aos registros e às suas fontes, exige informações claras e verdadeiras e permite exigir a correção de inexatidões. Ou seja: além de saber que existe um registro, é possível saber de onde ele veio.
No cartório e na central de protestos
O protesto é um registro feito no cartório, e é ali que ele se consulta e se desfaz. Em São Paulo, a CENPROT-SP orienta consultar os protestos pelo CPF ou pelo CNPJ. A central distingue a consulta indicativa gratuita da certidão de protesto, que é outro documento.
Se o protesto é de outro estado, a pergunta certa é ao cartório de onde ele veio.
No Registrato, do Banco Central
O Registrato mostra o SCR, o sistema que reúne as operações de crédito do cliente com instituições financeiras. Ele não é um birô e não registra negativação. Mesmo assim, vale olhar, porque é ali que se confere o histórico das operações. Veja também a página da ArrudaCred sobre o Registrato do Banco Central.
Pagar atualiza a situação da operação, mas o histórico dos meses anteriores fica. Discordar de uma informação abre uma revisão com a instituição, mas não apaga o registro.
Na Receita Federal
O serviço de consulta ao CPF da Receita Federal permite consultar a situação cadastral do documento, emitir o comprovante e conferir a autenticidade dele. O resultado é a situação cadastral perante a Receita, e não um relatório de dívidas de birô de crédito.
Um CPF "regular" na Receita, portanto, não prova que o nome está limpo nos birôs. São bases diferentes, com finalidades diferentes.
Por que o resultado muda de um lugar para outro?
Porque cada fonte guarda um tipo de informação. A Receita fala da situação cadastral do CPF, os birôs falam de negativação, o cartório fala de protesto e o Registrato fala de operações de crédito. Comparar resultados sem saber o que cada um mede leva a conclusões erradas, tanto para o lado do susto quanto para o lado do alívio.
Alguns casos comuns mostram como a resposta muda.
O CPF está regular na Receita e o crédito foi negado
A Receita informa só a situação cadastral. O motivo da recusa pode estar numa negativação, num protesto, num histórico de operações de crédito ou em critério interno de quem analisou o pedido. A decisão de conceder crédito é sempre do credor, com critérios próprios, como renda, rating interno e relacionamento.
Aparece em um birô e em outro não
Cada birô tem o seu cadastro e o seu score, e as notas de cada um mudam com o tempo. A diferença entre os resultados é possível e deve ser anotada, e não ignorada: registre qual birô mostra o quê, com data e hora, e qual credor aparece como autor do registro.
Paguei e o registro continua
Esse é o caso mais comum de quem já quitou a dívida e ainda vê o apontamento. A Súmula 548 do STJ atribui ao credor a exclusão do registro da dívida no cadastro de inadimplentes em cinco dias úteis, contados do pagamento integral e efetivo do débito. O marco é o pagamento completo, e não a proposta de acordo nem a assinatura dele.
Se passaram os cinco dias úteis e o registro continua, a primeira providência é reunir o comprovante e a data do pagamento. A segunda é falar com o credor.
Não reconheço a dívida
A Súmula 359 do STJ atribui ao órgão mantenedor do cadastro de proteção ao crédito a responsabilidade de notificar o devedor antes da inscrição. A súmula trata da notificação prévia e não decide, por si, se a dívida existe, qual o valor ou se ela é válida. Mesmo assim, saber se o aviso chegou é um dado a mais para a conferência.
Em dúvida, peça o registro da fonte: o art. 43 do CDC assegura acesso aos registros e às suas fontes, e permite exigir a correção de inexatidões.
O registro é muito antigo
A Súmula 323 do STJ permite manter a inscrição do devedor nos serviços de proteção ao crédito por, no máximo, cinco anos, independentemente da prescrição da execução. O limite é o da inscrição no cadastro, e não a vida da dívida. Se o registro tem mais de cinco anos contados do vencimento, vale perguntar ao birô por que ele ainda aparece.
Como conferir o seu caso, passo a passo?
Consulte o CPF nos três birôs, procure protestos pelo CPF, olhe o Registrato e guarde cada resultado com data. Depois compare tudo com os seus comprovantes. Se algo registrado já foi pago, ou não é reconhecido, o próximo passo é falar com o credor e pedir a correção, sempre por escrito.
- Consulte o CPF nos três birôs. SPC Brasil, Serasa e Boa Vista SCPC. Anote o nome do credor, o valor e a data de vencimento de cada registro.
- Procure protesto pelo CPF. Em São Paulo, a consulta indicativa da CENPROT-SP é gratuita. A certidão de protesto é outro documento.
- Abra o Registrato. Veja as operações de crédito registradas no SCR e confirme se a situação de cada uma bate com o que foi pago.
- Confirme o CPF na Receita. Serve para descartar um problema cadastral, que é outra coisa e se resolve em outro lugar.
- Compare com os seus comprovantes. Cada registro deve ter um comprovante, um acordo ou uma explicação. O que não bate vira uma pergunta para o credor.
- Fale primeiro com o credor. Peça por escrito a correção ou a baixa, informando a data do pagamento, e guarde o protocolo.
- Se o registro continuar, use os canais de revisão. O portal do SPC Brasil informa a possibilidade de pedir revisão de dados desatualizados, e a revisão se refere às informações tratadas por ele, sem ser decisão judicial. O Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder. A adesão das empresas é voluntária, e a plataforma não substitui Procons, Defensorias Públicas ou Juizados Especiais.
Esses sete passos não prometem que o registro saia. Servem para que o pedido seja feito com prova e na ordem certa.
O que guardar para que a conferência valha alguma coisa?
Guarde as telas de consulta com data, os comprovantes de pagamento integral, o acordo assinado quando houver, os protocolos de cada contato e a certidão de protesto, se for o caso.
- Consultas com data e hora. Uma captura de cada birô e do Registrato, hoje e depois de qualquer pedido, mostra o que mudou e quando.
- Comprovante de pagamento integral. Recibo, extrato ou boleto quitado, com valor e data. Se houve acordo, o comprovante de cada parcela, e o da última.
- Protocolos. Número de atendimento do credor, do birô e do Consumidor.gov.br, quando usado.
- Certidão de protesto. Só se houver protesto. A consulta indicativa não é a certidão.
Uma pasta assim não acelera a análise de ninguém: cada credor e cada birô têm o seu tempo. Ela só tira do caminho o atraso causado por papel faltando.
Falar com a ArrudaCred, sem pressão
Existe uma parte desse caminho que a consulta sozinha não resolve: a retirada de restrições nos órgãos de proteção ao crédito. O serviço Limpa Nome Serasa/SPC da ArrudaCred é um serviço de regularização cadastral destinado à retirada de restrições e negativações em órgãos como Serasa, SPC Brasil e Boa Vista SCPC, inclusive o apontamento de protesto nesses órgãos, conforme o escopo contratado.
O serviço não cancela o protesto no cartório nem na central de protestos (IEPTB/CENPROT), que não são órgãos de proteção ao crédito. Esse cancelamento segue o caminho da Lei de Protestos, com quitação ou carta de anuência.
Se quiser entender se o serviço se aplica ao seu caso, o canal de contato é o WhatsApp da ArrudaCred.
Aviso: o serviço é de meio, não de resultado. A ArrudaCred não garante que o nome fique limpo, que a dívida desapareça, que o score suba nem que o crédito seja concedido. A decisão de conceder crédito é sempre do credor.
Perguntas frequentes
Como saber se tenho protesto e não só negativação?
Consulte os protestos pelo CPF. Em São Paulo, a CENPROT-SP faz a consulta indicativa gratuita e distingue essa consulta da certidão de protesto, que é outro documento. Em outro estado, pergunte ao cartório de onde veio o protesto.
Qual a diferença entre nome sujo e score baixo?
Nome sujo é a negativação, um registro de cobrança nos birôs de crédito. Score é uma nota estatística de cada birô, que muda com o tempo. São coisas diferentes: o score depende do modelo de cada birô e do resto do histórico, e a decisão de dar crédito é sempre do credor.
CPF regular na Receita significa nome limpo?
Não necessariamente. A Receita informa a situação cadastral do CPF, e não um relatório de dívidas de birô de crédito. Por isso a consulta à Receita não substitui a consulta aos birôs.
Paguei a dívida e o nome continua sujo. O que faço?
Confira a data do pagamento integral: o credor tem cinco dias úteis, contados do pagamento, para excluir o registro da dívida do cadastro (Súmula 548). Passado esse prazo, reúna o comprovante, fale com o credor por escrito e, se continuar, use o canal de revisão do birô e o Consumidor.gov.br.
A negativação some sozinha depois de cinco anos?
O art. 43 do CDC e a Súmula 323 do STJ limitam a inscrição no cadastro a cinco anos, independentemente da prescrição da execução. Mas isso não extingue a dívida, que pode ser cobrada pelos meios legais. Se o registro passou do limite e ainda aparece, pergunte ao birô.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.