Neste artigo
Quem descobre uma restrição no CNPJ costuma reagir rápido: liga para o credor, paga o que aparece e espera o problema sumir. O impulso é bom, mas a pressa sem método cria erros que fazem a restrição continuar onde está, ou reaparecer meses depois. Esta lista reúne os sete erros mais comuns de quem tenta regularizar a empresa por conta própria, explica por que cada um atrasa a saída da restrição e mostra o que conferir antes de pagar, assinar ou dar o assunto por encerrado.
Por que a restrição no CNPJ aparece quando menos se espera
Uma restrição na empresa raramente nasce de uma decisão de deixar de pagar. Costuma vir de um boleto enviado ao endereço antigo, de uma cobrança que ficou com outro sócio ou de um fornecedor que trocou de sistema. E a notícia chega quando a empresa precisa de crédito ou de um fornecedor novo.
Também é preciso separar duas coisas. A negativação é um registro de cobrança nos birôs de crédito (Serasa, SPC Brasil e Boa Vista SCPC). Ela não extingue a dívida, que continua existindo e pode ser cobrada pelos meios legais. Quase todos os erros abaixo partem da confusão entre o registro e a dívida.
Os 7 erros mais comuns ao regularizar uma restrição no CNPJ
1. Consultar um birô só e concluir que está tudo resolvido
Serasa, SPC Brasil e Boa Vista SCPC são bases diferentes. Cada birô tem o próprio cadastro e o próprio score, e o credor pode registrar a mesma pendência em um, em dois ou nos três. Quem consulta só o birô mais conhecido, vê a tela limpa e encerra o assunto pode estar olhando um retrato incompleto, enquanto o banco ou o fornecedor consulta justamente a base que ficou de fora.
O cuidado é simples: consultar o CNPJ nos três birôs, anotar o que aparece em cada um (credor, valor, data de inclusão) e comparar. A mesma dívida pode estar em mais de uma base, e uma dívida pequena pode estar só numa delas. Sem essa comparação, qualquer plano de regularização começa pela metade.
2. Deixar o CPF dos sócios fora da conta
Em muitos contratos de empresa, o banco ou o fornecedor pede que um sócio assine como avalista ou fiador. Quando a empresa atrasa, a cobrança pode alcançar também quem deu essa garantia, e a pendência passa a aparecer no CPF do sócio, além do CNPJ. É comum o sócio nem lembrar que assinou, porque o contrato parecia rotina.
O erro está em regularizar o CNPJ e esquecer o CPF de quem assinou junto. Na análise de crédito de uma empresa pequena ou média, o credor costuma olhar também a situação dos sócios. Um CNPJ sem pendência com um sócio negativado ainda pode travar a conversa. Por isso, o levantamento sério inclui o CPF de cada sócio que tenha dado garantia pessoal. No caso do CPF, o portal do consumidor do SPC Brasil orienta criar uma conta gratuita para consultar pendências e pedir revisão de dados desatualizados.
3. Confundir protesto em cartório com negativação nos birôs
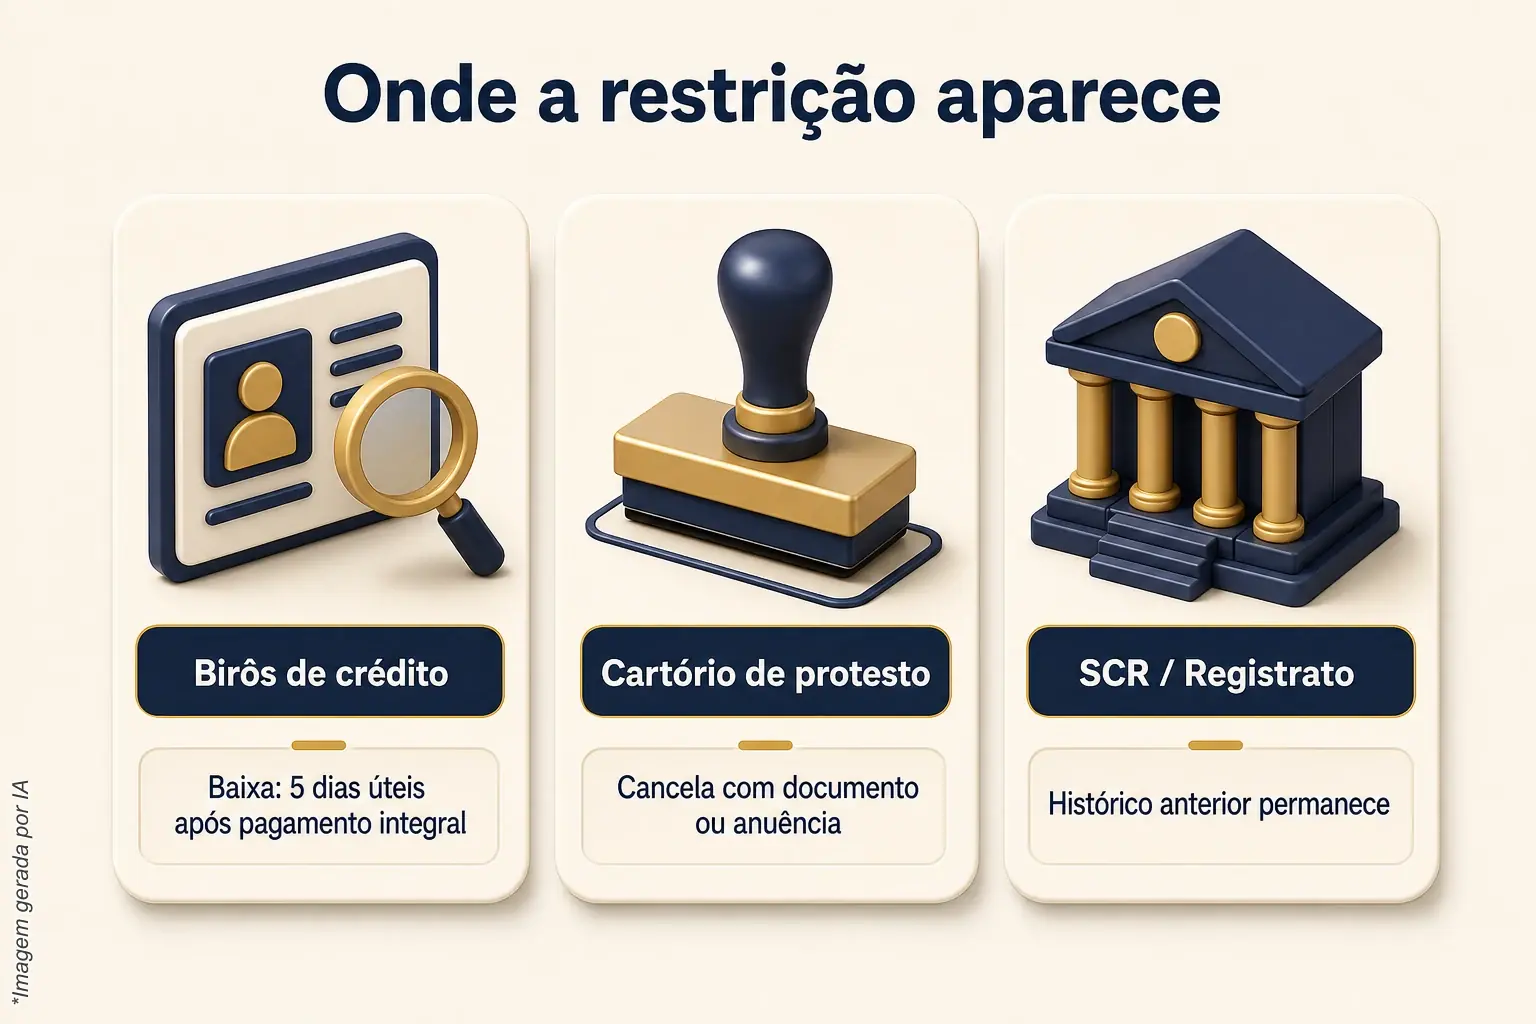
O protesto é um ato do tabelionato de protesto. A negativação é um registro no birô de crédito. As duas coisas costumam andar juntas, porque a informação do protesto pode aparecer nas bases de crédito, mas são registros diferentes, em lugares diferentes, com regras diferentes. Quem resolve uma delas e acha que resolveu a outra continua com a pendência ativa.
A CENPROT-SP orienta consultar os protestos pelo CPF ou pelo CNPJ e permite pedir o cancelamento eletrônico quando o credor já disponibilizou a autorização correspondente no sistema. A Lei 9.492/1997, no art. 26, prevê o pedido de cancelamento ao tabelionato com o documento protestado ou a declaração de anuência, e ordem judicial quando o motivo for diferente do pagamento. Na prática, cancelar no cartório exige quitação ou carta de anuência.
Nesse ponto, o serviço da ArrudaCred trabalha a retirada do apontamento do protesto nos birôs de crédito. Ele não cancela o protesto no cartório nem na central de protestos, que não são birôs de crédito.
4. Tratar o acordo assinado como se fosse a baixa
Fechar acordo com o credor é um passo importante, mas não é o fim. Muita gente assina, recebe a primeira parcela por boleto e passa a considerar a restrição no CNPJ resolvida. Não é assim que a baixa funciona. A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. O marco é o pagamento integral e efetivo, não a proposta nem a assinatura do acordo.
Na prática, um acordo parcelado em vários meses pode manter o registro enquanto as parcelas correm, conforme o que o próprio acordo disser. Antes de assinar, vale ler com atenção o que o documento fala sobre a baixa: quando ela será pedida, por quem e em qual condição. Se o texto for omisso, pergunte por escrito e guarde a resposta.
5. Pagar e não acompanhar a baixa depois
Depois do pagamento integral, o credor tem cinco dias úteis para pedir a exclusão, mas falhas acontecem: CNPJ digitado errado, pagamento lançado em outro contrato. Quem paga e não volta a consultar só descobre que o registro continua lá na próxima recusa.
O cuidado é guardar o comprovante, o termo de quitação e o número do contrato, anotar a data do pagamento e consultar de novo os três birôs depois do prazo. Se o registro permanecer, o comprovante em mãos é o que permite cobrar a baixa do credor com objetividade, sem depender da memória de quem atendeu.
6. Achar que os cinco anos apagam a dívida
Existe um limite de tempo para a negativação: ela fica no máximo cinco anos, contados do vencimento. Passado esse prazo, o registro sai mesmo que a dívida não tenha sido paga. A Súmula 323 do STJ permite manter a inscrição do devedor nos serviços de proteção ao crédito por, no máximo, cinco anos, independentemente da prescrição da execução.
O erro é ler esse limite como se a dívida deixasse de existir. A própria súmula trata do cadastro, não da dívida: o enunciado não declara a dívida extinta pelo simples passar do tempo. A saída do registro não apaga a relação com o credor, que pode seguir cobrando pelos meios legais. E, enquanto o prazo corre, a restrição segue visível para quem consulta.
7. Confundir o histórico no banco com o registro nos birôs
Os birôs não são a única fonte que um banco consulta. Existe também o SCR, o sistema do Banco Central em que as instituições informam as operações de crédito, que a empresa e os sócios podem acompanhar pelo Registrato. Pagar atualiza a situação da operação ali, mas o histórico dos meses anteriores continua registrado. Discordar de uma informação abre revisão com a instituição, mas não apaga o registro.
Por isso, o CNPJ sem pendência nos birôs não significa uma ficha sem marcas no banco. O credor decide o crédito com critérios próprios: renda, faturamento, rating interno, relacionamento. O SCR tem caminho próprio, tratado na página de Registrato Bacen.
O erro mais crítico: tratar o acordo como fim do problema
Dos sete erros, o que mais custa tempo é o quarto, porque ele se disfarça de solução. Quem consulta um birô só (erro 1) ou esquece o CPF dos sócios (erro 2) pelo menos sabe que ainda não terminou o levantamento. Quem assinou um acordo sente que já fez a parte difícil e para de olhar. É aí que o registro permanece e a próxima análise de crédito volta negativa, agora com o acordo em andamento.
O cuidado que resolve esse ponto tem três partes. Primeiro, ler no acordo quando a baixa será pedida. Segundo, entender que o marco da Súmula 548 é o pagamento integral e efetivo. Terceiro, consultar os três birôs depois do prazo de cinco dias úteis e guardar tudo por escrito. Parece burocracia, mas é o que dá controle sobre o fim da pendência.
Também vale lembrar um ponto anterior ao acordo: quem negativa tem de avisar antes, por escrito. A Súmula 359 do STJ atribui essa notificação prévia ao órgão mantenedor do cadastro. Conferir se o aviso chegou e se credor, valor e data estão corretos faz parte de analisar a pendência antes de pagar.
Checklist rápido antes de dar a restrição por resolvida
- Consultei o CNPJ nos três birôs (Serasa, SPC Brasil e Boa Vista SCPC) e anotei credor, valor e data de cada registro.
- Incluí no levantamento o CPF de cada sócio que assinou como avalista ou fiador.
- Separei o que é protesto em cartório do que é negativação nos birôs, e consultei os protestos pelo CNPJ.
- Li no acordo quando e por quem a baixa será pedida.
- Guardei comprovante, termo de quitação e número do contrato.
- Consultei os três birôs de novo depois de cinco dias úteis do pagamento integral.
- Entendi que o fim do prazo de cinco anos tira o registro, mas não extingue a dívida.
- Conferi o Registrato, sabendo que o histórico no SCR segue regras próprias.
Se algum item ficou sem resposta, o levantamento ainda não terminou.
Como a ArrudaCred trabalha a restrição no CNPJ
O Limpa Nome da ArrudaCred começa pela análise do que aparece nos birôs: quais registros existem, de quais credores, desde quando. A partir dela, a equipe trabalha a retirada das restrições e negativações em Serasa, SPC Brasil e Boa Vista SCPC, inclusive do apontamento de protesto nessas bases, conforme o escopo contratado. É um serviço de meio: o trabalho é técnico e documentado, e a decisão de conceder crédito continua sempre com cada credor. Condições e escopo são tratados no atendimento, com o contrato à vista.
Se você quer entender o que aparece no seu CNPJ e qual caminho faz sentido para o seu caso, fale com a ArrudaCred pela página do Limpa Nome Serasa e SPC ou pelo WhatsApp.
Perguntas frequentes
Como saber se a empresa tem restrição no CNPJ?
O caminho é consultar o CNPJ nos três birôs de crédito, Serasa, SPC Brasil e Boa Vista SCPC, porque cada um mantém a própria base. Vale também consultar os protestos pelo CNPJ na central de protestos e conferir o Registrato. Anote credor, valor e data de cada registro para comparar as fontes.
Pagar a dívida tira a restrição na hora?
Não necessariamente. A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. Assinar acordo ou pagar a primeira parcela não é o mesmo marco. Guarde o comprovante e consulte os birôs de novo depois do prazo.
Cancelar o protesto no cartório limpa o CNPJ nos birôs?
São registros diferentes. O cancelamento no cartório segue a Lei 9.492/1997, que prevê o pedido com o documento protestado ou a declaração de anuência. A informação nos birôs de crédito é outro registro, que precisa ser conferido à parte. A ArrudaCred trabalha a retirada do apontamento do protesto nos birôs, sem cancelar o protesto no cartório.
A restrição do CNPJ pode aparecer no CPF do sócio?
Pode, quando o sócio assinou o contrato como avalista ou fiador. Nesse caso, a cobrança pode alcançar também quem deu a garantia pessoal, e a pendência passa a constar no CPF dele. Por isso, regularizar a empresa sem olhar o CPF dos sócios garantidores costuma deixar o trabalho incompleto.
Depois de cinco anos a dívida da empresa deixa de existir?
Não. A negativação fica no máximo cinco anos, contados do vencimento, e sai mesmo sem pagamento. A Súmula 323 do STJ trata desse limite do cadastro, mas não declara a dívida extinta pelo passar do tempo. O credor pode seguir cobrando pelos meios legais, e o histórico no banco continua.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.