Neste artigo
Quem pesquisa protesto no Serasa como tirar costuma já ter decidido resolver e quer saber a ordem certa dos passos. A resposta curta: o protesto nasce no cartório, e o Serasa mostra o apontamento dele. Por isso são dois lados a tratar, o registro no cartório e a informação nos birôs de crédito, e cada lado tem o seu relógio.
Este texto organiza esses prazos, mostra o que acontece quando eles passam sem providência, o que fazer agora e o que deixar pronto. Não existe atalho aqui. O que existe é conferir cada etapa com documento e com data, do jeito que se confere um pagamento: com recibo.
Qual é o prazo para tirar o protesto do Serasa?
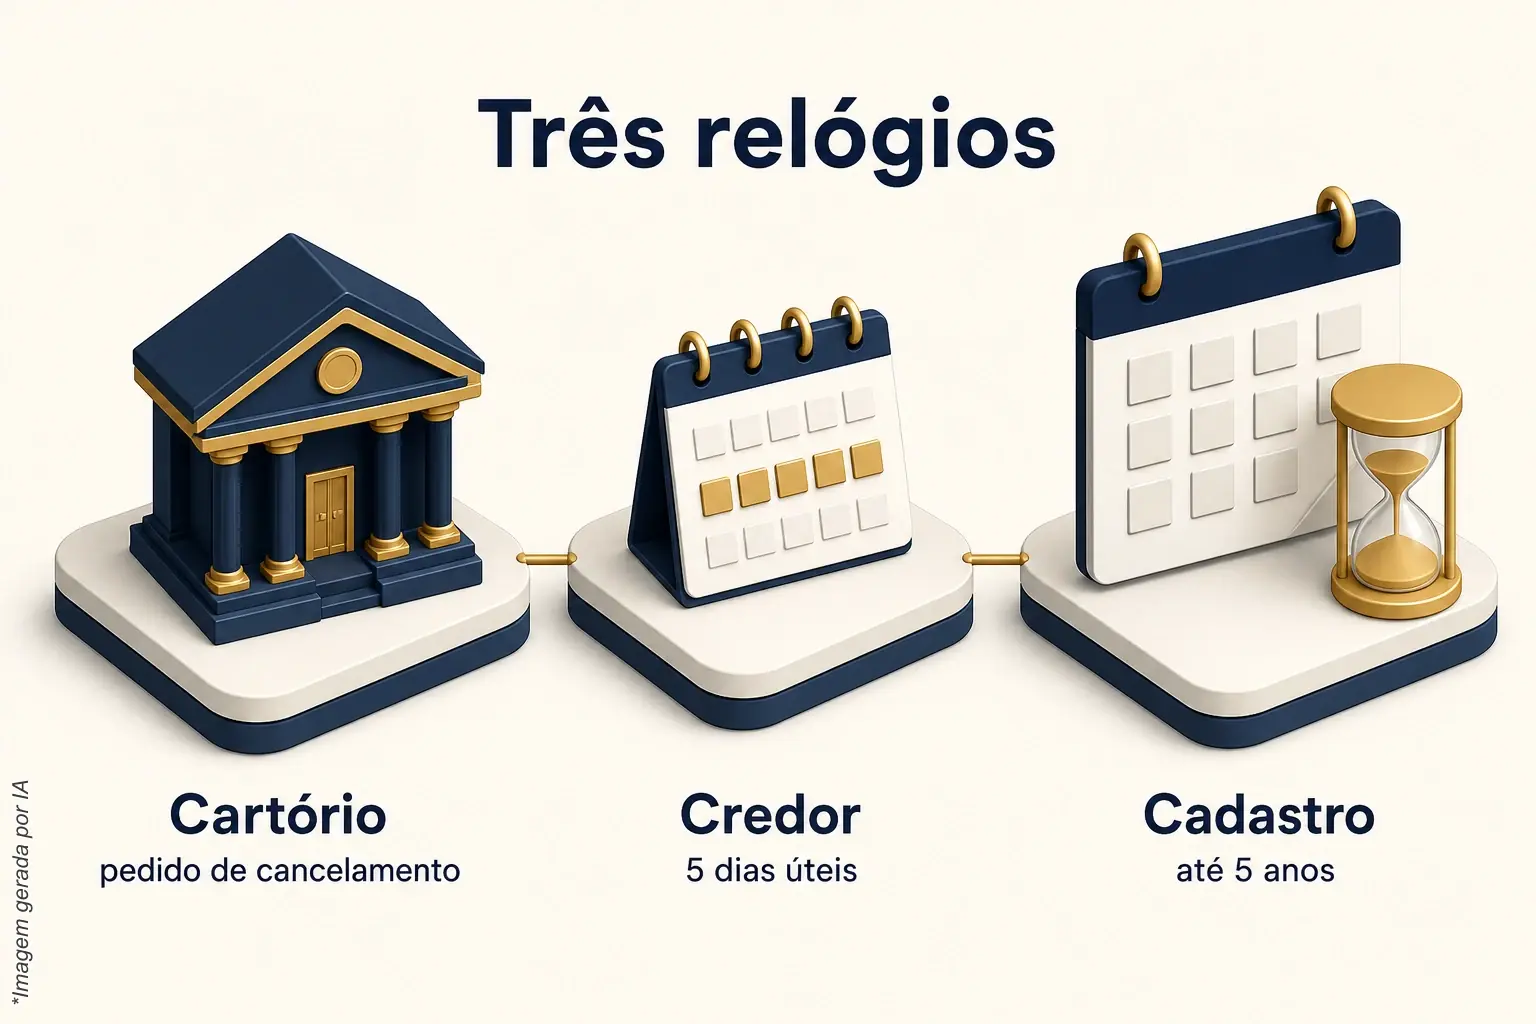
Não existe um prazo único, porque são três relógios diferentes. O do cartório começa quando há quitação ou anuência e o cancelamento é pedido. O do credor é de cinco dias úteis, contados do pagamento integral, para excluir o registro da dívida do cadastro. O terceiro limita a inscrição no cadastro a no máximo cinco anos.
Primeiro relógio: o cancelamento no cartório
O protesto é um registro feito no tabelionato, e é ali que ele se desfaz. A Lei de Protestos, art. 26, permite requerer o cancelamento ao tabelionato com a apresentação do documento protestado ou de uma declaração de anuência, nas condições legais. Para um motivo diferente do pagamento, a lei prevê ordem judicial.
Repare no verbo: requerer. A quitação é uma das condições para o cancelamento, mas o pedido é um passo à parte. A lei distingue pagamento, anuência, determinação judicial e comprovação de extinção judicial da obrigação, e cada hipótese exige os documentos correspondentes. Qualquer oferta que prometa resolver protesto fora desses caminhos merece desconfiança.
Em São Paulo, a CENPROT-SP orienta consultar os protestos pelo CPF ou pelo CNPJ e permite solicitar o cancelamento eletrônico quando o credor já disponibilizou a autorização correspondente no sistema. Sem essa anuência eletrônica, a modalidade sem apresentação dos documentos físicos não se aplica. Em outros estados, a regra de conferência é a mesma: perguntar ao cartório de onde veio o protesto.
Segundo relógio: os cinco dias úteis do credor
A Súmula 548 do STJ atribui ao credor a exclusão do registro da dívida no cadastro de inadimplentes em cinco dias úteis, contados do pagamento integral e efetivo do débito. O marco é o pagamento, e não a proposta de acordo nem a assinatura dele. Acordo assinado e parcela em aberto não acionam essa contagem.
Esse prazo trata do registro da dívida no cadastro. O protesto, por ser um registro de cartório, segue o caminho do primeiro relógio. Quem paga uma dívida protestada precisa, portanto, acompanhar as duas frentes: a exclusão no cadastro e o cancelamento no tabelionato. Uma não substitui a outra.
Terceiro relógio: o limite de cinco anos no cadastro
O art. 43 do Código de Defesa do Consumidor limita informações negativas a cinco anos, e a Súmula 323 do STJ permite manter a inscrição do devedor nos serviços de proteção ao crédito por, no máximo, cinco anos, independentemente da prescrição da execução. O limite é o da inscrição no cadastro. A dívida não se extingue só porque o prazo passou.
Se o protesto já tem anos, vale perguntar ao cartório como o registro está lá, em vez de presumir que o tempo resolveu. O limite de cinco anos tratado acima é o da inscrição no cadastro. Sobre o registro feito no cartório, quem responde é o tabelionato, e a pergunta custa uma consulta.
O que acontece se a janela passar sem o cancelamento?
O apontamento continua aparecendo. O pagamento, sozinho, não garante que o cancelamento no cartório foi pedido, e a baixa no cadastro precisa ser conferida. Enquanto o registro está visível, quem analisa crédito pode enxergá-lo, e a decisão de conceder crédito é sempre do credor, com critérios próprios.
Passar do prazo sem acompanhar tem consequências concretas, e nenhuma delas é dramática, só incômoda:
- O registro segue visível. Enquanto o protesto não é cancelado no tabelionato, a informação continua disponível para consulta, e o apontamento nos birôs não tem motivo para mudar.
- A dívida não some. Negativação é um registro de cobrança. Ela não extingue a dívida, que continua existindo e pode ser cobrada pelos meios legais, mesmo depois do limite de cinco anos no cadastro.
- A conferência fica mais difícil. Com o passar do tempo, o comprovante de pagamento pode se perder e a anuência pode ficar mais trabalhosa de conseguir. O que levaria uma ida ao cartório vira uma busca por papéis.
- O score é de cada birô. Ele é uma nota estatística, cada birô tem a sua e elas mudam com o tempo. O ritmo e a pontuação dependem do modelo de cada birô e do resto do histórico, e a concessão de crédito segue sendo decisão do credor.
Nada disso é pressão para decidir às pressas. É o contrário: quem conhece os relógios consegue agir com calma, porque sabe o que está esperando por quê.
O que fazer agora, com o tempo que resta?
Comece pela consulta, para saber o que está registrado e onde. Depois, reúna a prova da quitação ou a carta de anuência, peça o cancelamento no cartório e, em seguida, confira se o apontamento saiu dos birôs. Cada passo tem data e documento, e a ordem deles é o que evita retrabalho.
- Consulte onde o protesto está. A CENPROT-SP, central de protestos de São Paulo, orienta consultar pelo CPF ou pelo CNPJ e distingue a consulta indicativa gratuita da certidão de protesto, que é outro documento. No portal do consumidor do SPC Brasil, uma conta gratuita permite consultar o CPF, verificar pendências e acompanhar a pontuação.
- Confirme a situação do título. O protesto está quitado? Se houve acordo, ele foi pago por inteiro? Lembre que o marco da Súmula 548 é o pagamento integral e efetivo, não a assinatura do acordo.
- Peça a carta de anuência ao credor. Ela é uma das formas previstas na Lei de Protestos para o cancelamento. Quando o credor já liberou a autorização no sistema, o cancelamento eletrônico dispensa a ida ao cartório com papel na mão.
- Requeira o cancelamento no tabelionato. Com o documento protestado ou a anuência em mãos, o pedido é feito ao cartório, nas condições da lei. Guarde o protocolo.
- Acompanhe a baixa nos birôs. Passada a data em que o cadastro deveria ter sido atualizado, consulte de novo e registre o resultado com data. Se a informação estiver desatualizada, o SPC Brasil informa a possibilidade de pedir revisão de dados.
- Se o registro continuar, fale primeiro com o credor. Se não resolver, o Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder. A adesão das empresas é voluntária, e a plataforma não substitui Procons, Defensorias Públicas ou Juizados Especiais.
Esses seis passos valem para quem trata do assunto por conta própria. Mais adiante, a ArrudaCred explica em que parte desse caminho o serviço atua.
O que deixar pronto para evitar atraso?
Deixe pronto o documento protestado, o comprovante de pagamento integral, a carta de anuência quando houver, o CPF ou CNPJ do titular e o registro da consulta com data. Com isso em mãos, cada pedido sai completo na primeira vez, e a falta de papel deixa de ser surpresa no balcão.
- Documento protestado e dados do protesto. Título, valor, data e cartório. A Lei de Protestos cita a apresentação do documento protestado no pedido de cancelamento.
- Comprovante de pagamento integral. Recibo, extrato ou boleto quitado, com data e valor. Se houve acordo, o comprovante de cada parcela e o da última.
- Carta de anuência ou autorização eletrônica. Peça por escrito e guarde a resposta, com a data em que o credor liberou.
- CPF ou CNPJ e documento de quem pede. Se o protesto está no CNPJ, convém ter à mão quem assina pela empresa e o documento dessa pessoa.
- Consulta antes e depois. Uma captura do que aparece nos birôs hoje e outra após o cancelamento mostram o que mudou e quando.
- Protocolos e e-mails. Número de protocolo do cartório, do credor e do Consumidor.gov.br, se for o caso. Quem tem o número em mãos não precisa recomeçar a conversa.
Ter tudo pronto não acelera por si só o trabalho do cartório, do credor nem do birô: cada um tem a sua análise e o seu tempo. Mas evita o atraso que é culpa de papel faltando, que é o único que dá para controlar.
Falar com a ArrudaCred, sem pressão
Existe uma parte desse caminho que não é do cartório: o apontamento do protesto nos órgãos de proteção ao crédito. O serviço Limpa Nome Serasa/SPC da ArrudaCred atua sobre as restrições e negativações em órgãos como Serasa, SPC Brasil e Boa Vista SCPC, inclusive o apontamento de protesto nesses órgãos, conforme o escopo contratado.
O serviço não cancela o protesto no cartório nem na central de protestos (IEPTB/CENPROT), que não são órgãos de proteção ao crédito. Esse cancelamento segue o caminho da Lei de Protestos descrito acima, com quitação ou carta de anuência.
Se quiser entender se o serviço se aplica ao seu caso, o canal de contato é o WhatsApp da ArrudaCred.
Aviso: o serviço é de meio, não de resultado. A ArrudaCred não garante que o nome fique limpo, que a dívida desapareça, que o score suba nem que o crédito seja concedido. A decisão de conceder crédito é sempre do credor.
Perguntas frequentes
Pagar a dívida protestada já tira o protesto do Serasa?
Pagar não encerra tudo sozinho. A quitação é uma das condições para pedir o cancelamento ao cartório, e esse pedido é um passo à parte. Depois do cancelamento, convém conferir se o apontamento saiu dos birôs e guardar a consulta com data.
A ArrudaCred cancela o protesto no cartório?
Não. O serviço atua sobre o apontamento do protesto nos órgãos de proteção ao crédito, como Serasa, SPC Brasil e Boa Vista SCPC, conforme o escopo contratado. O cancelamento no cartório exige quitação ou carta de anuência e é pedido ao tabelionato.
O protesto sai do Serasa depois de cinco anos?
O art. 43 do CDC e a Súmula 323 do STJ limitam a inscrição no cadastro a cinco anos, mas isso não extingue a dívida. Quanto ao registro do protesto em si, que é feito no cartório, o caminho seguro é perguntar ao tabelionato como ele está.
Como saber se existe protesto no meu CPF ou CNPJ?
A CENPROT-SP orienta consultar os protestos pelo CPF ou pelo CNPJ. Ela distingue a consulta indicativa gratuita da certidão de protesto, que é outro documento. Em outros estados, pergunte ao cartório de onde veio o protesto.
Paguei e o registro continua. O que faço?
Confira a data do pagamento integral: o credor tem cinco dias úteis, contados do pagamento, para excluir o registro da dívida do cadastro (Súmula 548). Passado esse prazo, fale com o credor e, se for preciso, use o Consumidor.gov.br, que dá dez dias de resposta às empresas participantes.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.