Neste artigo
Você abriu a consulta e encontrou um registro que não reconhece, que já foi pago ou do qual nunca recebeu aviso. A dúvida é negativação indevida o que fazer primeiro. A resposta curta: confirmar o que consta, juntar a prova e pedir a correção a quem registrou. Se o pedido não resolver, a Justiça é o passo seguinte. A seguir, os dois caminhos lado a lado.
Quem já ouviu muita promessa fácil aprende a desconfiar, e isso é saudável. Nenhum texto sério promete limpar o nome da noite para o dia. O que dá para fazer é escolher o caminho que combina com o motivo do registro e começar com a papelada em ordem. Este comparativo usa três critérios: o motivo, a prova e quem decide.
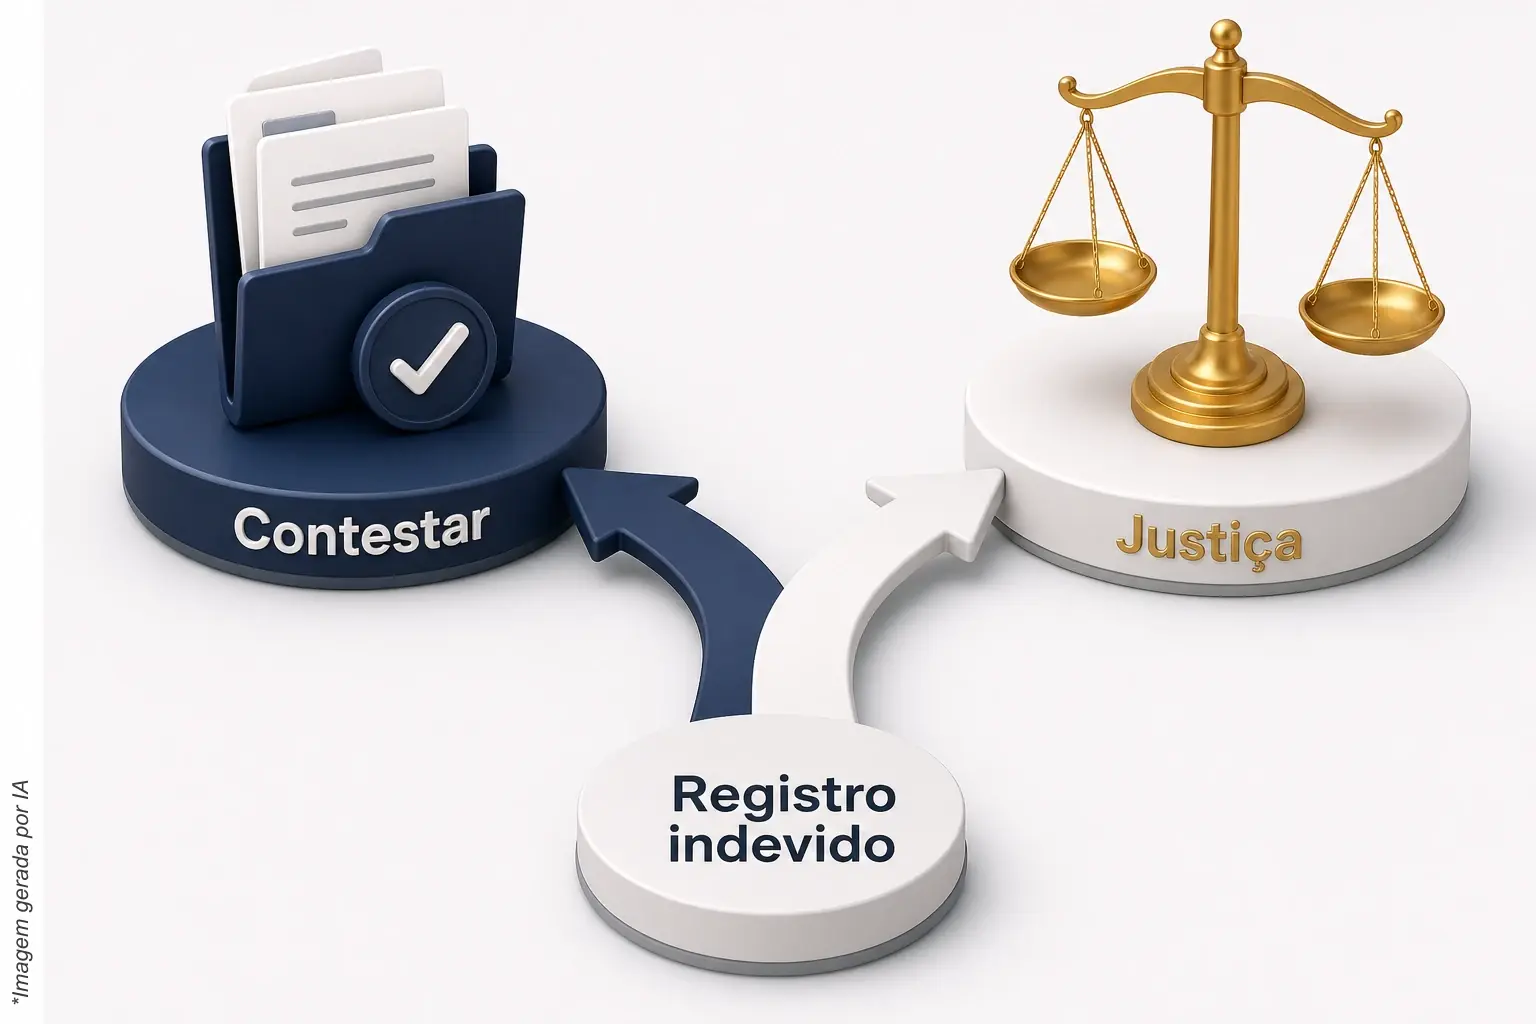
Quais são as duas opções para uma negativação indevida?
São duas: contestar por conta própria, pedindo a correção ao credor e ao birô e, se preciso, usando canais como o Consumidor.gov.br; ou levar o caso à Justiça, quando o pedido não resolve ou quando só uma decisão resolve. Em geral, o primeiro caminho vem antes, porque é mais direto e dispensa processo.
Opção 1: contestar por conta própria. É o caminho administrativo. Você consulta o que consta, separa os documentos, escreve ao credor e ao birô pedindo correção ou baixa e guarda o protocolo de tudo. O art. 43 do CDC assegura acesso aos registros e às suas fontes, exige informações claras e verdadeiras e permite exigir a correção de inexatidões. É a base para o pedido.
Opção 2: levar à Justiça. É o caminho em que um juiz decide. Ele entra quando a contestação não foi atendida, quando o credor não responde ou quando o caso envolve discussão sobre a própria dívida. Pode ser feito com advogado ou com o apoio de uma Defensoria Pública ou de um Juizado Especial, cada um com as próprias regras. A decisão e o tempo dependem do tribunal.
Critério 1: o que torna a negativação indevida?
Indevida é a negativação sem base legítima ou fora das regras: dívida que não é sua, dívida já paga e não baixada, registro sem aviso prévio, registro que passou de cinco anos ou dado incorreto. O motivo é o primeiro critério, porque cada um pede um pedido diferente e uma prova diferente.
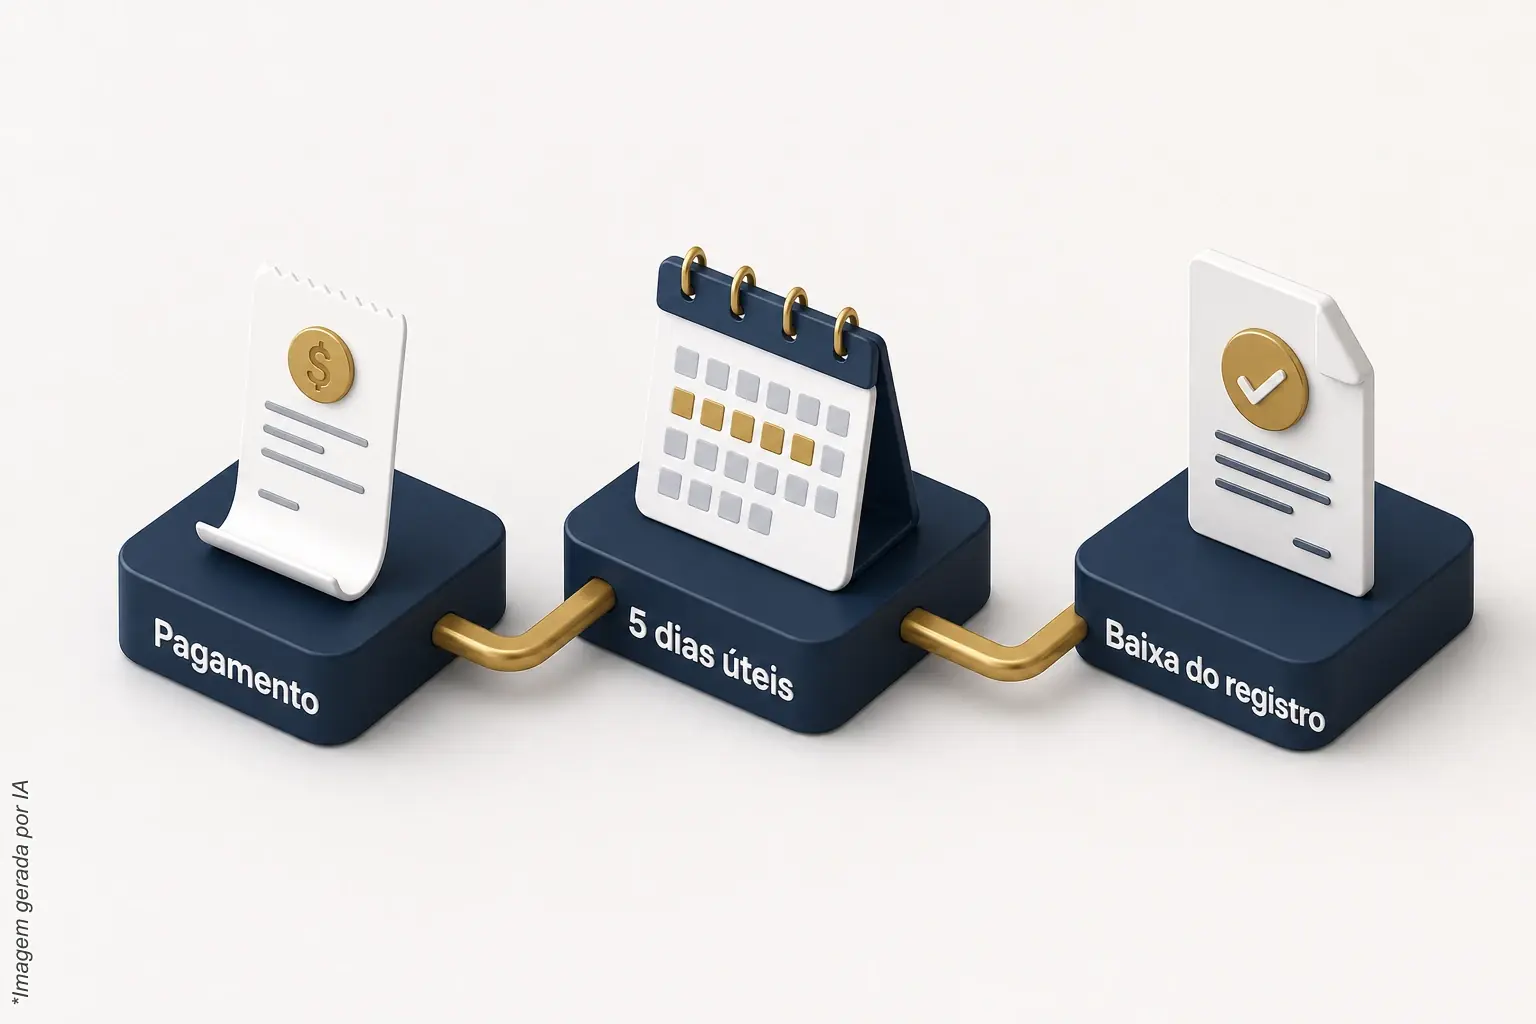
- Dívida paga e registro mantido. A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. O marco é o pagamento, não a proposta de acordo nem a assinatura dele.
- Registro sem aviso por escrito. A Súmula 359 do STJ atribui ao órgão mantenedor do cadastro de proteção ao crédito a responsabilidade de notificar o devedor antes da inscrição. Ela trata da notificação; não decide sozinha se a dívida existe, quanto vale ou se é válida.
- Registro que passou do prazo. A Súmula 323 do STJ permite manter a inscrição por, no máximo, cinco anos. Passado o prazo, a restrição sai do cadastro, mas a dívida não deixa de existir por isso.
- Dado errado ou dívida que você não reconhece. Aqui vale o direito de acesso e de correção do CDC. O caminho começa por pedir ao credor a origem do débito e os documentos que o sustentam.
Um cuidado importante: mesmo com outra dívida legítima registrada, o direito de cancelar o que for irregular continua de pé. A Súmula 385 do STJ afasta a indenização por dano moral nesses casos, mas ressalva expressamente o direito ao cancelamento da anotação irregular. Quem cita essa súmula sem a ressalva conta só metade dela.
Critério 2: que provas reunir antes de contestar?
Reúna a consulta atual com data, o comprovante de pagamento, o contrato ou a nota que originou o débito, qualquer aviso recebido e os protocolos de contato com o credor. A prova decide o caminho: documento completo costuma bastar para o pedido administrativo; falta de documento ou negativa do credor pede outro passo.
Monte uma pasta com estes itens, em ordem de data:
- A consulta. Guarde o que cada birô mostra hoje, com a data da consulta. No portal do consumidor do SPC Brasil, a página orienta criar uma conta gratuita para consultar o CPF, ver pendências e acompanhar a pontuação, e informa a possibilidade de pedir revisão de dados desatualizados. Cada birô tem o seu canal, e as informações de um não valem para o outro.
- A origem da dívida. Contrato, fatura, nota, mensagem. Se você não reconhece o débito, peça ao credor por escrito de onde ele vem.
- A prova do pagamento. Comprovante, recibo ou extrato que mostre a data. É esse documento que faz o prazo da baixa começar a correr.
- O aviso, se houve. Carta, e-mail, mensagem. A falta de aviso também é informação: anote que não recebeu e quando soube do registro.
- Os protocolos. Cada contato com o credor ou com o birô, com número e data. Sem protocolo, a conversa vira “ele disse, eu disse”.
Um exemplo hipotético, só para ver a conta. Imagine uma parcela de R$ 1.000 paga numa segunda-feira. Sem contar feriados, cinco dias úteis depois cai na segunda seguinte. Se na terça-feira seguinte o registro continua lá, o pedido de baixa já tem base: o pagamento está provado e o prazo da súmula passou. Se for preciso discutir a própria dívida, a mesma pasta serve de apoio na Justiça.
Critério 3: quem decide e quanto tempo cada caminho leva?
No caminho por conta própria, decide o credor ou o birô, e o tempo depende de cada um. Na Justiça, decide o juiz, e o prazo depende do tribunal. Não existe prazo único para nenhum dos dois, e quem promete data certa está prometendo o que não controla.
Veja o que as fontes oficiais dizem sobre os canais mais usados no caminho administrativo:
- Consumidor.gov.br. Segundo a página oficial da plataforma, o consumidor reclama diretamente às empresas participantes, que têm dez dias para responder. Depois da resposta, o consumidor dispõe de vinte dias para comentar e avaliar a solução. A adesão das empresas é voluntária, e a plataforma não substitui Procons, Defensorias Públicas ou Juizados Especiais.
- Revisão no birô. O SPC Brasil informa, no portal do consumidor, a possibilidade de pedir revisão de dados desatualizados. A revisão trata das informações do próprio SPC Brasil, exige identificação e não é decisão judicial.
- Reclamação ao Banco Central. Quando o credor é uma instituição supervisionada, o canal de reclamação do Banco Central recebe a demanda e recomenda contato prévio com o atendimento ou a ouvidoria da instituição. O Banco Central não intervém para resolver o contrato individual, e a resposta não garante solução.
Tabela-resumo: contestar por conta própria ou ir à Justiça
| Critério | Contestar por conta própria | Ir à Justiça |
|---|---|---|
| Quando serve | Erro objetivo e fácil de provar: pagamento comprovado, prazo vencido, dado trocado | Credor nega ou não responde, dívida contestada na raiz, prejuízo a discutir |
| O que pede de prova | Consulta, comprovante, origem da dívida e protocolos | Os mesmos documentos, organizados para um juiz ler |
| Quem decide | Credor ou birô | Juiz |
| Prazo | Depende de cada canal; no Consumidor.gov.br, a empresa tem dez dias para responder | Depende do tribunal |
| Limite | Não tem força de decisão judicial; a adesão ao Consumidor.gov.br é voluntária | Exige acompanhar o processo; o resultado depende da análise do juiz |
| Ponto de partida | Consulta atual e pedido por escrito | Pedido anterior documentado e orientação jurídica |
Qual escolher em cada situação?
Escolha pelo motivo. Dívida paga, prazo vencido ou dado errado costumam começar pelo pedido direto ao credor e ao birô. Dívida desconhecida, resposta negativa ou prejuízo a discutir apontam para a Justiça. Em dúvida sobre qual é o seu caso, a pasta de provas ajuda a decidir.
- Paguei e o nome continua negativado. Comece pelo pedido ao credor com o comprovante, citando o prazo de cinco dias úteis da Súmula 548. Se passar o prazo e o registro continuar, peça a baixa ao birô e guarde o protocolo.
- Nunca recebi aviso. Anote quando soube do registro, peça ao órgão mantenedor do cadastro a comprovação da notificação e confira o que a Súmula 359 diz. Sem resposta clara, o caso deixa de ser só administrativo.
- O registro tem mais de cinco anos. Peça a exclusão apontando a Súmula 323 e o art. 43 do CDC. Lembre que a dívida não desaparece: o que acaba é a inscrição no cadastro.
- Não reconheço essa dívida. Peça por escrito a origem do débito e os documentos. Se o credor não responder ou insistir sem prova, procure orientação jurídica; este é o tipo de caso em que a Justiça costuma entrar.
- O credor respondeu que está tudo certo, mas está errado. Registre a resposta, mantenha os protocolos e considere o caminho judicial, com advogado, Defensoria ou Juizado Especial, conforme o seu caso.
Antes de qualquer escolha, vale conferir se o problema é mesmo uma negativação nos birôs ou outra coisa. Protesto em cartório, por exemplo, é registro à parte. O cancelamento dele segue a Lei de Protestos, cujo art. 26 permite requerer o cancelamento ao tabelionato, com o documento protestado ou a declaração de anuência nas condições legais. Já a consulta de CPF na Receita Federal mostra a situação cadastral perante a Receita, não dívidas de birô.
Onde a ArrudaCred entra nessa conversa
Nem todo caso é de contestação. Às vezes o registro existe, é legítimo e a pessoa só precisa entender o que está nos birôs e como tratar. Para esse perfil existe o Limpa Nome Serasa/SPC, um serviço de regularização cadastral destinado à retirada de restrições e negativações em órgãos de proteção ao crédito, como Serasa, SPC Brasil e Boa Vista/SCPC, inclusive o apontamento de protesto nesses órgãos, conforme o escopo contratado.
O que o serviço faz: analisa a situação cadastral nesses órgãos e trabalha pela regularização. O que ele não faz: não cancela o protesto no cartório nem na central de protestos, não substitui a decisão de um juiz e não decide por nenhum credor. Quem concede crédito é sempre o credor, com critério próprio, como renda, avaliação interna e relacionamento com o cliente.
Fale com a ArrudaCred
Se você quer entender o que consta no seu nome e qual caminho combina com o seu caso, conheça a página do Limpa Nome Serasa/SPC ou chame a ArrudaCred pelo WhatsApp. A conversa é para explicar como funciona e do que depende; as condições do contrato são tratadas no atendimento, com o contrato à vista.
Perguntas frequentes
Quanto tempo o credor tem para tirar meu nome depois que eu pago?
A Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo do débito. O marco é o pagamento, não a mera proposta de acordo ou a assinatura dele. Guarde o comprovante, pois é ele que mostra a data de partida.
O birô precisa me avisar antes de me negativar?
Sim. A Súmula 359 do STJ atribui ao órgão mantenedor do cadastro de proteção ao crédito a responsabilidade de notificar o devedor antes da inscrição. A súmula trata da notificação; ela não decide por si só se a dívida existe, quanto vale ou se é válida.
A negativação pode durar para sempre?
Não. O art. 43 do CDC e a Súmula 323 do STJ limitam a inscrição a, no máximo, cinco anos. Passado o prazo, a restrição sai do cadastro. A dívida, porém, não é declarada extinta só porque o prazo passou: o que acaba é a inscrição.
Tenho outra dívida legítima registrada. Ainda posso contestar a indevida?
Pode pedir o cancelamento. A Súmula 385 do STJ afasta a indenização por dano moral quando existe inscrição legítima anterior, mas ressalva expressamente o direito ao cancelamento da anotação irregular. A existência de outra anotação não elimina esse direito.
Posso pedir revisão direto no birô?
Sim, nos canais que cada birô oferece. O portal do consumidor do SPC Brasil informa a possibilidade de pedir revisão de dados desatualizados, com conta gratuita e identificação. A revisão trata das informações daquele birô e não é decisão judicial; para os demais birôs, confira o canal de cada um.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.