Neste artigo
Nome sujo pode abrir conta? Depende de quem analisa o pedido e do tipo de conta. A negativação em birô de crédito é um registro de cobrança, e cada instituição decide, com critérios próprios, se abre a conta e com quais serviços. Este guia mostra, em ordem, o que consultar, o que separar e como fazer o pedido.
Tudo é feito por você, com o seu CPF, em canais oficiais e no seu ritmo. Não há atalho nem truque: é consulta, organização e um pedido bem documentado.
Para que serve este guia
Este guia serve para quem está com restrição no CPF e quer pedir uma conta em seu nome com os pés no chão. Ao final, você saberá consultar a sua situação em três lugares, separar os documentos, escolher o tipo de conta mais simples para começar, fazer o pedido, guardar o registro dele e reagir se a resposta vier negativa. A decisão final é sempre da instituição, e é por isso que o foco aqui é no que está ao seu alcance.
Ter uma conta em nome próprio serve para receber benefício ou pagamento por um serviço, pagar boletos e usar o Pix com comprovante, sem depender de terceiros. Quem trabalha por conta própria e recebe em dinheiro ou por transferência de clientes costuma sentir essa falta no dia a dia.
Antes de começar, vale alinhar o que a negativação é e o que ela não é. Negativação é um registro de cobrança nos birôs de crédito, como Serasa, SPC Brasil e Boa Vista SCPC. Ela não extingue a dívida: a dívida continua existindo e pode ser cobrada pelos meios legais. Também não é o mesmo que a situação do CPF na Receita nem que o histórico no Banco Central. São cadastros diferentes, e cada um se consulta num lugar.
O que separar antes de começar?
Separe um documento oficial com foto, o CPF, um comprovante de endereço recente, um comprovante de renda ou de recebimentos (benefício, extratos de Pix, recibos de serviços) e um celular com e-mail ativo. Anote também onde você já teve conta. Com isso à mão, o pedido anda sem idas e vindas.
- Documento com foto e CPF: os dados do pedido precisam ser idênticos aos do documento, letra por letra.
- Comprovante de endereço: uma conta de luz, água ou telefone recente costuma servir. Se a conta estiver em nome de outra pessoa, procure o que a instituição aceita nesses casos.
- Comprovante de renda: extrato do benefício, recibos, notas ou extratos de Pix que mostrem o que você recebe de verdade.
- Celular e e-mail ativos: quase todo pedido digital confirma a identidade por código enviado a eles.
- Uma folha ou planilha simples: para anotar credor, valor, data de vencimento de cada dívida e o resultado de cada consulta.
Se quiser ver como a ArrudaCred apresenta o tema, veja a página de abertura de conta para pessoa física.
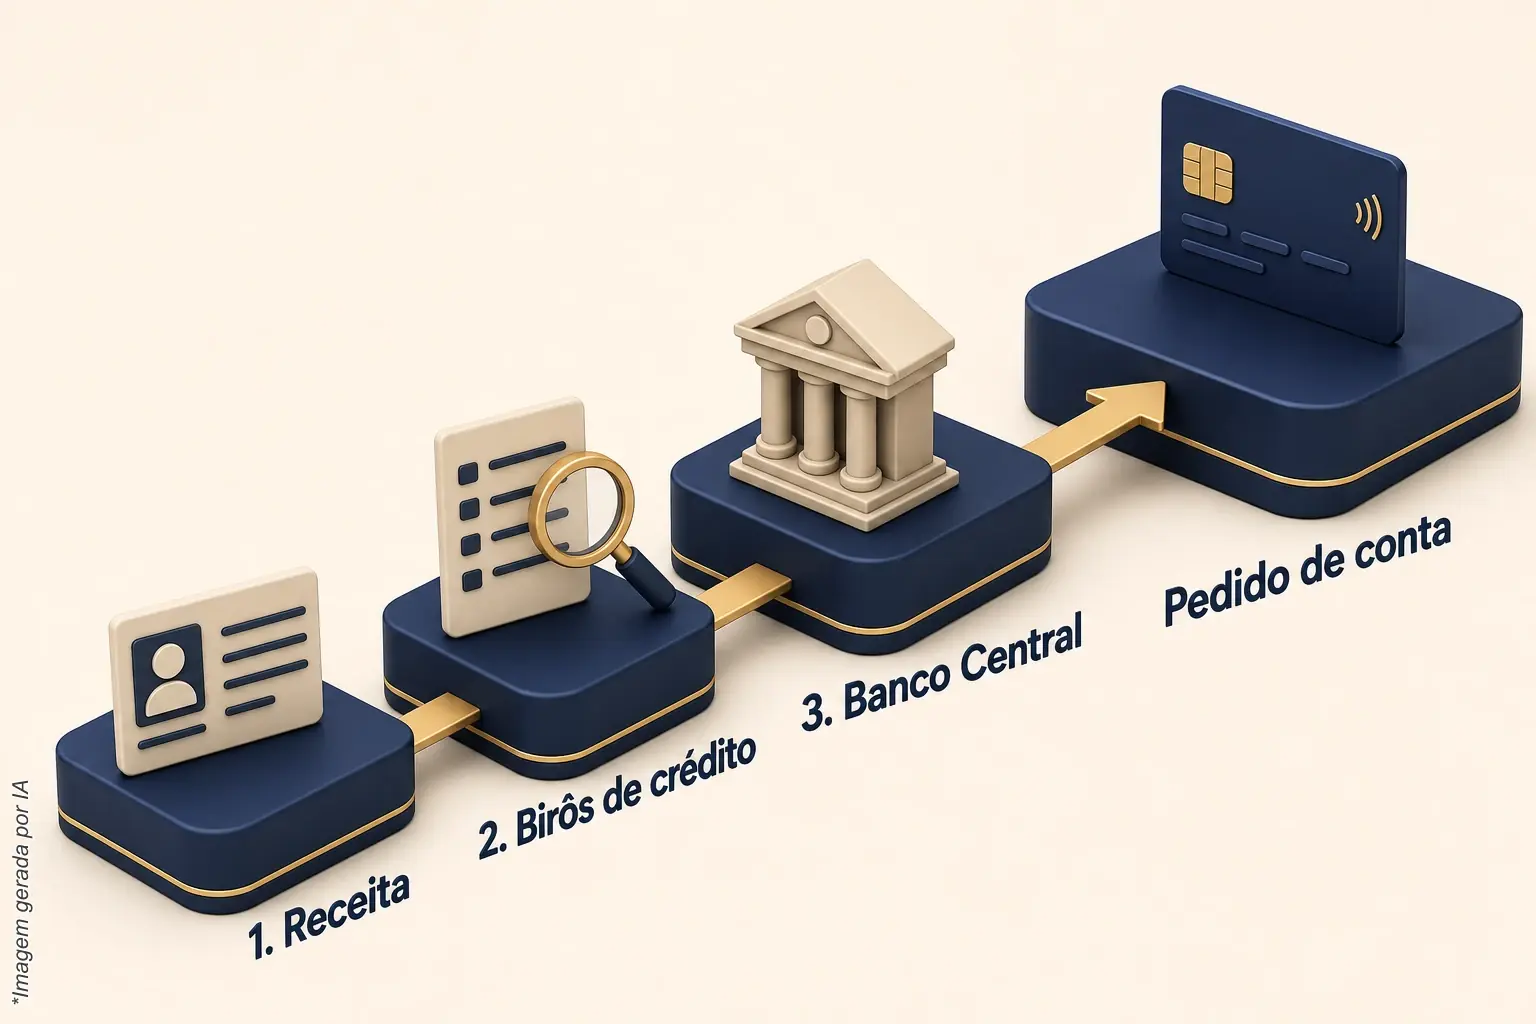
Passo a passo para pedir uma conta com o nome sujo
Passo 1: consulte a situação do seu CPF na Receita Federal
Comece pela consulta de CPF da Receita Federal. O serviço permite ver a situação cadastral do CPF e emitir o comprovante. A página também orienta quem tem pendência por declaração de Imposto de Renda não entregue. Atenção: o que aparece ali é a situação cadastral perante a Receita, não um relatório de dívidas de birô.
Se o CPF estiver regular, anote e siga. Se houver pendência, resolva primeiro, porque uma irregularidade no cadastro pode travar o pedido por motivo bem diferente da negativação.
Passo 2: veja o que consta nos birôs de crédito
O segundo passo é saber exatamente o que está registrado. No portal do consumidor do SPC Brasil, você pode criar uma conta gratuita para consultar o CPF, verificar pendências, acompanhar a pontuação e conhecer consultas feitas ao documento. A página também informa a possibilidade de pedir revisão de dados desatualizados. As consultas e a revisão se referem às informações tratadas por aquele birô e exigem identificação.
Faça o mesmo nos outros birôs: cada um tem o seu portal e o seu resultado. Por que o resultado muda de um para outro? Porque cada birô guarda os seus registros e calcula o seu próprio score. Anote credor, valor e data de vencimento de cada dívida. Essa data é importante: pela Súmula 323 do STJ, a manutenção da inscrição nos serviços de proteção ao crédito tem prazo máximo de cinco anos, e o enunciado não declara a dívida extinta por esse motivo.
Passo 3: confira o seu histórico no Banco Central
Agora olhe para o lado bancário. O Relatório de Contas e Relacionamentos (CCS) informa as instituições com as quais a pessoa mantém ou manteve contas, investimentos ou outros relacionamentos, incluindo as datas de início e encerramento registradas. O relatório não traz números de contas ou agências, dados cadastrais, saldos nem movimentações.
Para que serve isso no seu caso? Para saber se há conta antiga esquecida e como ela aparece no sistema. Quem já teve conta encerrada deve levar isso em conta antes de escolher onde pedir uma nova. Para entender melhor esse tipo de consulta, veja também a página sobre o Registrato.
Se houve cheque devolvido no passado, confira também o CCF, que é um cadastro diferente do da negativação e pode pesar de outra forma na análise de conta corrente.
Passo 4: escolha o tipo de conta mais simples para começar
Nem toda conta pede o mesmo tipo de análise. Uma conta de pagamento ou conta digital simples, usada para receber, pagar e fazer Pix, costuma ter uma análise diferente da de uma conta com cartão de crédito, limite ou cheque especial. O pedido de crédito é avaliado à parte, com critérios do credor, como renda, rating interno e relacionamento.
Por isso, uma estratégia prática é pedir só a conta, sem cartão de crédito nem limite no começo. Se mais tarde fizer sentido pedir crédito, o pedido será outro, com outra análise. Essa é uma escolha sua, não uma exigência.
Passo 5: faça o pedido com dados iguais aos documentos
Preencha o formulário com os dados idênticos aos do documento: nome completo, CPF, data de nascimento, endereço. Informe a renda real e só o que você consegue comprovar. Divergência entre o que foi digitado e o que consta nos documentos pode ser motivo de recusa e atrasa o processo.
Se preferir atendimento presencial, leve os documentos originais e as cópias que separou. Peça que o atendente confirme o que vai ser anexado ao pedido.
Passo 6: guarde o protocolo e o comprovante do pedido
Anote a data, o canal (aplicativo, site ou agência), o nome do atendente quando houver e o número do protocolo. Tire captura de tela do comprovante de envio. Esses registros valem muito se for preciso questionar uma resposta ou reclamar depois.
Passo 7: se a resposta for negativa, peça o motivo e use os canais
Se o pedido for recusado, peça o motivo e o registro da resposta. Primeiro, procure o atendimento e a ouvidoria da própria instituição. Se não resolver, há dois canais públicos que podem ajudar.
O Consumidor.gov.br permite reclamar diretamente às empresas participantes, que têm dez dias para responder. Depois da resposta, o consumidor dispõe de vinte dias para comentar e avaliar a solução. A adesão das empresas é voluntária, e a plataforma não substitui Procons, Defensorias Públicas ou Juizados Especiais.
O canal do Banco Central para reclamações recebe reclamações contra instituições supervisionadas. A página recomenda contato prévio com o atendimento ou a ouvidoria da instituição e informa que as demandas contribuem para a supervisão. O Banco Central não intervém para resolver o contrato individual, e a resposta não garante solução. Use o canal como registro formal, sem esperar que ele resolva o seu caso.
Erros comuns em cada etapa
- Na consulta do CPF: confundir a situação cadastral da Receita com a situação de dívida. São coisas separadas, e uma não responde pela outra.
- Nos birôs: olhar um só e concluir que está tudo certo ou tudo errado. O resultado muda de um birô para outro, e vale conferir mais de um.
- No histórico bancário: ignorar contas antigas que ainda aparecem no relatório. Descobrir isso no meio do pedido atrasa tudo.
- Na escolha da conta: pedir logo cartão de crédito e limite. O crédito tem análise própria e mais exigente, e pode levar à recusa de um pedido que seria simples.
- No pedido: digitar dados diferentes dos do documento, inflar a renda ou mandar documento ilegível. Informe só o que dá para comprovar.
- Pedir em vários lugares ao mesmo tempo: pedir em vários lugares de uma vez dificulta acompanhar cada resposta e cada protocolo. Pedir um de cada vez, por ordem, mantém os registros organizados.
- Usar a conta de outra pessoa para receber: pode parecer solução rápida, mas mistura dinheiros, cria risco para quem empresta e não resolve o problema do seu nome.
- Na recusa: desistir sem pedir o motivo ou sem guardar o protocolo. Sem registro, não há como reclamar depois.
O que fazer depois de concluir?
Guarde os comprovantes, use a conta com regularidade e acompanhe as pendências nos birôs. Se pagar alguma dívida, a Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo. Anote datas e protocolos de tudo, inclusive da quitação.
Ter a conta não limpa o nome: a negativação segue seu curso, e a conta é só uma peça da sua organização financeira. Veja o que ainda merece atenção.
- Notificação prévia: quem negativa tem de avisar antes, por escrito. A Súmula 359 do STJ atribui essa responsabilidade ao órgão mantenedor do cadastro de proteção ao crédito. Se você não recebeu aviso, guarde essa informação.
- Prazo de cinco anos: conte a partir do vencimento de cada dívida. O art. 43 do Código de Defesa do Consumidor limita informações negativas a cinco anos e permite exigir correção de inexatidões.
- Acordo não é baixa: o marco da Súmula 548 é o pagamento integral e efetivo, não a mera proposta de acordo ou sua assinatura.
- Revisão: dado desatualizado pode ser levado a revisão no próprio birô, como informa o portal do SPC Brasil.
Com essa organização, você saberá, a qualquer momento, em que ponto está cada pendência e o que falta em cada uma, sem depender de memória.
Fale com a ArrudaCred sobre o que pesa no seu CPF
Se depois das consultas você quiser conversar sobre as restrições que apareceram, a ArrudaCred pode explicar como funciona o Limpa Nome Serasa/SPC. É um serviço de regularização cadastral voltado à retirada de restrições e negativações em órgãos de proteção ao crédito, como Serasa, SPC Brasil e Boa Vista/SCPC, inclusive o apontamento de protesto nesses órgãos, conforme o escopo contratado. Ele não cancela protesto no cartório e não abre conta por você.
Os detalhes de contratação são tratados no atendimento, com o contrato à vista. Para falar com a equipe, chame no WhatsApp da ArrudaCred.
Perguntas frequentes
Nome sujo impede de abrir conta em qualquer instituição?
Não há uma regra única que valha para todas as instituições. A negativação em birô, por si só, é um registro de cobrança; o que pesa é a análise de cadastro e de risco de cada instituição, que também decide quais serviços libera. Por isso o resultado muda de uma instituição para outra e de uma modalidade de conta para outra.
Qual a diferença entre nome sujo e CCF para abrir conta?
Nome sujo é o registro de uma dívida em birô de crédito, como Serasa, SPC Brasil e Boa Vista SCPC. O CCF é outro cadastro, ligado a cheques devolvidos, e é tratado em separado. Quem tem os dois registros precisa conferir cada um no lugar certo antes de fazer o pedido.
Preciso quitar a dívida antes de pedir a conta?
Não necessariamente. O pedido de conta e o pagamento da dívida são assuntos diferentes. Se você decidir pagar, a Súmula 548 do STJ atribui ao credor a exclusão do registro em cinco dias úteis, contados do pagamento integral e efetivo, e vale acompanhar se isso aconteceu.
Vão me oferecer cartão de crédito ou limite junto com a conta?
Pode acontecer, mas o crédito é uma análise à parte, com critérios próprios do credor, como renda, rating interno e relacionamento. Você pode pedir só a conta. Aceite apenas o que souber pagar e leia as condições antes de assinar ou confirmar qualquer produto.
O que a ArrudaCred faz nesse caso?
O Limpa Nome Serasa/SPC é um serviço de regularização cadastral voltado à retirada de restrições e negativações em órgãos de proteção ao crédito, inclusive o apontamento de protesto nesses órgãos, conforme o escopo contratado. Ele não abre conta nem decide aprovação de crédito. Os detalhes do contrato são tratados no atendimento.
Cada caso tem um caminho próprio. Converse com um especialista da ArrudaCred e entenda, sem compromisso, o que pode ser feito no seu.